Факторный анализ прибыли показывает, за счёт чего прибыль изменилась между двумя периодами, и раскладывает общую разницу на вклад объёма продаж, цены, себестоимости, расходов и процентов. Классический способ такой декомпозиции - метод цепных подстановок, в котором факторы по очереди заменяются с базовых значений на новые, а разница между соседними расчётами и есть влияние фактора. На вебинаре Первого Бита такой анализ плана 2027 года к 2026-му подготовил ИИ-агент за 15-20 минут, а финансист согласовал с ним методику и проверил результат.
Что такое факторный анализ прибыли
Прибыль зависит от нескольких показателей сразу. Если она выросла, руководителю важно понять, что именно сработало, будь то рост объёма, повышение цены или экономия на расходах. Факторный анализ отвечает именно на этот вопрос. Он берёт модель прибыли, то есть формулу, связывающую её с факторами, и измеряет вклад каждого фактора в общее изменение.
Основные методы факторного анализа прибыли:
- Метод цепных подстановок. Факторы заменяются по одному в установленном порядке, вклад каждого считается как разница между соседними расчётами. Универсален и нагляден.
- Метод абсолютных разниц. Упрощённая запись тех же цепных подстановок для мультипликативных моделей, когда изменение фактора сразу умножается на значения остальных факторов.
- Индексный метод. Изменение показателя раскладывается через индексы объёма, цены и себестоимости. В демонстрации его применили вместе с цепными подстановками.
- Модель Дюпона. Раскладывает рентабельность собственного капитала на рентабельность продаж, оборачиваемость активов и финансовый рычаг. Спикер вебинара упомянул, что ИИ может построить и её.
Дальше разберём метод цепных подстановок на условной бюджетной модели из демонстрации.
Как работает метод цепных подстановок
В демонстрации прибыль описана четырьмя формулами (V - объём продаж в штуках, P - средняя цена, S - себестоимость единицы, t - ставка налога на прибыль):
- выручка = V × P;
- себестоимость продаж = V × S;
- валовая прибыль = V × (P - S);
- чистая прибыль = (валовая прибыль - управленческие расходы - проценты) × (1 - t).
Факторы подставлялись по очереди в последовательности объём, цена, себестоимость единицы, управленческие расходы, проценты. В классическом порядке сначала идёт количественный фактор, затем качественные. На каждом шаге один фактор переводится на новое значение, а уже заменённые остаются новыми:
- Влияние объёма на валовую прибыль = (V₁ - V₀) × (P₀ - S₀).
- Влияние цены = V₁ × (P₁ - P₀).
- Влияние себестоимости единицы = -V₁ × (S₁ - S₀).
- Влияние управленческих расходов и процентов на прибыль до налога равно их изменению с обратным знаком.
Сумма влияний всех факторов должна совпасть с общим изменением прибыли. Это обязательная проверка расчёта.
Факторный анализ прибыли от продаж на примере 2027 к 2026
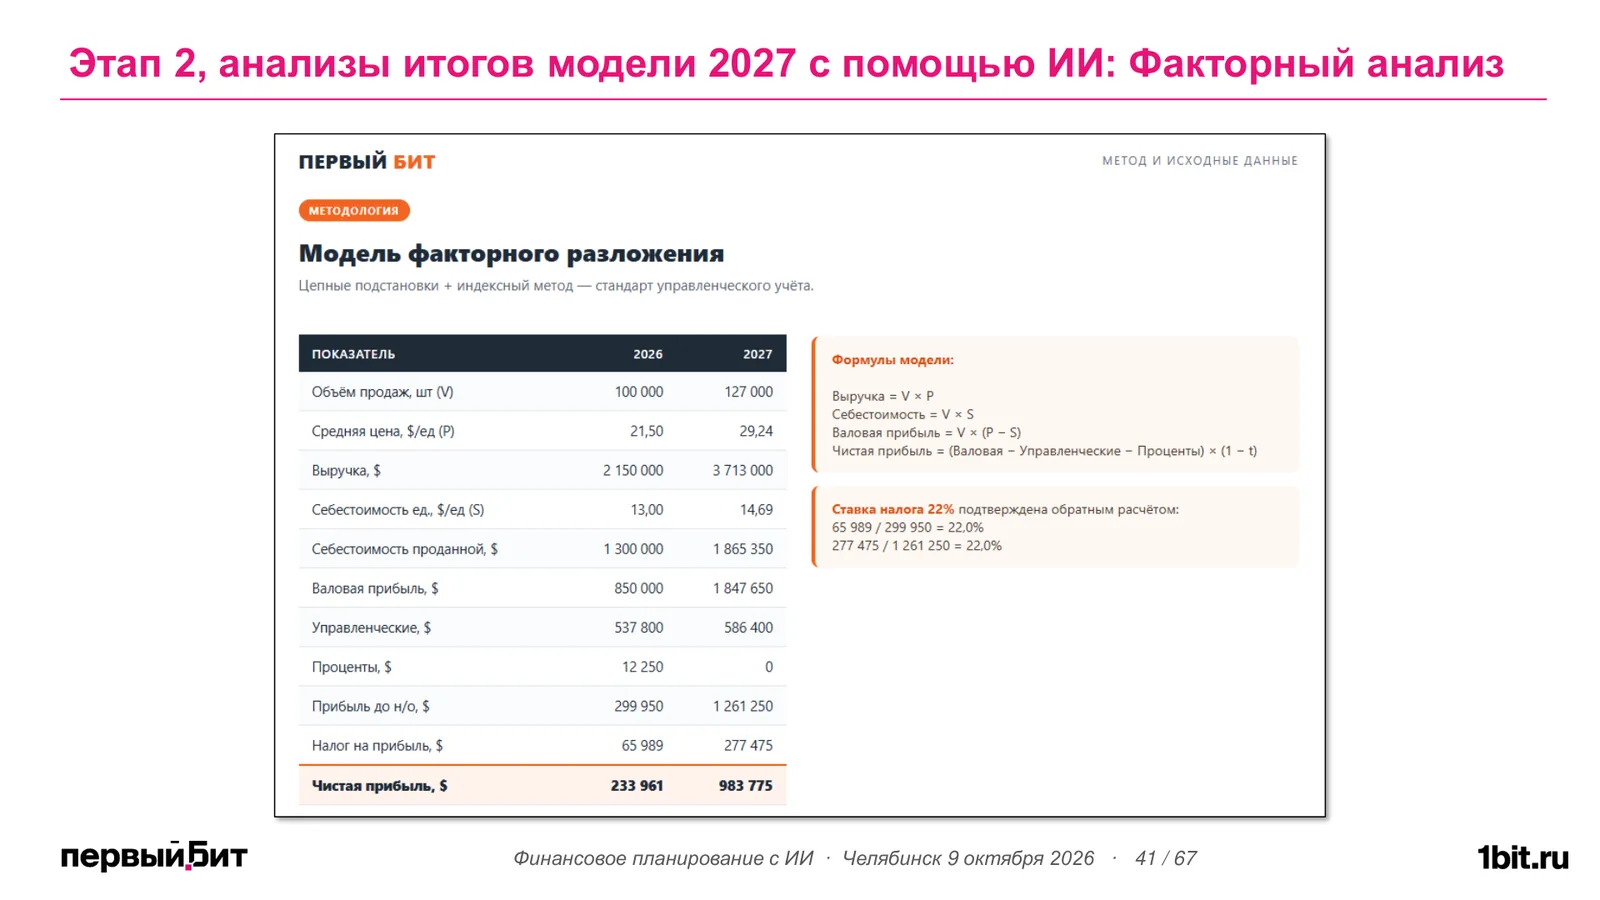
Важная оговорка. Все цифры ниже взяты из учебной бюджетной модели в долларах, которую эксперт Первого Бита Искандер Султанов собрал для демонстрации. Это "условный пример", а не данные реальной компании.
| Показатель | 2026 | 2027 |
|---|---|---|
| Объём продаж, шт. (V) | 100 000 | 127 000 |
| Средняя цена, $/ед. (P) | 21,50 | 29,24 |
| Выручка, $ | 2 150 000 | 3 713 000 |
| Себестоимость единицы, $/ед. (S) | 13,00 | 14,69 |
| Себестоимость проданной продукции, $ | 1 300 000 | 1 865 350 |
| Валовая прибыль, $ | 850 000 | 1 847 650 |
| Управленческие расходы, $ | 537 800 | 586 400 |
| Проценты, $ | 12 250 | 0 |
| Прибыль до налога, $ | 299 950 | 1 261 250 |
| Налог на прибыль, $ | 65 989 | 277 475 |
| Чистая прибыль, $ | 233 961 | 983 775 |
Сначала раскладываем изменение валовой прибыли.
| Фактор | Расчёт | Влияние, $ | Доля |
|---|---|---|---|
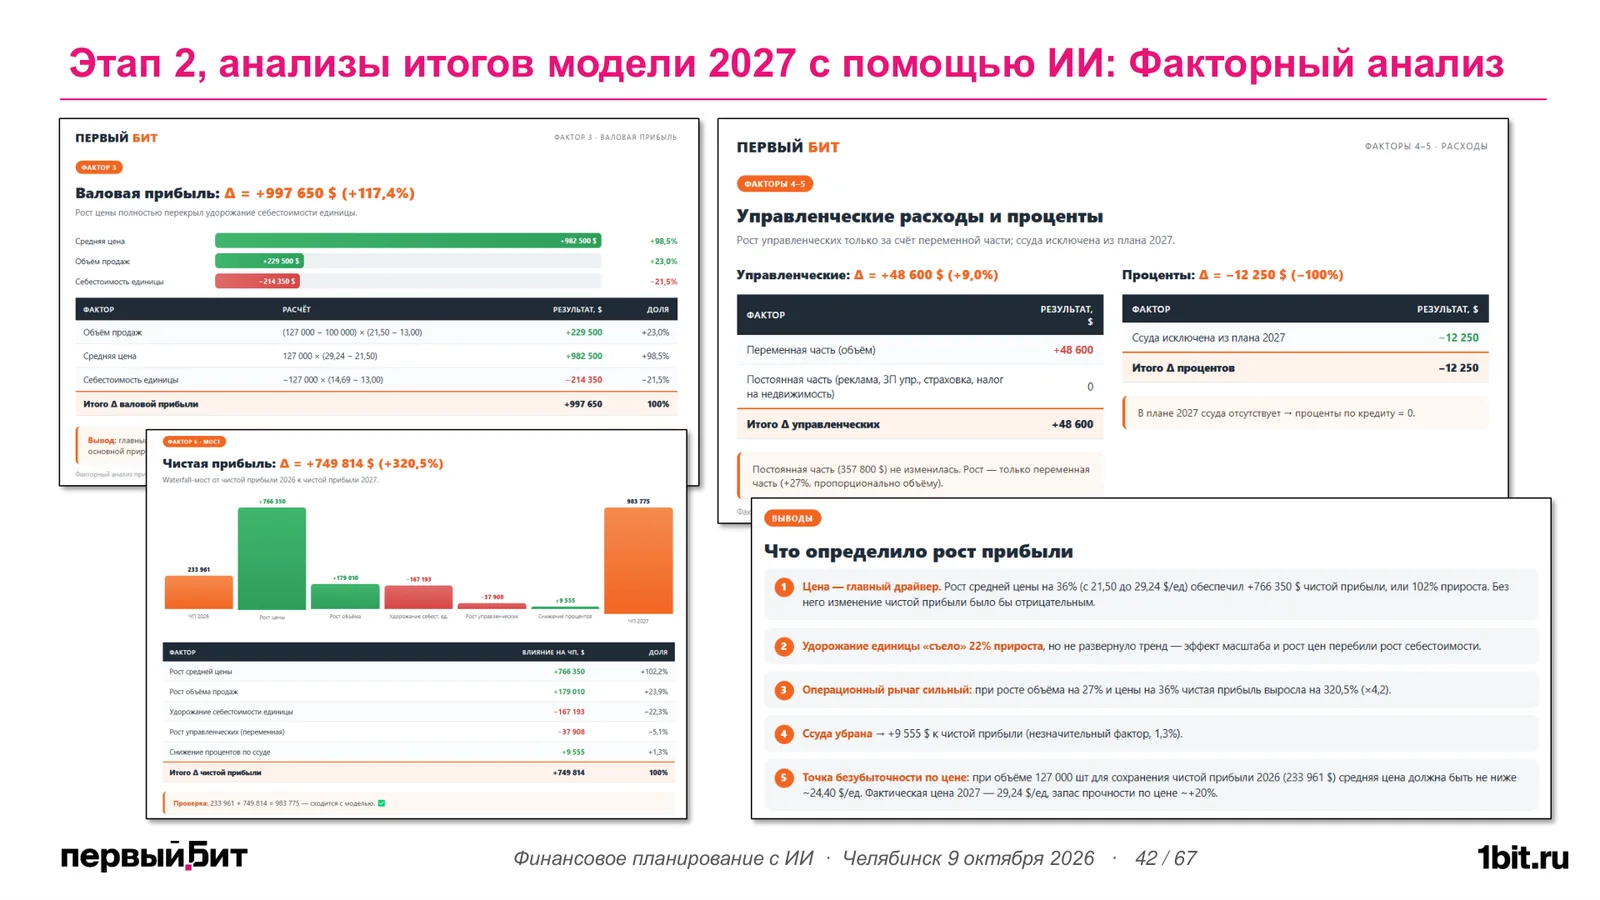
| Объём продаж | (127 000 - 100 000) × (21,50 - 13,00) | +229 500 | +23,0% |
| Средняя цена | 127 000 × (29,24 - 21,50) | +982 500 | +98,5% |
| Себестоимость единицы | -127 000 × (14,69 - 13,00) | -214 350 | -21,5% |
| Итого изменение валовой прибыли | +997 650 | 100% |
Если пересчитать вторую и третью строки по округлённым значениям цены и себестоимости из таблицы, результат разойдётся на несколько сотен долларов. В модели цена и себестоимость единицы 2027 года хранятся без округления (выручка 3 713 000 и себестоимость 1 865 350, делённые на 127 000 штук), поэтому влияние факторов посчитано по точным значениям. Это частая ловушка при ручной проверке.
Факторный анализ прибыли и себестоимость
Себестоимость в цепочке стоит третьей, после объёма и цены. Её влияние считается на новом объёме продаж, поэтому рост себестоимости единицы с 13,00 до 14,69 $ "съел" 214 350 $ валовой прибыли. Для следующего уровня детализации это влияние раскладывают по статьям калькуляции. В учебной модели себестоимость единицы 2026 года складывалась из материалов 3 $, труда 6 $ и накладных расходов 4 $, и тот же метод цепных подстановок применяется к каждой из этих составляющих.
Управленческие расходы выросли на 48 600 $, или 9,0%, и только за счёт переменной части, пропорциональной объёму. Постоянная часть (реклама, зарплата управленцев, страховка, налог на недвижимость) в плане 2027 года не изменилась. Проценты уменьшились на 12 250 $, потому что ссуду исключили из плана 2027 года.
Факторный анализ чистой прибыли
Ставка налога на прибыль в модели одинакова в обоих годах, 22%, что подтверждено обратным расчётом (65 989 / 299 950 и 277 475 / 1 261 250). Поэтому влияние каждого фактора на чистую прибыль равно его влиянию на прибыль до налога, умноженному на (1 - 0,22). Если бы ставка менялась, в цепочку добавился бы отдельный фактор, налоговый.
| Фактор | Влияние на чистую прибыль, $ | Доля |
|---|---|---|
| Рост средней цены | +766 350 | +102,2% |
| Рост объёма продаж | +179 010 | +23,9% |
| Удорожание себестоимости единицы | -167 193 | -22,3% |
| Рост управленческих расходов (переменная часть) | -37 908 | -5,1% |
| Снижение процентов по ссуде | +9 555 | +1,3% |
| Итого изменение чистой прибыли | +749 814 | 100% |
Проверка сходится, ведь 233 961 + 749 814 = 983 775 $, а это и есть чистая прибыль 2027 года в модели.
Выводы, которые ИИ сформулировал по этому расчёту:
- Цена - главный драйвер. Рост средней цены на 36% дал больше 100% прироста чистой прибыли, без него изменение было бы отрицательным.
- Удорожание единицы. Оно съело 22% прироста, но не развернуло тренд, потому что эффект масштаба и рост цен перекрыли рост себестоимости.
- Операционный рычаг сильный. Объём вырос на 27%, цена - на 36%, а прибыль - кратно.
- Отказ от ссуды. Это незначительный фактор, 1,3% прироста.
На слайде был и пятый вывод, о минимальной цене, при которой сохраняется прибыль 2026 года. При проверке по данным той же модели он не сходится, поэтому мы его не приводим. Это хороший пример того, зачем человек проверяет каждый вывод ИИ.
Как ИИ помогал в факторном анализе
Расчёт был частью второго этапа бюджетной кампании, в котором ИИ-агент PIX Оператор подготовил анализы результатов планирования 2027 года. Методику Султанов согласовал с ИИ отдельно, выбрав классический метод цепных подстановок. По его словам, так же можно реализовать и модель Дюпона, ограничений здесь нет. Тем же методом агент выполнил факторный анализ БДДС.
PIX Оператор построил наглядный дашборд с диаграммой-водопадом и текстовыми выводами. Такие анализы формируются за 15-20 минут, а слайды можно сразу включать в презентацию к стратегической сессии. Человек при этом проверяет каждый анализ, а ИИ снимает с финансиста рутину расчёта и вёрстки.
Факторный анализ плана к прошлому году дополняет регулярный план-факт. Как его автоматизируют в учётной системе, мы разбирали в статье об автоматизации план-факт отчётности в 1С.
Ограничения метода цепных подстановок
- Результат зависит от порядка подстановок. Если поменять местами объём и цену, доли факторов изменятся. Порядок нужно зафиксировать в методике и не менять между периодами, иначе анализы будут несопоставимы.
- Нужна корректная модель. Метод разложит любую формулу, но если в формуле ошибка или исходные данные не сверены, разложится и ошибка. В демонстрации ИИ перед анализом отдельно искал рассогласования в бюджетной модели.
- Полезна перекрёстная проверка. Индексный метод или пересчёт итоговой суммы влияний помогает поймать ошибку в отдельном шаге.
Хотите построить факторный анализ прибыли на данных своей компании и поручить расчёт ИИ-агенту? Узнайте подробнее о системе БИТ.ФИНАНС Холдинг и ИИ-агенте PIX Оператор, а также о том, что входит в автоматизацию бюджетирования и бюджетного контроля. Полная запись с демонстрацией есть на странице вебинара.
Частые вопросы
Что такое факторный анализ прибыли?
Это способ разложить изменение прибыли между двумя периодами на вклад отдельных факторов, например объёма продаж, цены, себестоимости, расходов и процентов. Он показывает не только насколько выросла прибыль, но и за счёт чего, и где компания теряет.
Какие методы факторного анализа прибыли существуют?
Чаще всего используют метод цепных подстановок, метод абсолютных разниц и индексный метод. Для анализа рентабельности собственного капитала применяют модель Дюпона. В демонстрации Первого Бита сочетали цепные подстановки и индексный метод.
В каком порядке подставлять факторы в методе цепных подстановок?
Обычно сначала количественный фактор (объём продаж), затем качественные (цена, себестоимость единицы), затем расходы и проценты. Порядок влияет на распределение вклада между факторами, поэтому его фиксируют в методике и не меняют между периодами.
Как учесть себестоимость в факторном анализе прибыли?
Влияние себестоимости единицы считается на новом объёме продаж с обратным знаком, то есть как минус объём отчётного периода, умноженный на изменение себестоимости единицы. Дальше его можно разложить по статьям калькуляции, например материалам, труду и накладным расходам.
Может ли ИИ сделать факторный анализ прибыли?
Да. На вебинаре Первого Бита ИИ-агент PIX Оператор выполнил факторный анализ прибыли и БДДС по согласованной с финансистом методике и построил дашборд за 15-20 минут. Методику и результат при этом проверяет человек.