Инструкция предназначена для бухгалтеров, экономистов и специалистов по учету ГОЗ, которые настраивают в 1С:ERP (редакция 2.6) раздельный учет по государственным контрактам и формируют отчетность для казначейского сопровождения.
Какой сценарий покрывает. Сквозной пример: от настройки учетной политики и справочников до формирования заполненной расходной декларации по одному контракту ГОЗ. В примере участвуют два контракта ГОЗ и коммерческая деятельность, чтобы показать, как затраты распределяются между направлениями.
В конце статьи будет получена заполненная форма «Расходная декларация» (Приложение 2 к Приказу Минфина № 210н) по контракту ДС-20-1516 с расшифровкой каждой строки до первичного документа-регистратора.
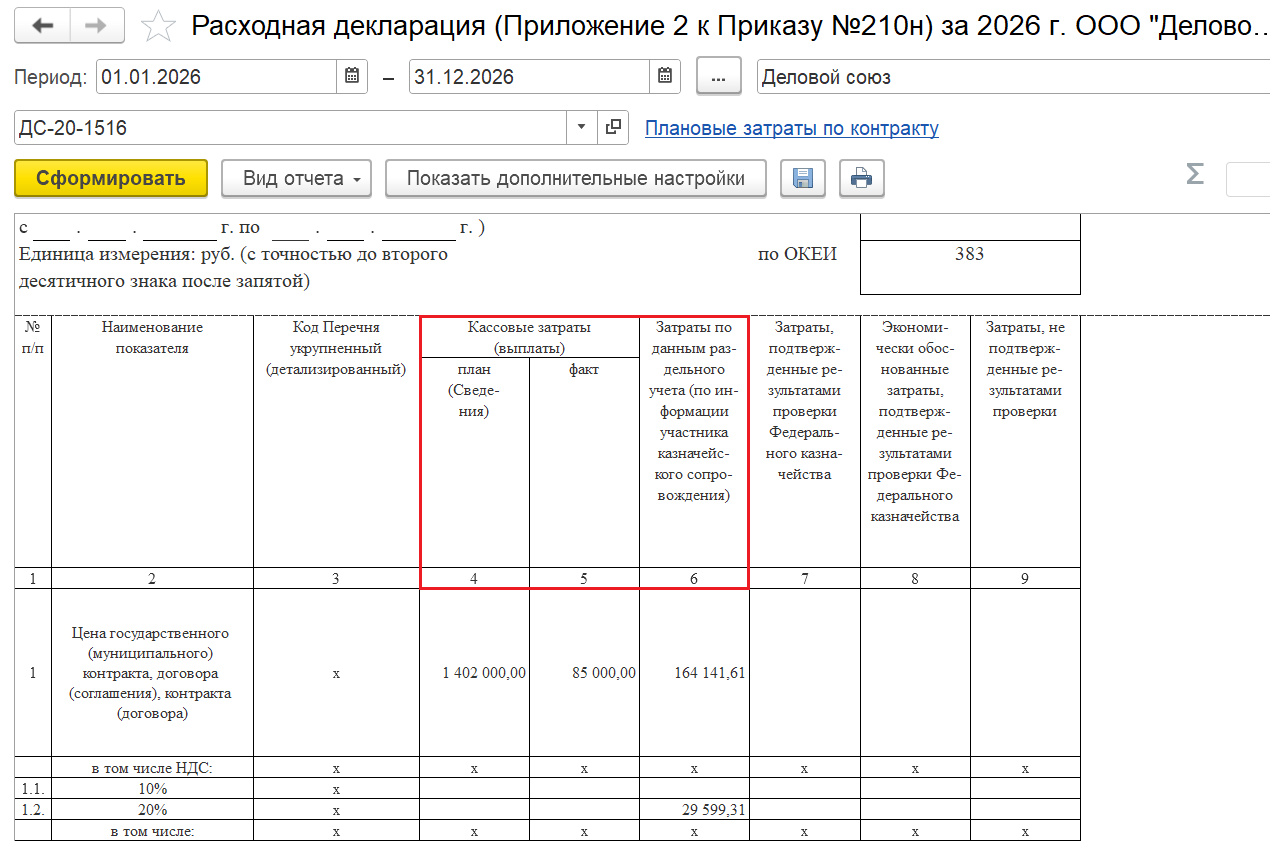
Что понадобится:
- Тестовая база 1С:ERP с включенным раздельным учетом.
- Организация, два контракта ГОЗ и одно коммерческое направление.
- Спецификации на полуфабрикат и готовое изделие.
- Первичные документы: поступление материалов, ТЗР, зарплата, ОПР, услуги переработчика.
Сценарий и исходные данные
Таблицы исходных данных
Организация: Деловой союз (ИНН 7703363868).
Направления деятельности:
| Направление деятельности | Признак | Контракт |
|---|---|---|
| Коммерческая деятельность | Коммерческое | – |
| ДС-20-1516 | Исполнение контракта ГОЗ | Государственный контракт РК №26/ГОЗ-К1 |
| ТМ-30-1416 | Исполнение контракта ГОЗ | Государственный контракт РК №26/ГОЗ-К2 |
Номенклатура:
| Наименование | Вид | Ед. изм. |
|---|---|---|
| Лист 0,6 63С2А | Материал | кг |
| Комплект крепежа С-1 | Материал | шт |
| Заготовка "Корпус" | Полуфабрикат | шт |
| Изделие «Блок-контейнер 357-ДВ» | Продукция | шт |
Контрагенты:
- Поставщик: Металл-Сервис.
- Транспортная компания: Альфа.
- Переработчик: Универсал.
Сотрудники и доли распределения зарплаты:
| Сотрудник | Коммерция | ДС-20-1516 | ТМ-30-1416 |
|---|---|---|---|
| Неамов В.В. | 100% | – | – |
| Любяшева Г.А. | – | 50% | 50% |
| Иванова Н.Ю. | 30% | 70% | – |
Схема движения затрат
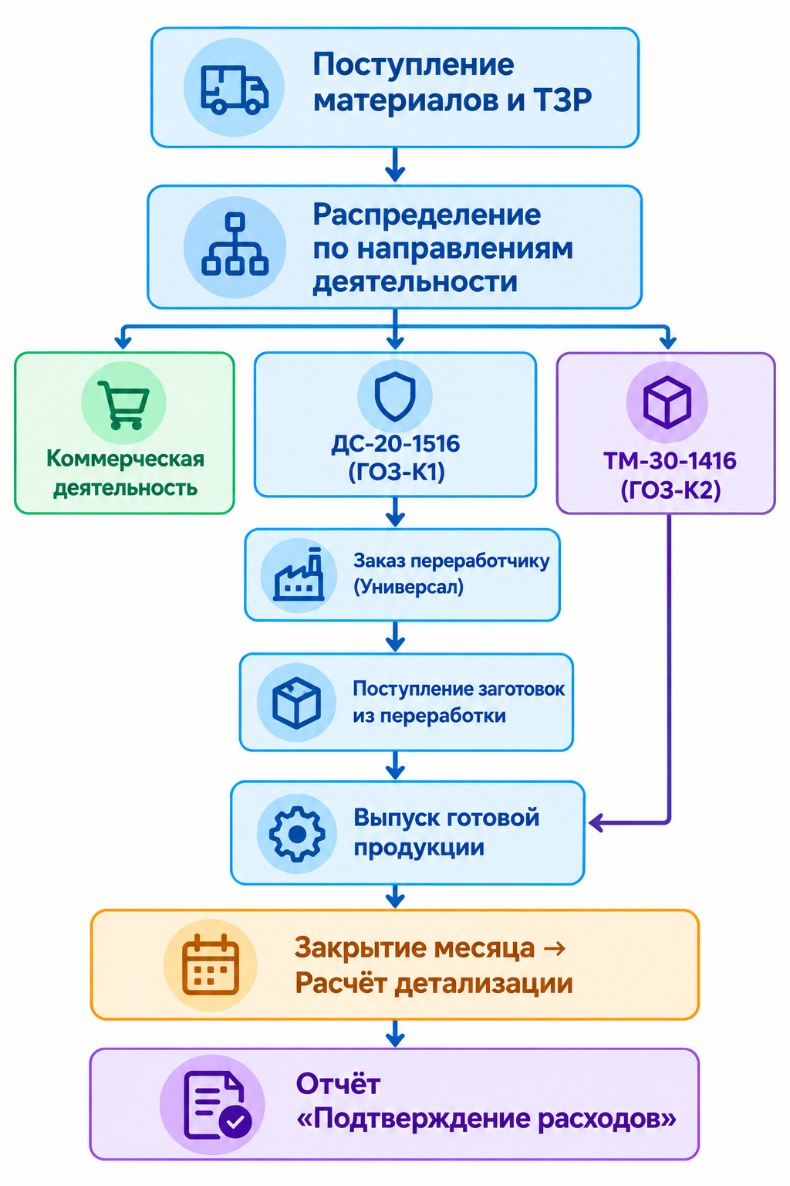
Шаг 1. Подготовка базы
1.1. Учетная политика и себестоимость
Где открыть: НСИ и администрирование → НСИ → Организации → карточка организации → вкладка «Учетная политика и налоги» → Учетная политика финансового учета.
Что заполнить:
- Период: 01.01.2026.
- Метод оценки стоимости товаров: ФИФО.
- Выпуск продукции: По фактической стоимости.
- Флаг «Детализировать материальные и постатейные затраты в себестоимости товаров» – включен.
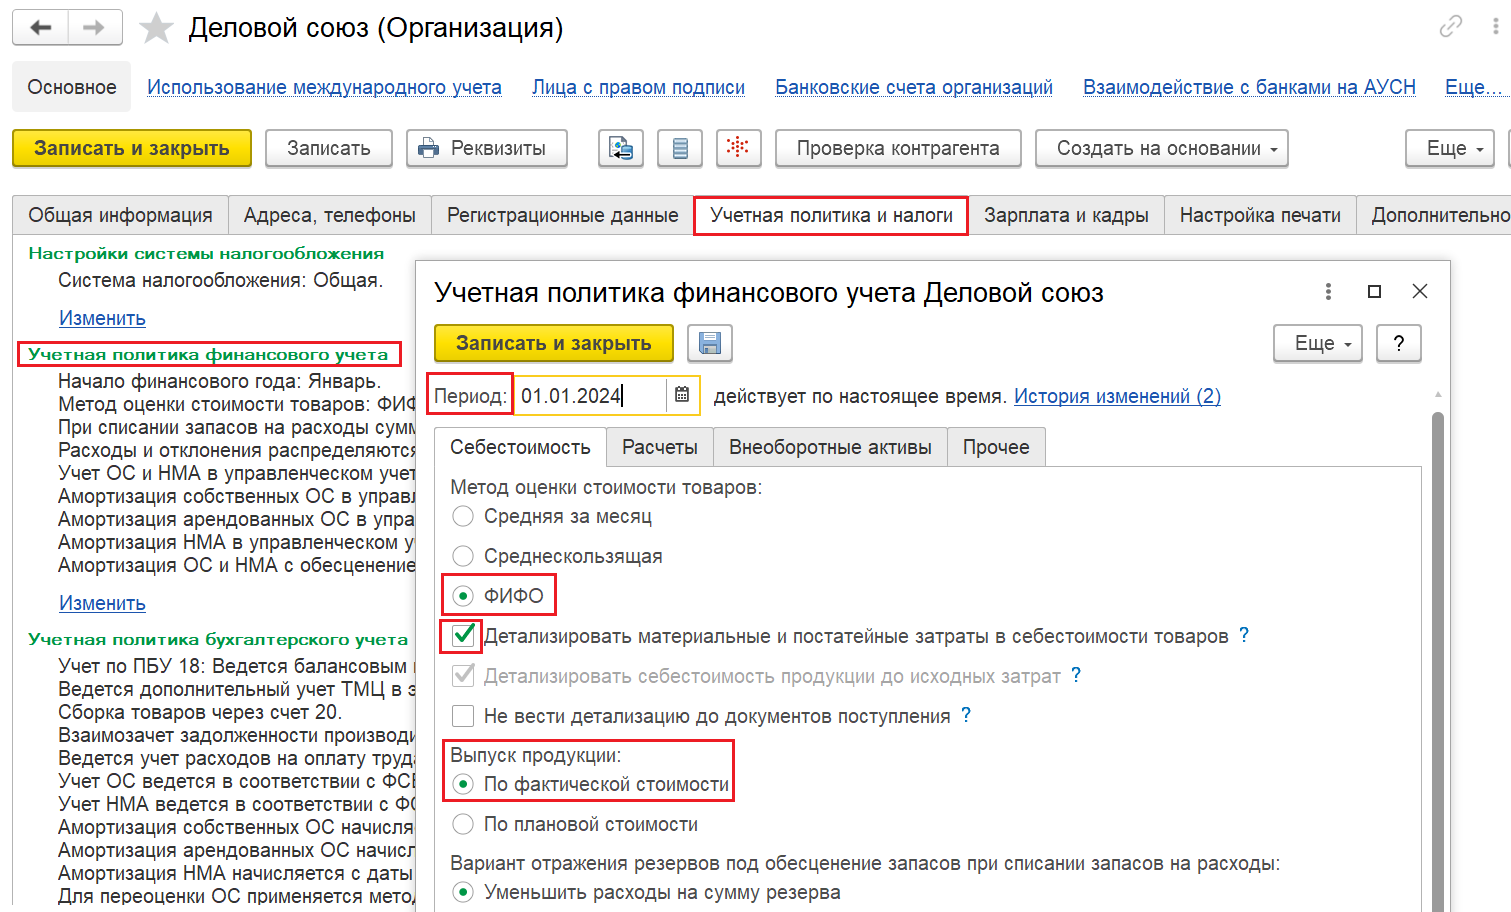
Зачем это нужно: ФИФО и выпуск по фактической стоимости обязательные условия для работы механизма детализации. Флаг активирует разузлование себестоимости.
Как проверить: после записи карточки убедитесь, что поля неактивны для изменения (система блокирует смену метода после начала учета).
Важно! После включения этих опций нельзя перейти на методы «Средняя за месяц», «Среднескользящая» или плановую стоимость. Повышенную детализацию также нельзя отключить. Решение принимается до начала учета и действует бессрочно. Это ограничение функциональности 1С, а не требование ПП № 874.
Где открыть (продолжение): НСИ и администрирование → Настройка НСИ и разделов → Финансовый результат и контроллинг.
Что заполнить: включить флаг «Финансовый результат по направлениям деятельности» на закладке «Финансовый результат».
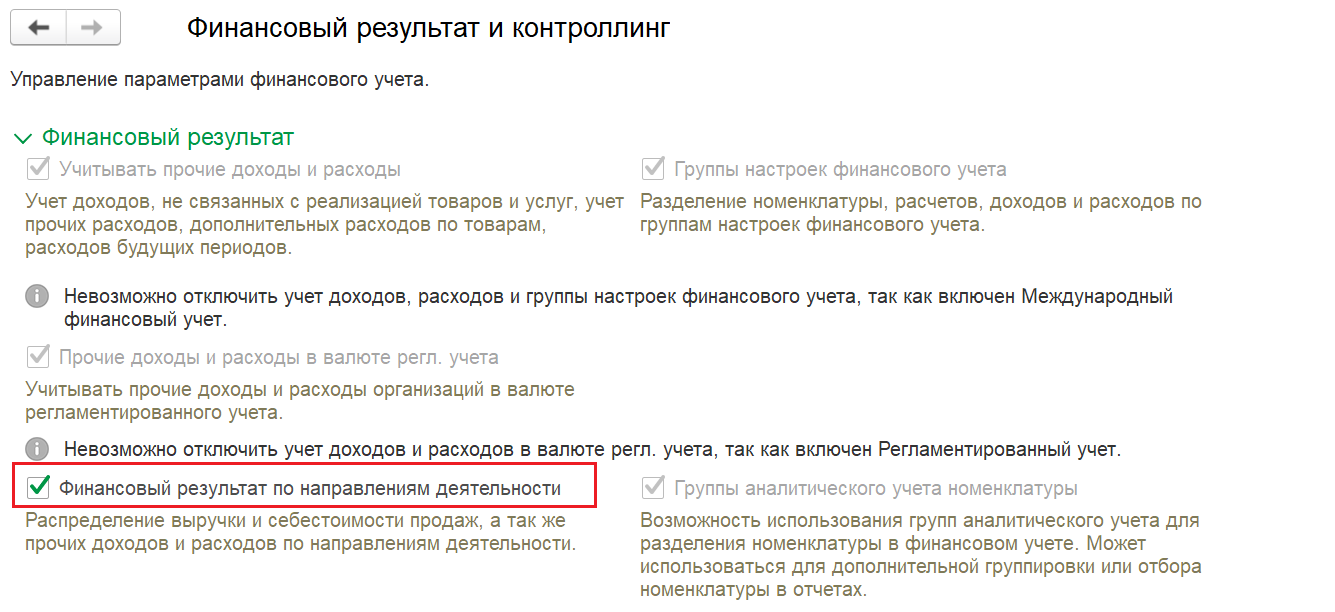
Зачем это нужно: без этого флага раздельный учет по контрактам ГОЗ и коммерческой деятельности не ведется, а отчет «Подтверждение расходов» не сформируется.
Как проверить: флаг установлен.
1.2. Направления деятельности и контракты
Где открыть: НСИ и администрирование → НСИ → Направления деятельности.
Что заполнить: создайте три элемента.
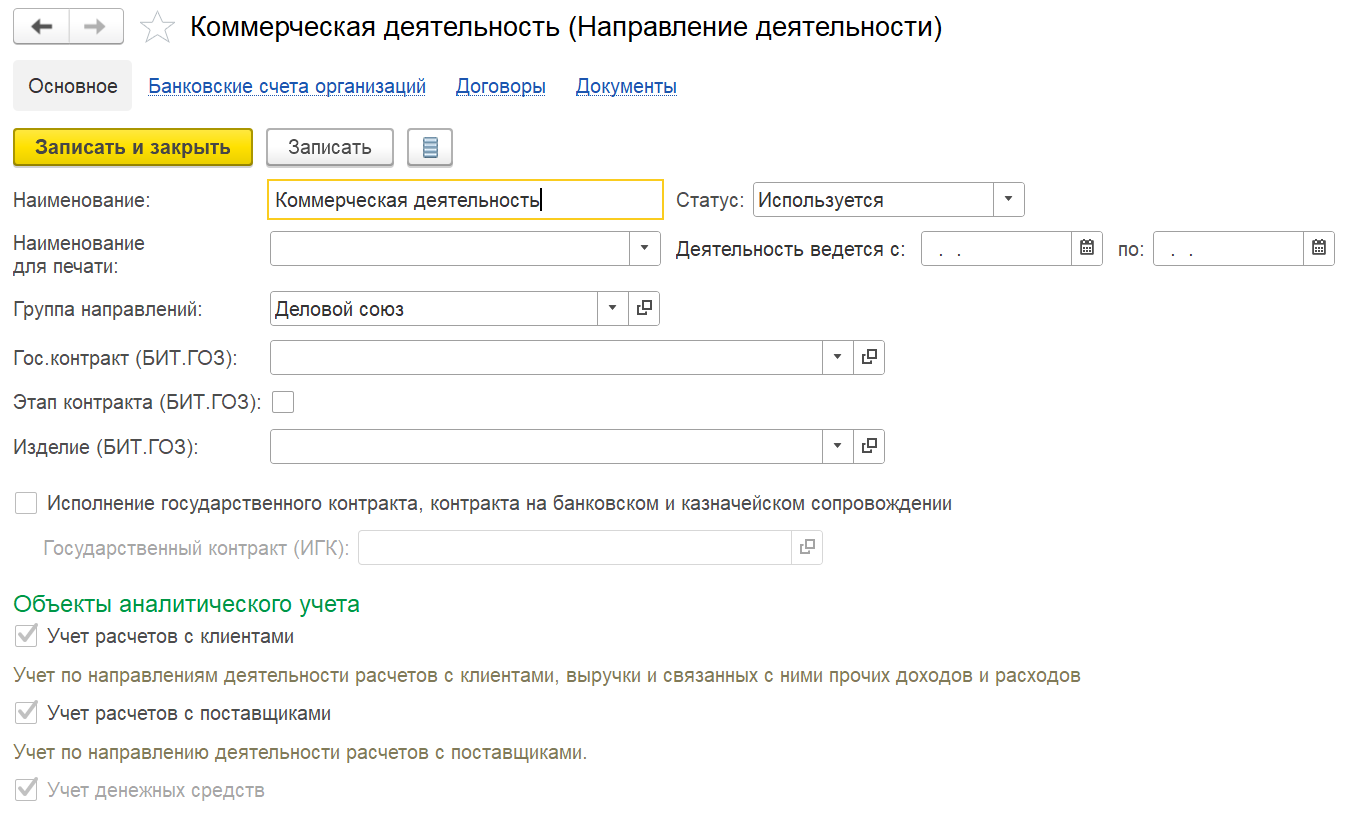
Коммерческая деятельность:
- Наименование: «Коммерческая деятельность».
- Признак: коммерческое.
- Флаг «Исполнение государственного контракта» – снят.
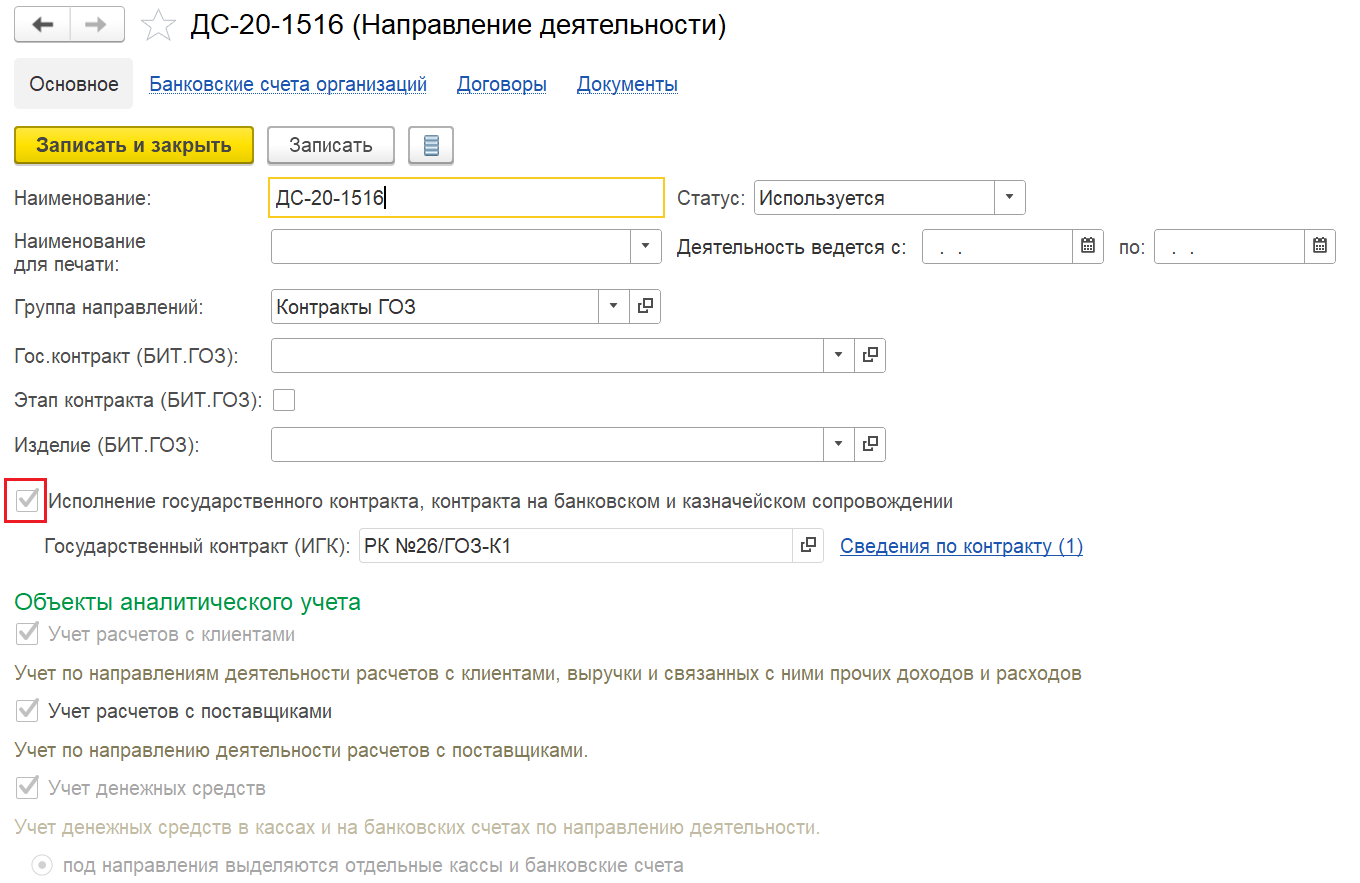
ДС-20-1516:
- Наименование: «ДС-20-1516».
- Признак: исполнение контракта ГОЗ.
- Флаг «Исполнение государственного контракта, контракта на банковском и казначейском сопровождении» – установлен.
- Государственный контракт (ИГК): РК №26/ГОЗ-К1.
- Гиперссылка «Сведения по контракту» – заполнить параметры.
ТМ-30-1416:
- Аналогично ДС-20-1516, но с контрактом РК №26/ГОЗ-К2.
Для каждого направления ГОЗ дополнительно:
Перейдите в карточку банковского счета организации.
- Тип счета: Казначейский.
- Признак: Счет по госконтракту.
- Номер лицевого счета: 71736Э23440 (для ДС-20-1516).
- Направление деятельности (госконтракт): ДС-20-1516.
- Раздел лицевого счета: 56895623.
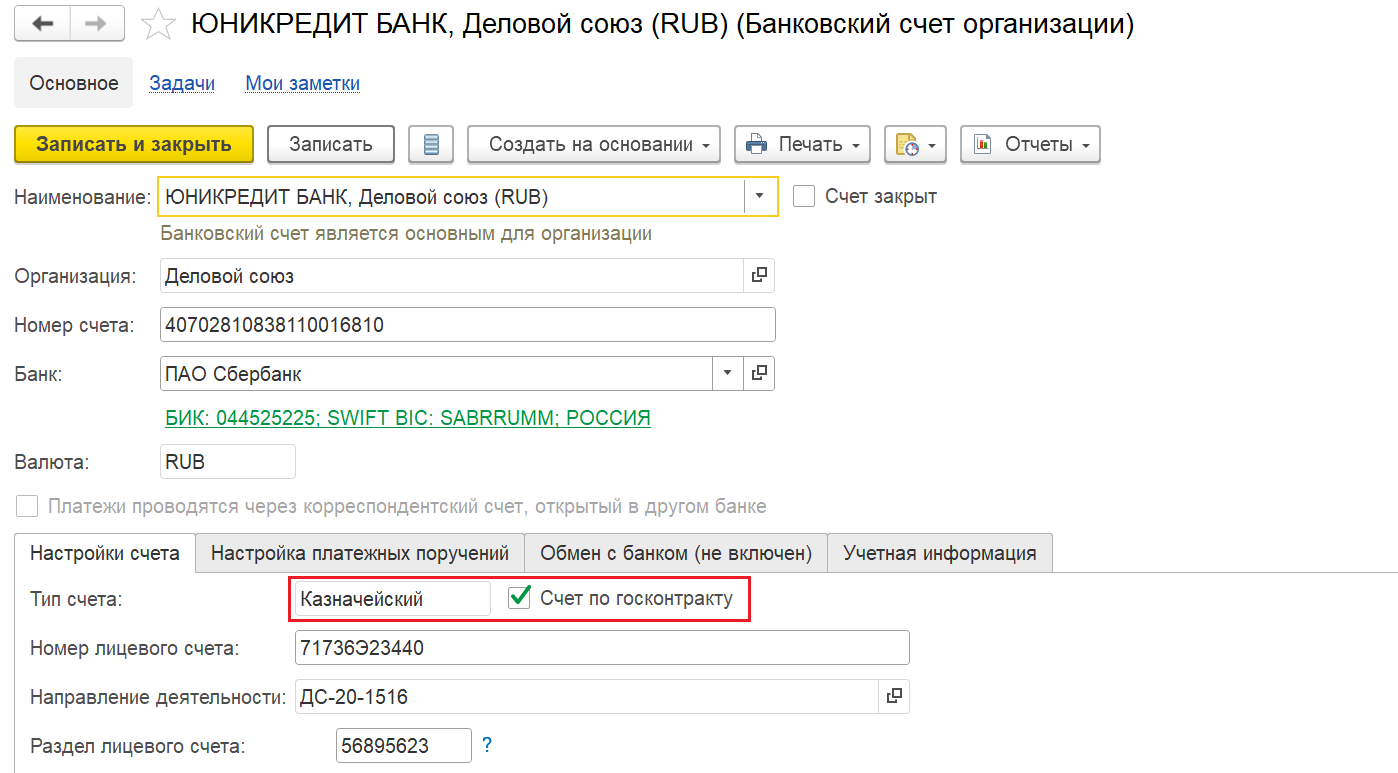
Зачем это нужно: без привязки банковского счета с типом «Казначейский» система не сможет корректно отбирать кассовые затраты (графа 5 декларации).
Как проверить: в карточке направления деятельности ГОЗ отображается гиперссылка на сведения по контракту; в карточке банковского счета указан тип «Казначейский» и лицевой счет.
1.3. Статьи калькуляции, статьи расходов и РКМ
Где открыть: Производство → См. также → Статьи калькуляции.
Что заполнить: создайте статьи для каждой группы затрат:
- «Материалы основные» (тип затрат – материальные).
- «Зарплата» (тип затрат – оплата труда).
- «Общепроизводственные расходы» (тип затрат – ОПР).
- «Услуги переработчика» (тип затрат – работы).
Для статей, включаемых в цену ГОЗ, установите флаг «Учитывать при формировании цены продукции ГОЗ» и выберите соответствующую статью РКМ (см. заполнение статей РКМ ниже).
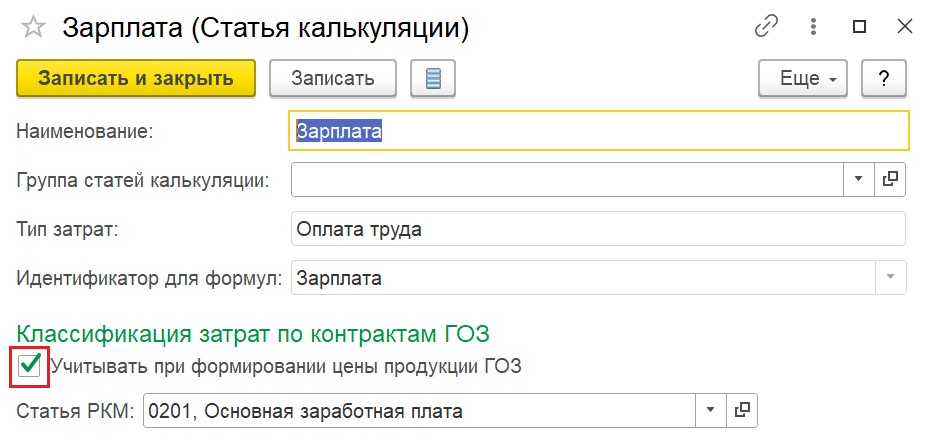
Зачем это нужно: признак «Учитывать при формировании цены продукции ГОЗ» – это фильтр, по которому расходы попадают в отчет. Без него сумма не будет включена в графу 6.
Как проверить: в карточке статьи калькуляции отображается выбранная статья РКМ, например «0201, Основная заработная плата».
Где открыть (продолжение): Регламентированный учет → Настройки и справочники → Статьи РКМ.
Что заполнить: нажмите кнопку «Заполнить» – справочник заполнится по классификатору приказа Минпромторга России от 08.02.2019 № 334.
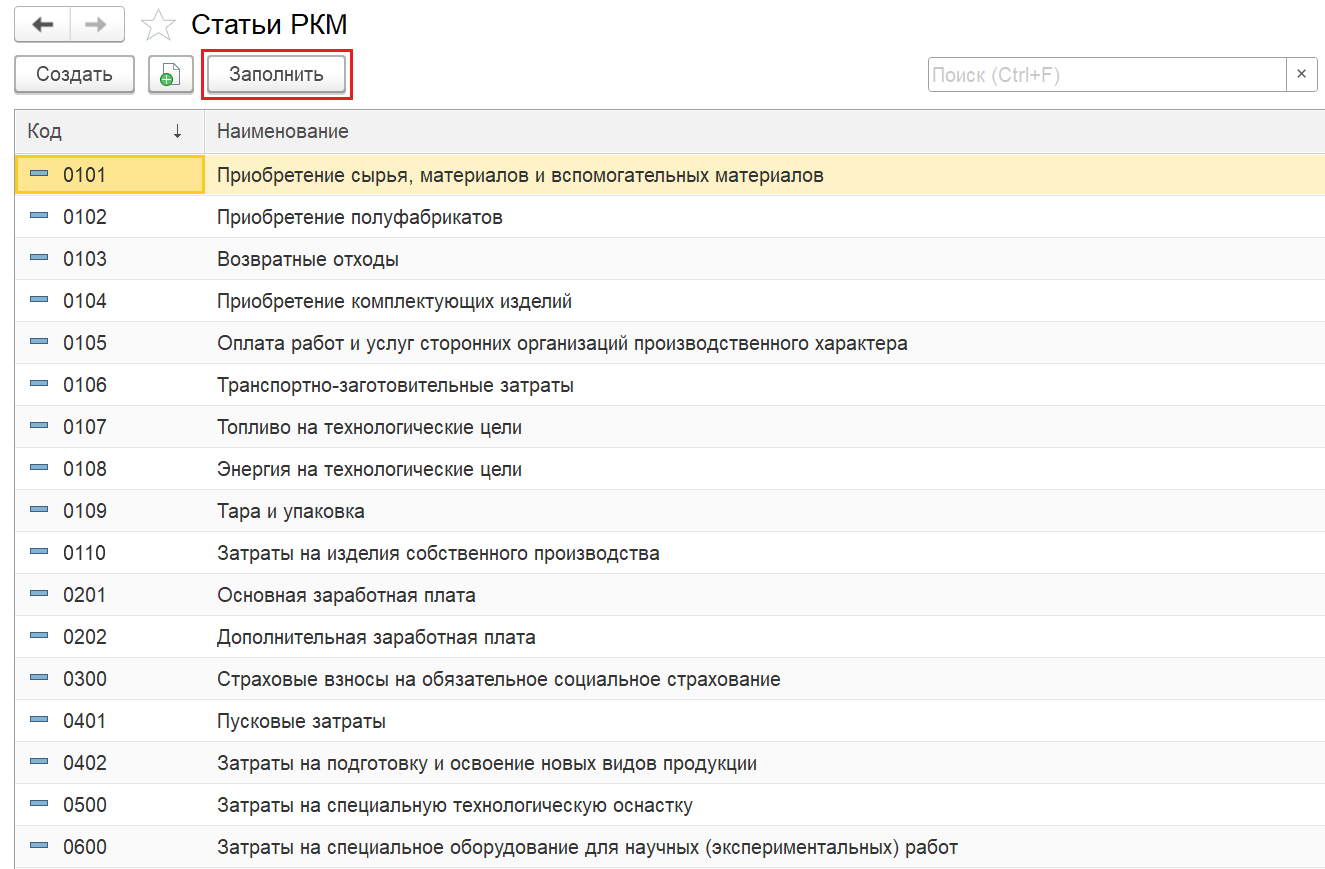
Зачем это нужно: справочник РКМ – аналитика, которая связывает статьи калькуляции с кодами расходов по приказу № 334. Без сопоставления отчет не сможет разнести суммы по кодам.
Как проверить: в списке статей РКМ присутствуют коды 0101–0110, 0201–0202, 0300, 0401–0402 и т.д.
1.4. Номенклатура и спецификации
Где открыть: НСИ и администрирование → Номенклатура.
Что заполнить:
- «Заготовка "Корпус"» – вид: Полуфабрикаты, ед. изм. шт., ставка НДС.
- «Блок-контейнер 357-ДВ» – вид: Продукция, ед. изм. шт., ставка НДС.
- «Лист 0,6 63С2А» – вид: Материал, ед. изм. кг.
- «Комплект крепежа С-1» – вид: Материал, ед. изм. шт.
Где открыть (продолжение): Производство → Нормативно-справочная информация → Ресурсные спецификации.
Что заполнить: создайте три спецификации.
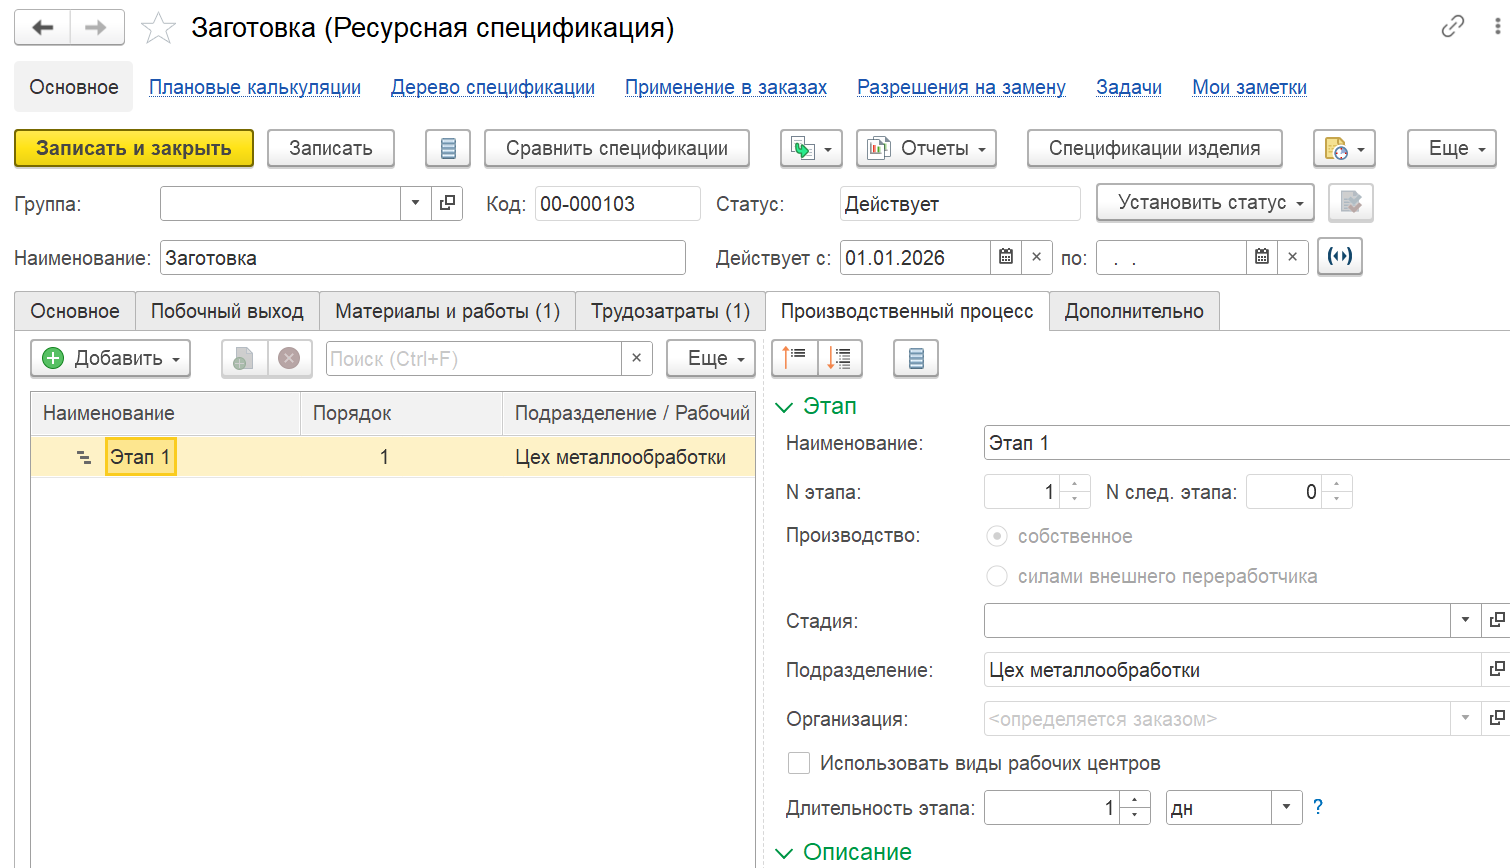
Спецификация «Заготовка»:
- Основное: Заготовка «Корпус» – 1 шт.
- Материалы и работы: Лист 0,6 63С2А – 10 кг, статья калькуляции «Материалы основные».
- Трудозатраты: Сварочные работы, 4 разряд – 1 ч (расценка 500 руб.), статья калькуляции «Зарплата».
- Производственный процесс: Этап 1, подразделение «Цех металлообработки», производство – собственное.
Спецификация «Блок-контейнер 357-ДВ»:
- Основное: Блок-контейнер 357-ДВ – 1 шт.
- Материалы и работы: Комплект крепежа С-1 – 2 шт., статья калькуляции «Материалы основные»; Заготовка «Корпус» – 1 шт., статья калькуляции «Полуфабрикаты».
- Трудозатраты: Сварочные работы, 4 разряд – 0,5 ч., статья калькуляции «Зарплата».
- Производственный процесс: Этап 1, сварочно-сборочный цех.
Спецификация «Заготовка "Корпус" переработчик»:
- Основное: Заготовка «Корпус» – 1 шт.
- Материалы и работы: Лист 0,6 63С2А – 10 кг., статья калькуляции «Материалы основные».
- Трудозатраты: не заполняются.
- Производственный процесс: Этап 1 «Силами внешнего переработчика», переработчик – Универсал.
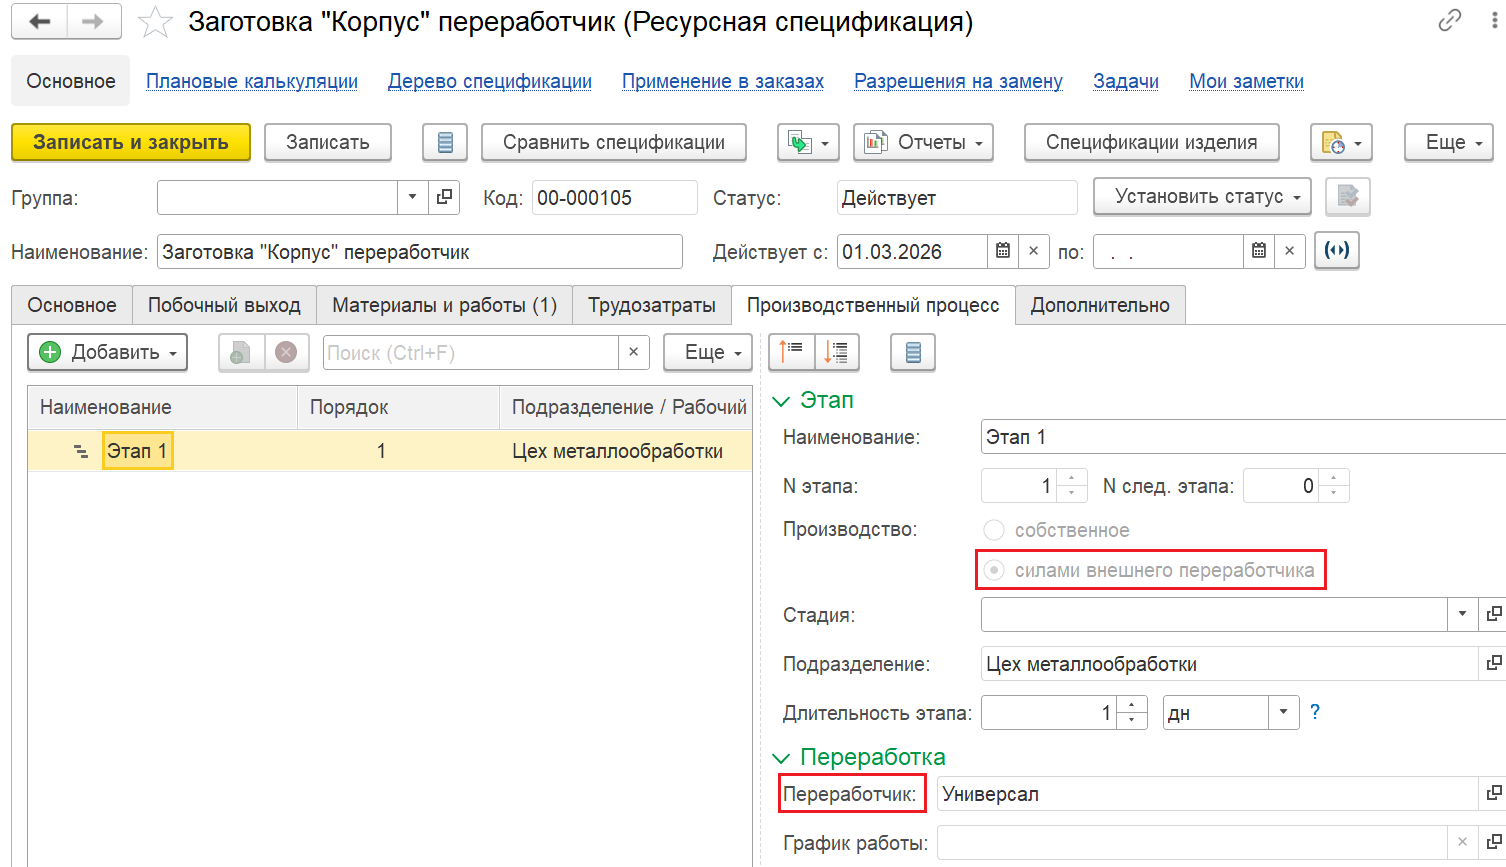
Зачем это нужно: спецификация с признаком «Силами внешнего переработчика» позволяет системе автоматически подставлять переработчика и формировать заказ на переработку.
Как проверить: в карточке спецификации на закладке «Производственный процесс» установлен признак «Силами внешнего переработчика» и указан контрагент «Универсал».
1.5. Зарплатные способы отражения
Где открыть: Зарплата → Настройки и справочники → Нормативно-справочная информация → Способы отражения зарплаты.
Что заполнить: создайте три способа.
| Наименование способа | Статья расходов | Направление деятельности |
|---|---|---|
| Зарплата – Коммерция | Заработная плата | Коммерческая деятельность |
| Зарплата – ДС-20-1516 | Заработная плата | ДС-20-1516 |
| Зарплата – ТМ-30-1416 | Заработная плата | ТМ-30-1416 |
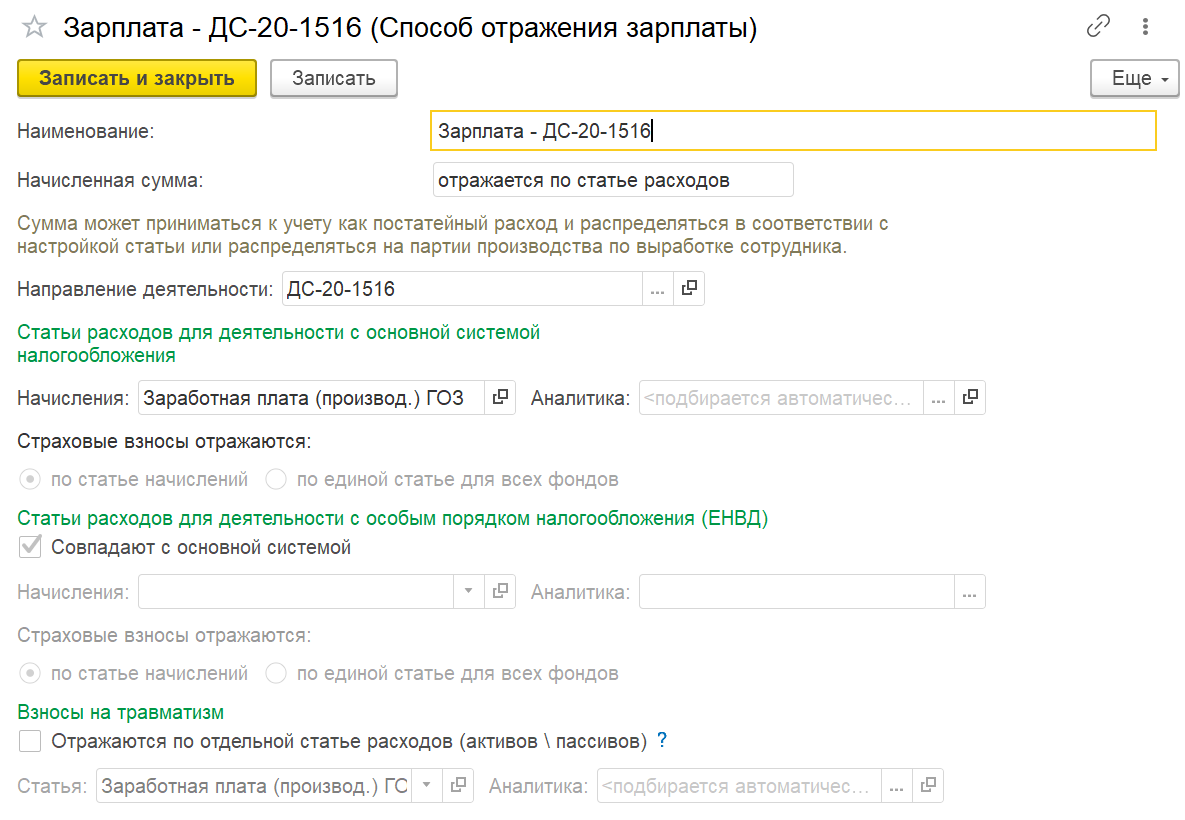
Для каждого способа в разделе «Статьи расходов для деятельности с основной системой налогообложения» укажите статью «Заработная плата».
Где открыть (продолжение): Кадры → Сотрудники → карточка сотрудника → вкладка «Кадровые документы».
Что заполнить: в документе приема на работу укажите способ отражения:
- Неамов В.В. – «Зарплата – Коммерция».
- Любяшева Г.А. – через документ «Распределение основного заработка» (Зарплата → Бухучет → Распределение основного заработка): 50% ДС-20-1516, 50% ТМ-30-1416.
- Иванова Н.Ю. – через «Распределение основного заработка»: 30% Коммерция, 70% ДС-20-1516.
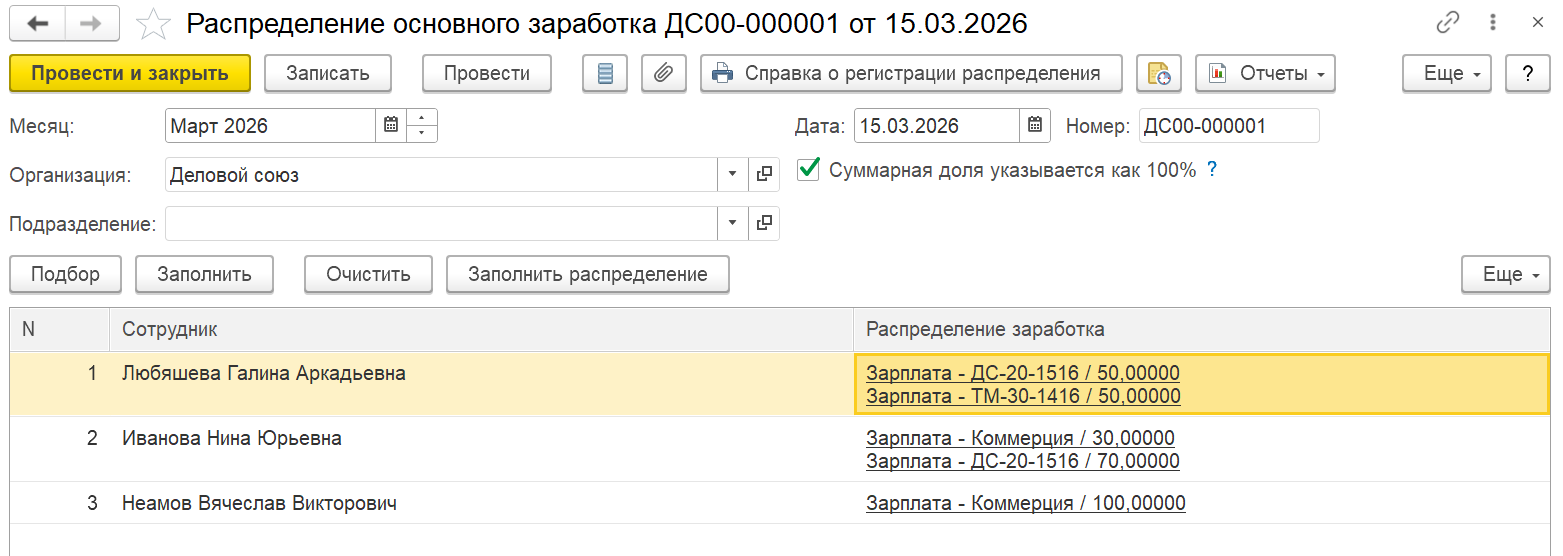
Зачем это нужно: распределение заработка обеспечивает автоматическое отнесение зарплаты на разные направления деятельности без ручных корректировок.
Как проверить: в документе «Распределение основного заработка» суммарная доля равна 100%.
Шаг 2. Проведение операций по сквозному примеру
2.1. Поступление материалов
Цель: оприходовать материалы на общий склад.
Документ: Закупки → Приобретение товаров и услуг.
Ключевые поля:
- Контрагент: Металл-Сервис.
- Склад: Склад отдела снабжения М1.
- Направление деятельности: не указывается – материалы поступают на общий склад.
Табличная часть:
| Номенклатура | Количество | Цена, руб. | Сумма, руб. |
|---|---|---|---|
| Лист 0,6 63С2А | 500 кг | 120 | 60 000 |
| Комплект крепежа С-1 | 2 000 шт | 45 | 90 000 |
Ожидаемые движения: Дт 10.01, 10.02 Кт 60 на сумму 150 000 руб.
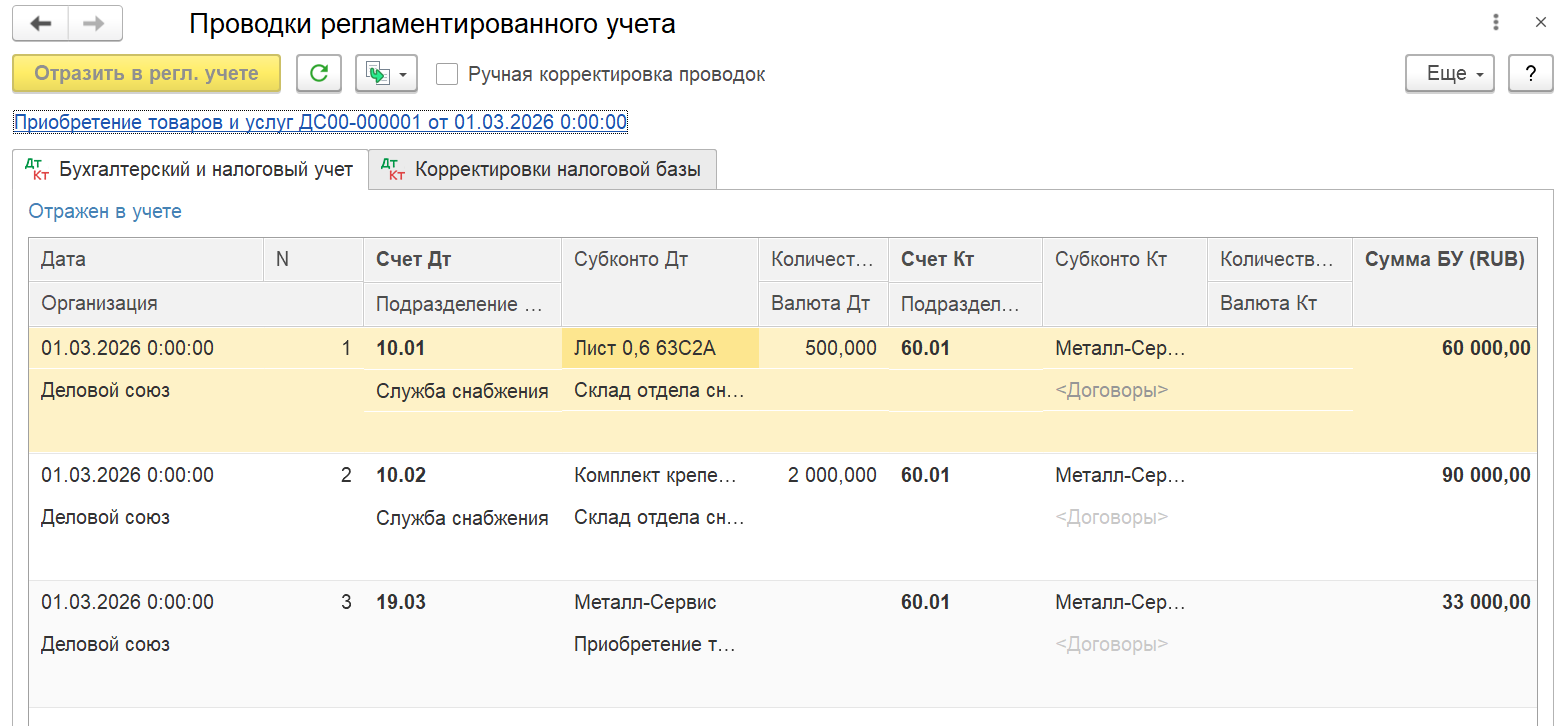
Контроль результата: откройте проводки документа – суммы совпадают с табличной частью.
2.2. Поступление транспортных расходов (ТЗР)
Цель: включить транспортные расходы в стоимость материалов.
Документ: Закупки → Приобретение услуг и прочих активов.
Ключевые поля:
- Контрагент: Альфа, договор № 3/ТТ.
- Статья расходов: «Транспортно-заготовительные расходы» (вариант распределения – «На себестоимость товаров»).
- Сумма: 15 000 руб.
Ожидаемые движения: Дт 10.ДР Кт 60 на сумму 15 000 руб. При списании в производство программа автоматически выделит ТЗР на предопределенную статью калькуляции «Транспортно-заготовительные затраты».
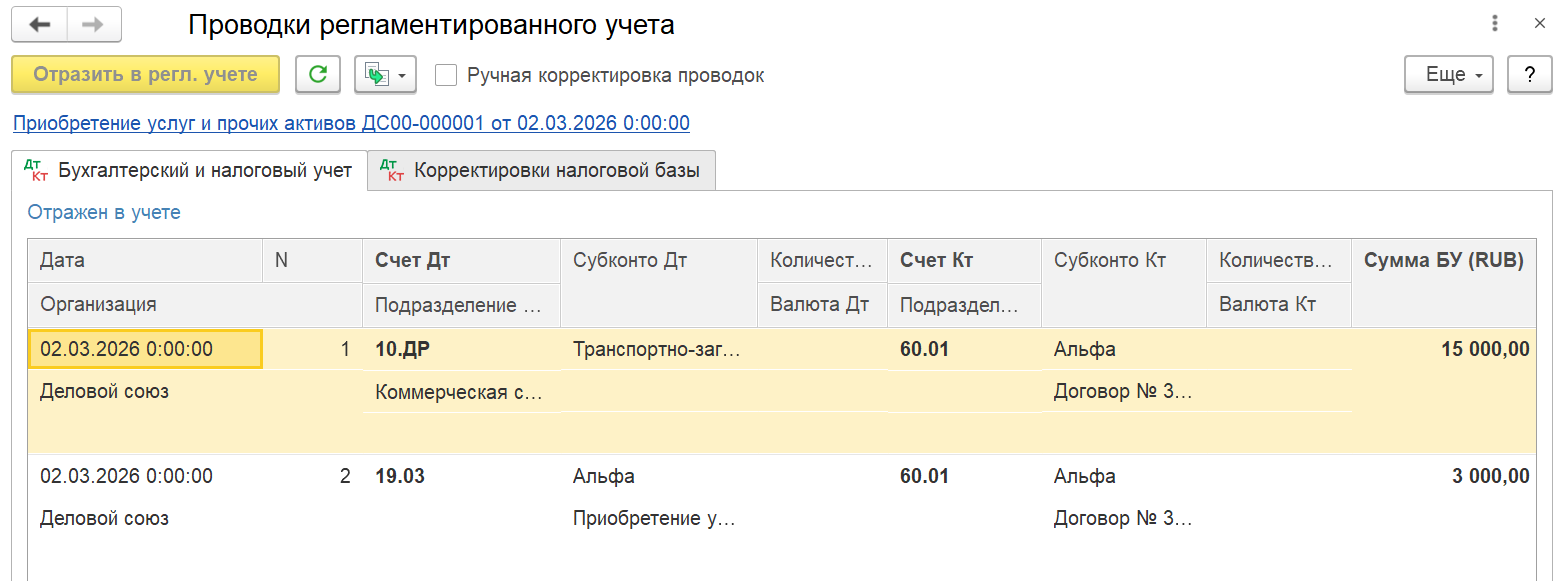
Контроль результата: в карточке статьи расходов ТЗР выбрана статья калькуляции 0106 «Транспортно-заготовительные затраты».
2.3. Распределение материалов по направлениям деятельности
Цель: обособить материалы под конкретные контракты и коммерческую деятельность.
Документ: Склад и доставка → Внутренние документы (все) → Передача материалов в кладовую.
Ключевые поля:
- Склад-отправитель: Склад отдела снабжения М1.
- Склад-получатель: Цеховая кладовая (склад с признаком «Кладовая цеха»).
- Направление деятельности (госконтракт): ДС-20-1516.
Табличная часть (для ДС-20-1516):
| Номенклатура | Количество | Ед. изм. |
|---|---|---|
| Лист 0,6 63С2А | 200 | кг |
| Комплект крепежа С-1 | 1200 | шт |
Ожидаемые движения: Дт 20.01 Кт 10.01, 10.02 с аналитикой по направлению деятельности (госконтракт) ДС-20-1516.
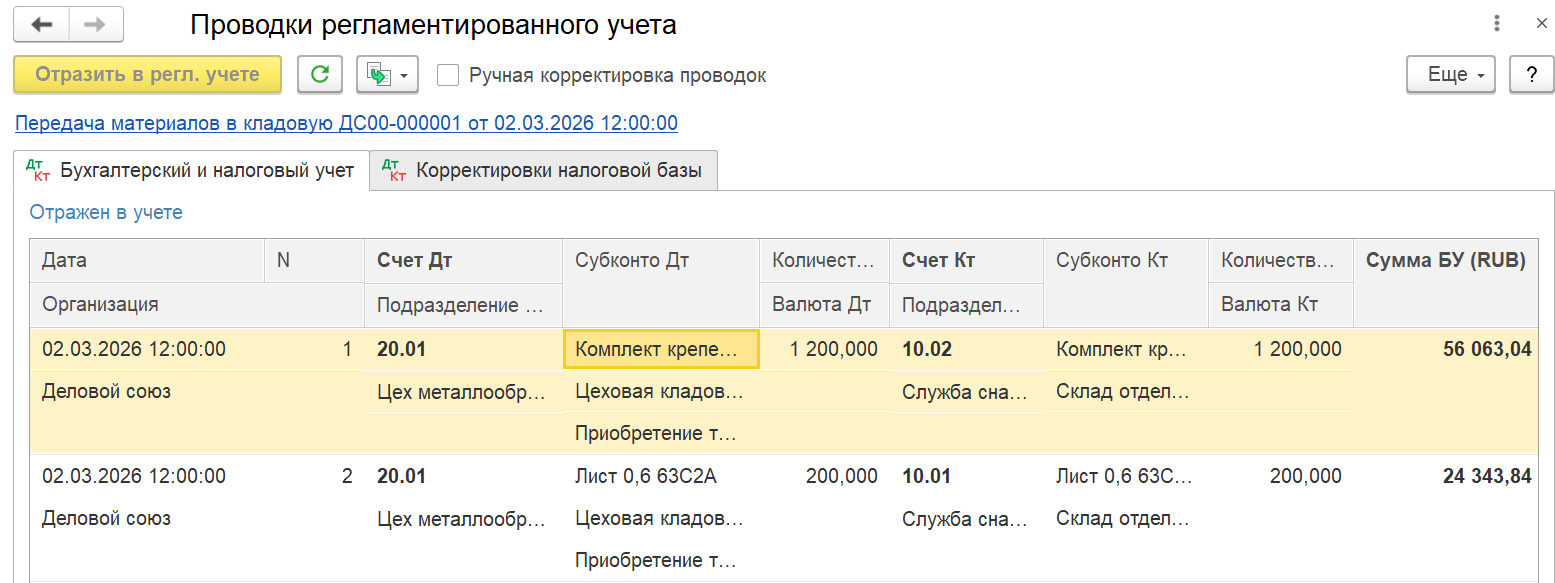
Контроль результата: сформируйте ОСВ по счету 20.01 – остатки видны в разрезе направлений деятельности.
Повторите операцию:
- Для ТМ-30-1416: Лист 0,6 63С2А – 150 кг, Комплект крепежа С-1 – 400 шт.
- Для Коммерческой деятельности: Лист 0,6 63С2А – 150 кг, Комплект крепежа С-1 – 400 шт.
Материалы, поступившие одним документом на 150 000 руб., распределились по трем направлениям деятельности.
2.4. Выпуск полуфабриката «Заготовка "Корпус"» (первый передел) – ТМ-30-1416
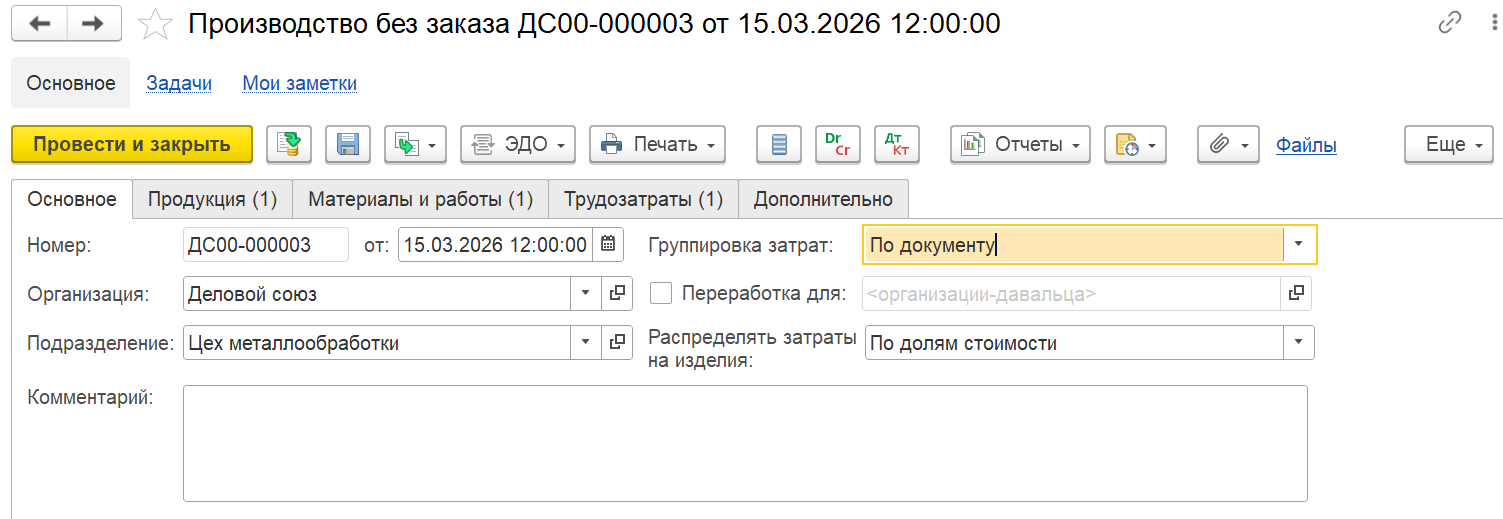
Цель: выпустить полуфабрикат собственными силами по направлению деятельности (госконтракт) – ТМ-30-1416.
Документ: Производство → Производственный учет → Документы производства (все) → Производство без заказа.
Ключевые поля:
- Организация: Деловой союз.
- Подразделение: Цех металлообработки.
- Группировка затрат: По документу.
- Направление деятельности (госконтракт): ТМ-30-1416.
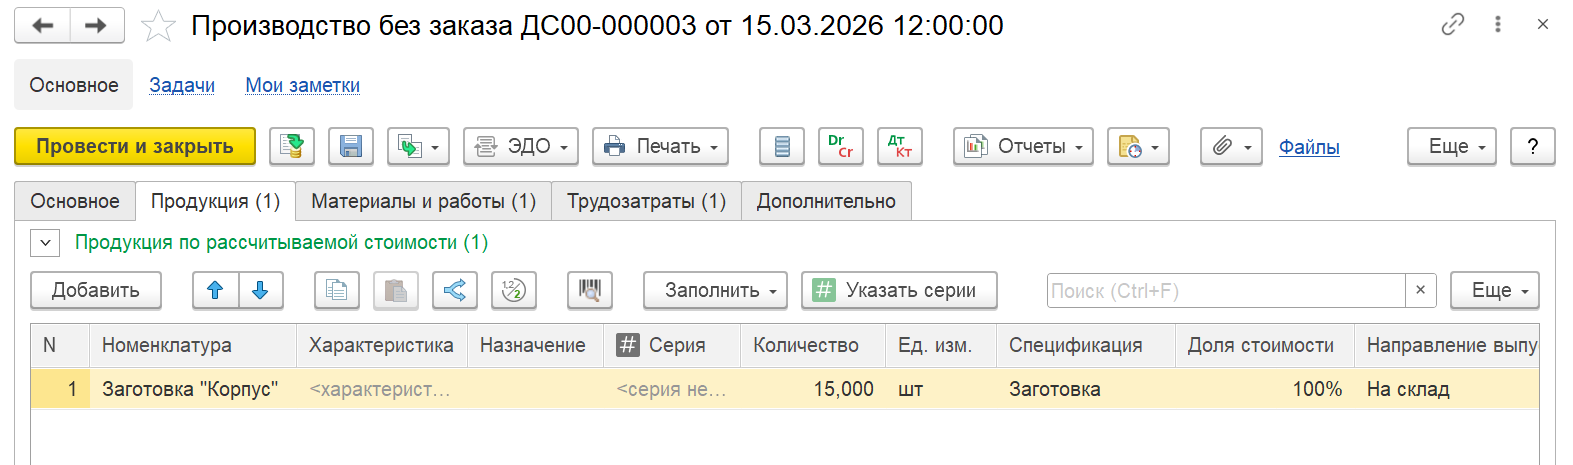
Закладка «Продукция»:
- Заготовка «Корпус» – 15 шт., спецификация «Заготовка», получатель – кладовая цеха.
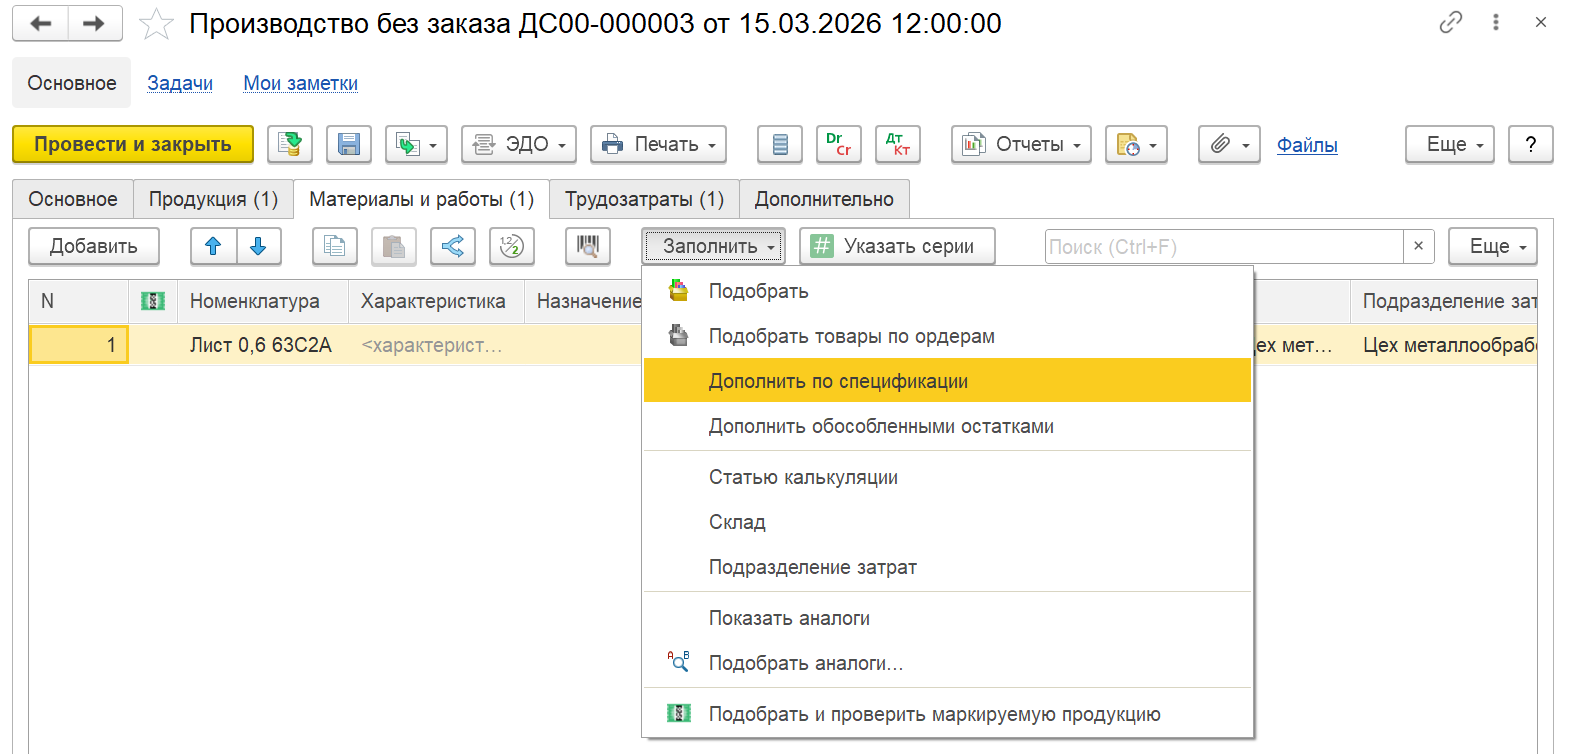
Закладка «Материалы и работы»: нажмите «Заполнить → Дополнить по спецификации» – система подставит Лист 0,6 63С2А. Проверьте склад-источник – цеховая кладовая.
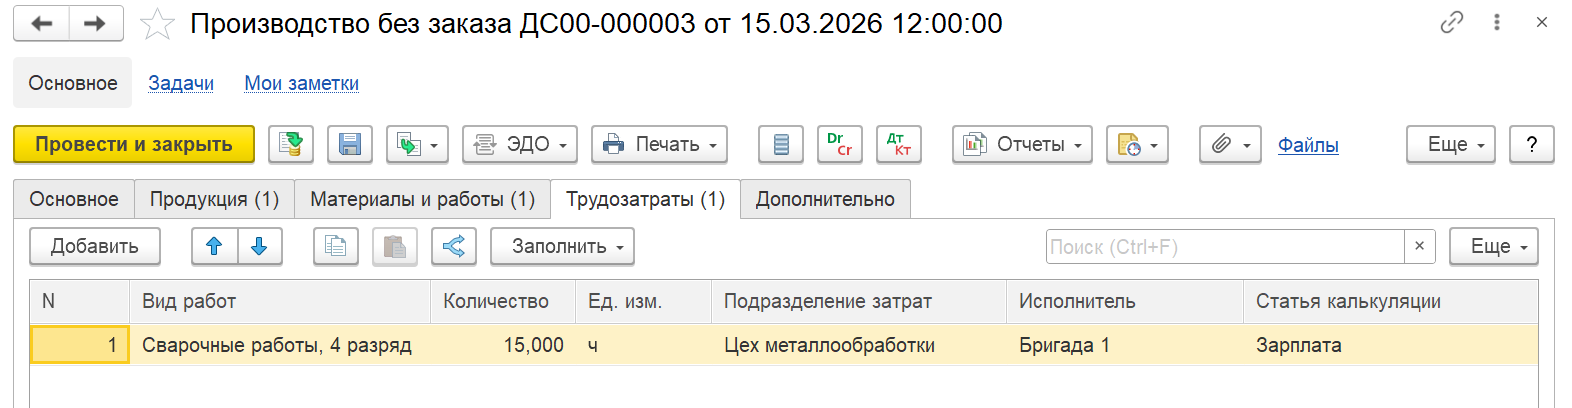
Закладка «Трудозатраты»: нажмите «Заполнить → Дополнить по спецификации» – подставятся сварочные работы и исполнители.
Ожидаемые движения:
- Дт 20.03 Кт 20.01 – списание материалов из кладовой в производство.
- Дт 20.04 Кт 20.03 – выпуск полуфабриката.
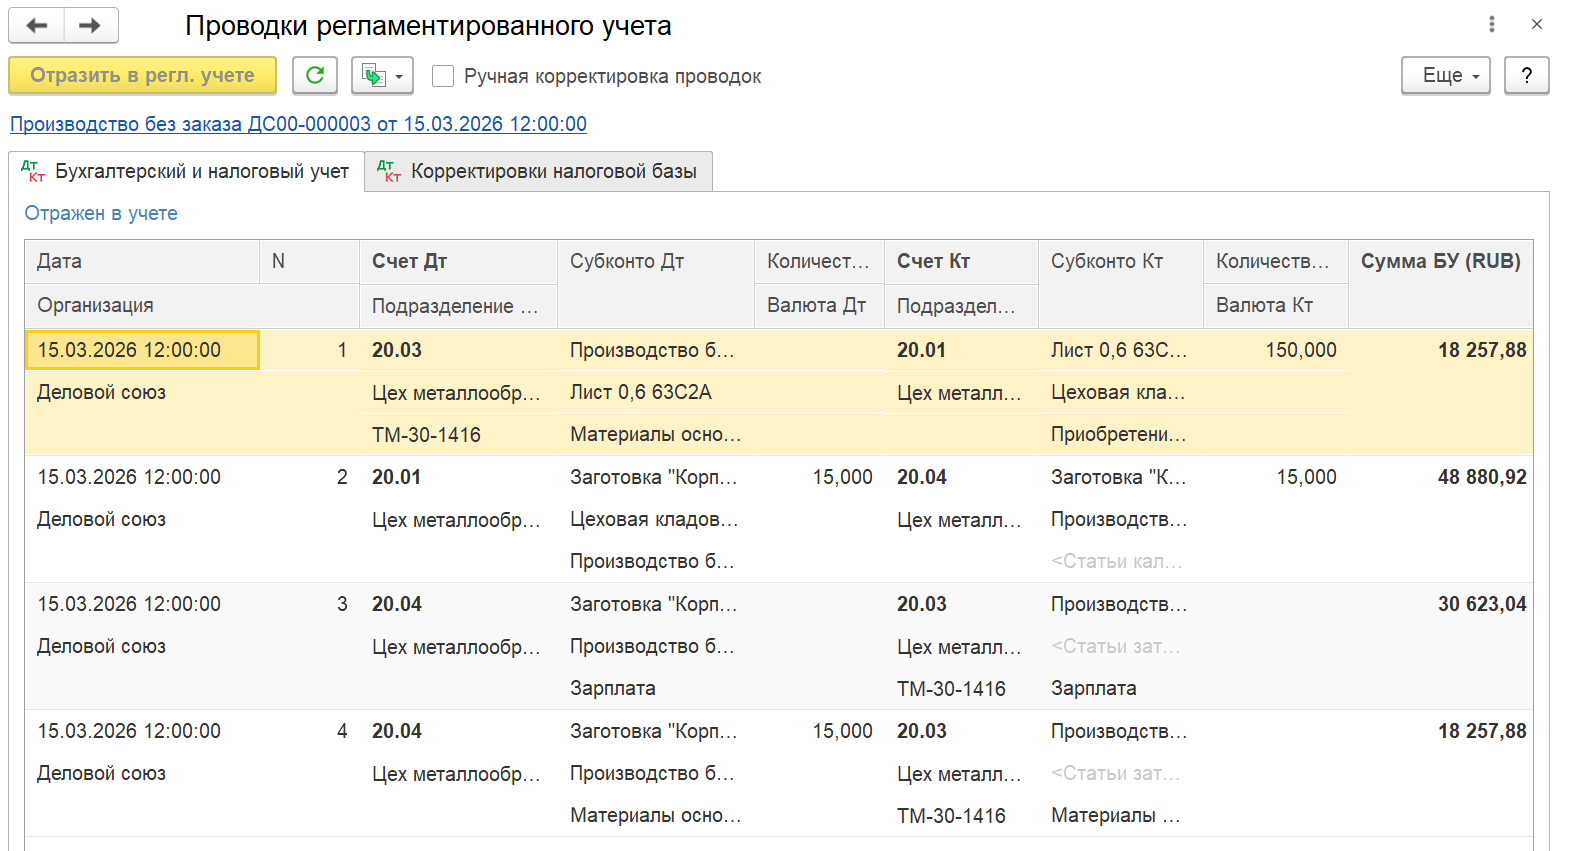
Контроль результата: в проводках по Дт 20.03 видны статьи калькуляции «Материалы основные» и «Зарплата».
2.5. Выпуск готового изделия «Блок-контейнер 357-ДВ» (второй передел) – ТМ-30-1416
Цель: собрать готовое изделие из полуфабриката и крепежа по направлению деятельности (госконтракт) – ТМ-30-1416.
Документ: Производство → Производство без заказа.
Ключевые поля:
- Организация: Деловой союз.
- Подразделение: Сварочно-сборочный цех.
- Направление деятельности (госконтракт): ТМ-30-1416.
Закладка «Продукция»:
- Блок-контейнер 357-ДВ – 15 шт., спецификация «Блок-контейнер 357-ДВ».
Закладка «Материалы и работы»:
- Заполните по спецификации: Комплект крепежа С-1 и Заготовка «Корпус».
Закладка «Трудозатраты»:
- Заполните по спецификации.
Ожидаемые движения:
- Дт 20.03 Кт 20.01 – списание материалов.
- В проводке по «Заготовке» сумма не «сворачивается» в одну статью, а разузловывается на первичные статьи калькуляции.
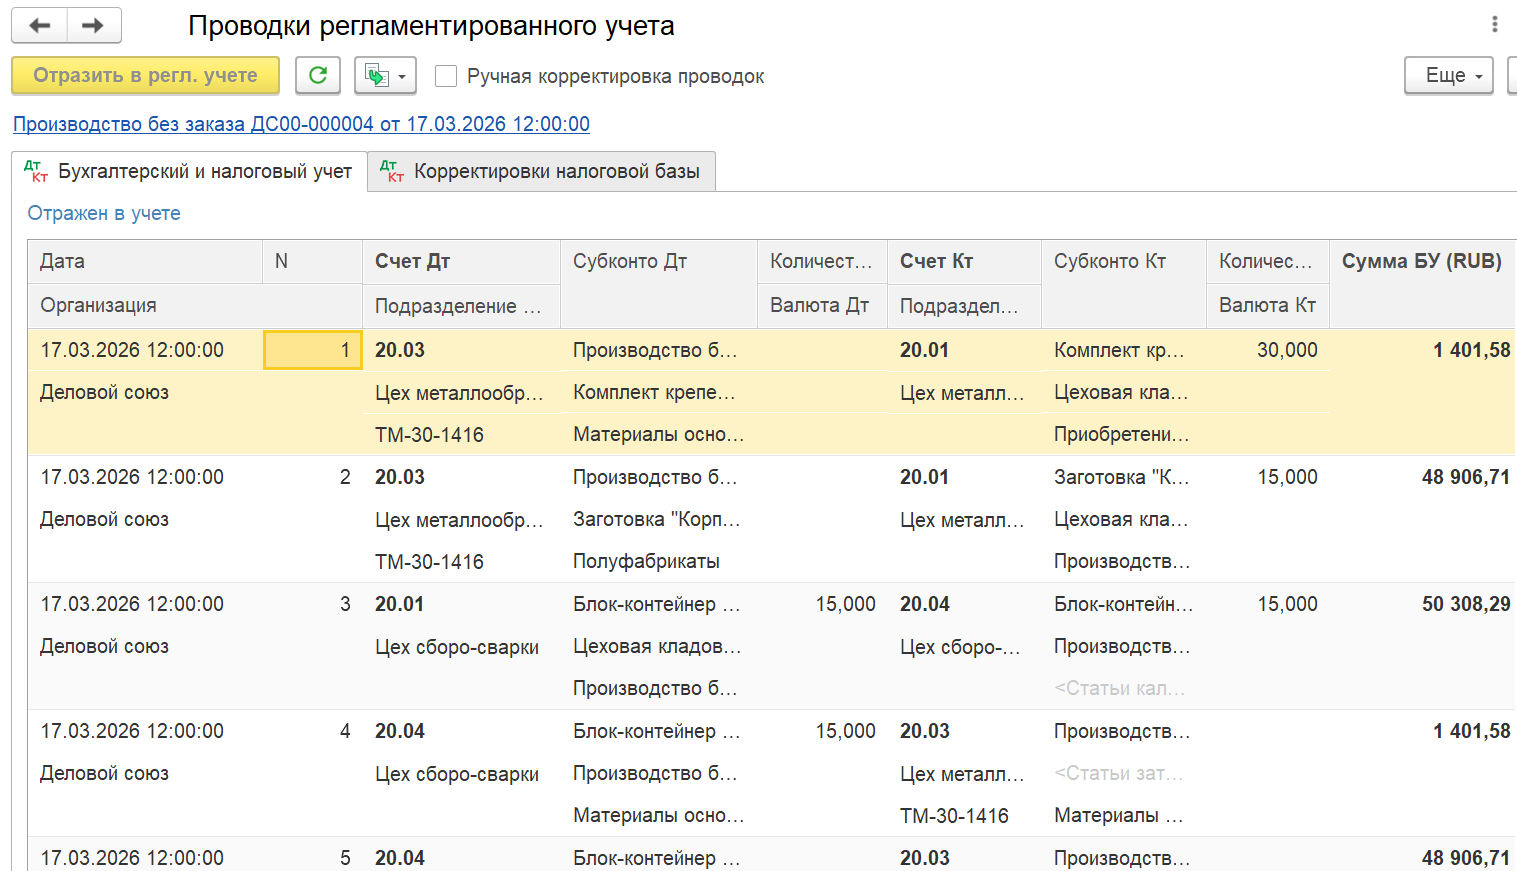
Контроль результата: в ОСВ по счету 20.03 за март видны суммы по статьям «Материалы основные» и «Зарплата» с указанием источника – «Заготовка "Корпус"».
Важно! Передача полуфабриката между направлениями деятельности.
Если полуфабрикат, выпущенный под одним контрактом, используется для производства продукции по другому контракту, необходимо сначала оформить «Корректировку назначения товаров» – иначе система не позволит списать его в производство по новому направлению. При передаче себестоимость полуфабриката (включая разузлованные статьи калькуляции) переносится на направление-получатель. Это означает, что в расходной декларации по контракту-получателю появятся затраты, фактически понесенные по контракту-источнику. Для целей ГОЗ такой перенос требует отдельного обоснования. Проверить движение можно в ОСВ по счету 20.03 с группировкой по направлениям деятельности: если по направлению-получателю есть суммы по номенклатуре, которая там не производилась, – это признак межконтрактной передачи.
2.6. Передача готовой продукции на склад
Цель: оприходовать готовую продукцию на склад.
Документ: Склад и доставка → Внутренние документы (все) → Передача продукции из кладовой.
Ключевые поля:
- Операция: Передача продукции из кладовой.
- Цеховая кладовая: Сварочно-сборочный цех.
- Склад: Склад готовой продукции.
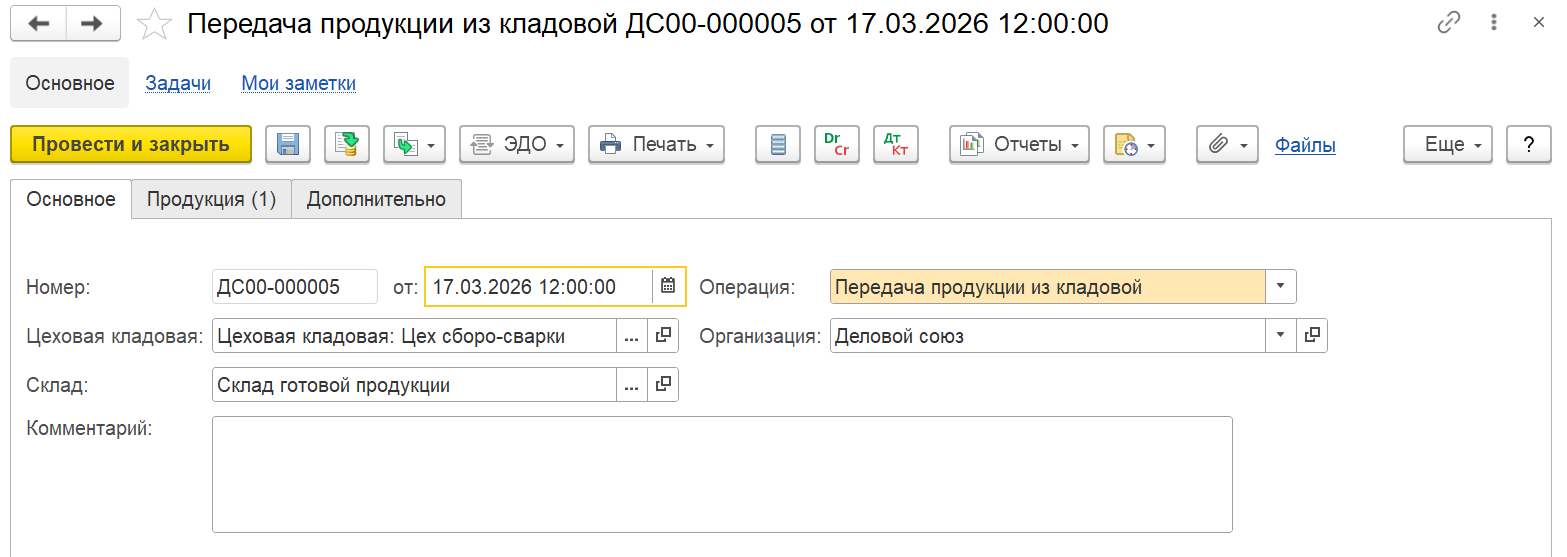
Ожидаемые движения: Дт 43 Кт 20.01 – себестоимость готовой продукции списывается со счета выпуска.
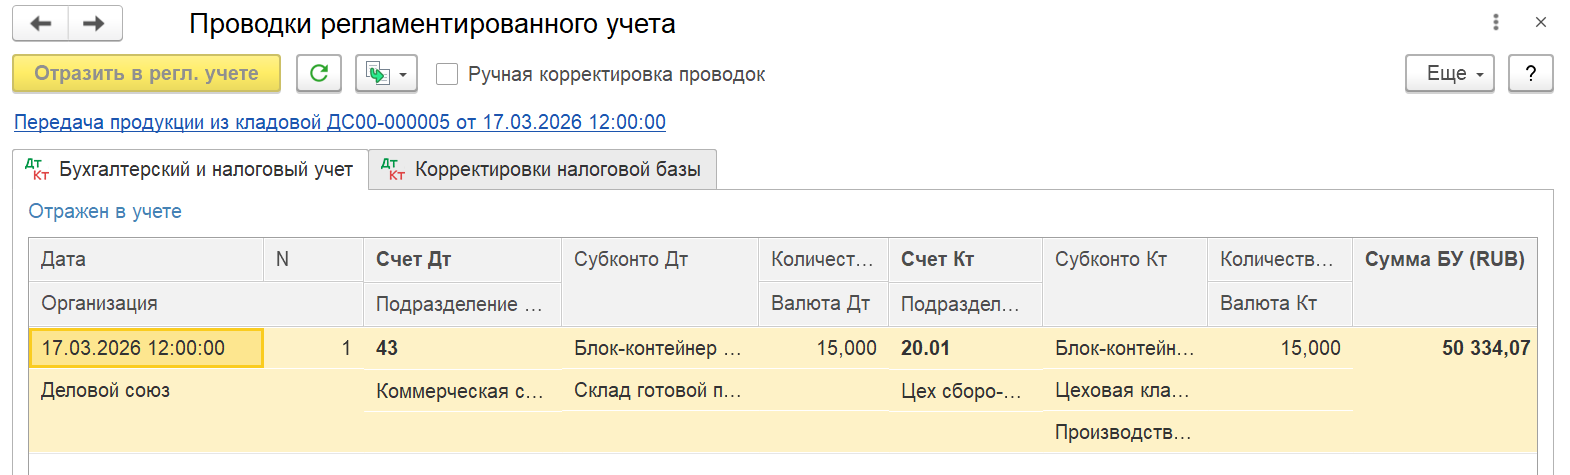
Контроль результата: в проводках по Дт 43 отображается номенклатура «Блок-контейнер 357-ДВ».
2.7. Заказ переработчику
Цель: оформить передачу материалов на переработку сторонней организации по направлению деятельности (госконтракт) – ДС-20-1516.
Документ: Производство → Передача в переработку → Заказы переработчикам.
Ключевые поля:
- Организация: Деловой союз.
- Переработчик: Универсал.
- Договор: Передача в переработку № 7/П.
- Направление деятельности (госконтракт): ДС-20-1516.
- Склад (продукция): Склад полуфабрикатов.
- Склад (материалы): Цеховая кладовая.
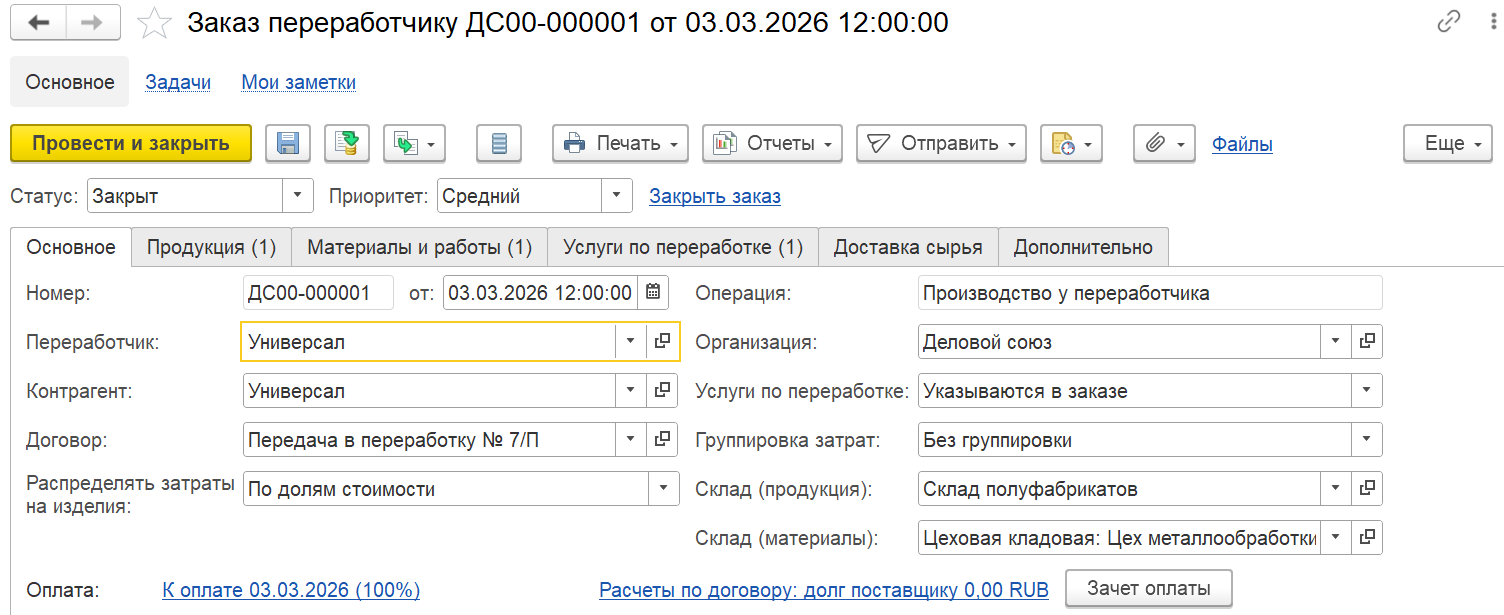
Закладка «Материалы и работы»: Лист 0,6 63С2А – 200 кг, статья калькуляции «Материалы основные».
Закладка «Продукция»: Заготовка «Корпус» – 20 шт., спецификация «Заготовка "Корпус" переработчик».
Закладка «Услуги по переработке»: стоимость услуг – 50 000 руб. (без НДС), статья калькуляции «Услуги переработчика».
Ожидаемые движения: заказ зафиксирован, проводки не формируются.
Контроль результата: документ проведен.
2.8. Передача материалов в переработку
Цель: передать материалы переработчику.
Документ: создайте на основании заказа переработчику → Передача сырья переработчику.
Ключевые поля:
- Контрагент: Универсал.
- Материалы: Лист 0,6 63С2А – 200 кг.
- Склад-отправитель: Склад материалов по заказу.
Ожидаемые движения: Дт 10.07 Кт 20.01 – материалы переданы в переработку, но остаются в собственности Деловой союз.
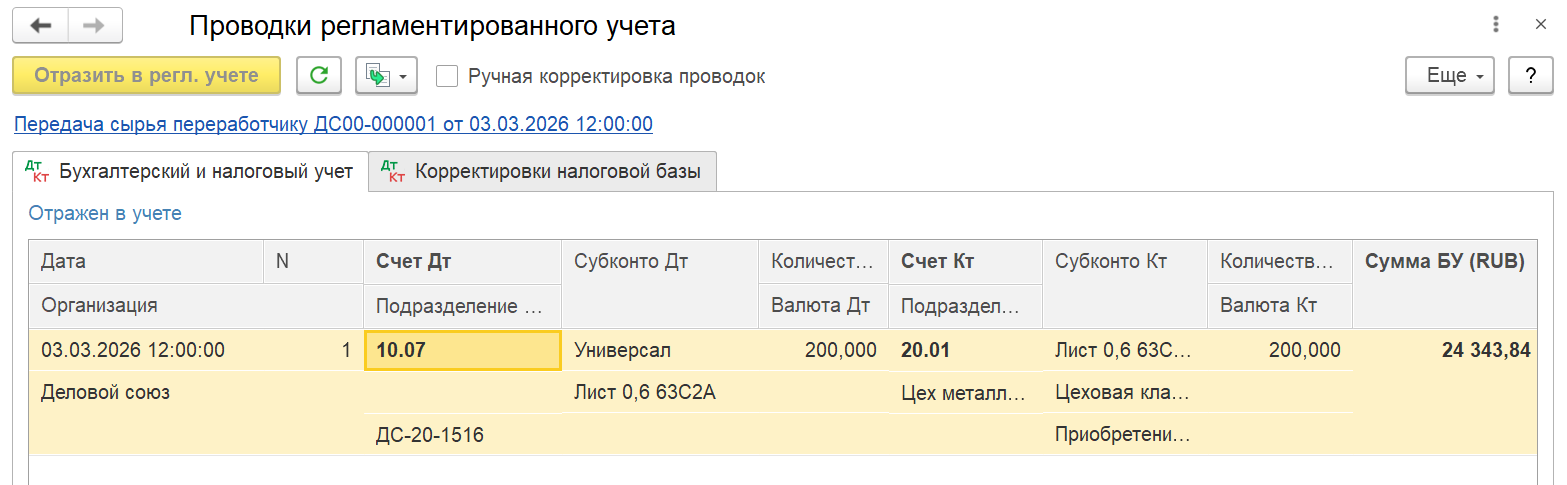
Контроль результата: в ОСВ по счету 10.07 видны остатки по контрагенту «Универсал». В проводках сумма складывается из стоимости материалов с учетом доли транспортно-заготовительных затрат, которая была автоматически включена в себестоимость материалов при поступлении. На 200 кг «Лист 0,6 63С2А» приходится 343,84 руб. ТЗР.
2.9. Поступление продукции из переработки
Цель: оприходовать заготовки, полученные от переработчика.
Документ: создайте на основании заказа переработчику → Поступление от переработчика.
Ключевые поля:
- Контрагент: Универсал.
- Продукция: Заготовка «Корпус» – 20 шт.
- Склад-получатель: Склад полуфабрикатов.
Ожидаемые движения: Дт 21 Кт 10.07 – себестоимость заготовок сформирована.
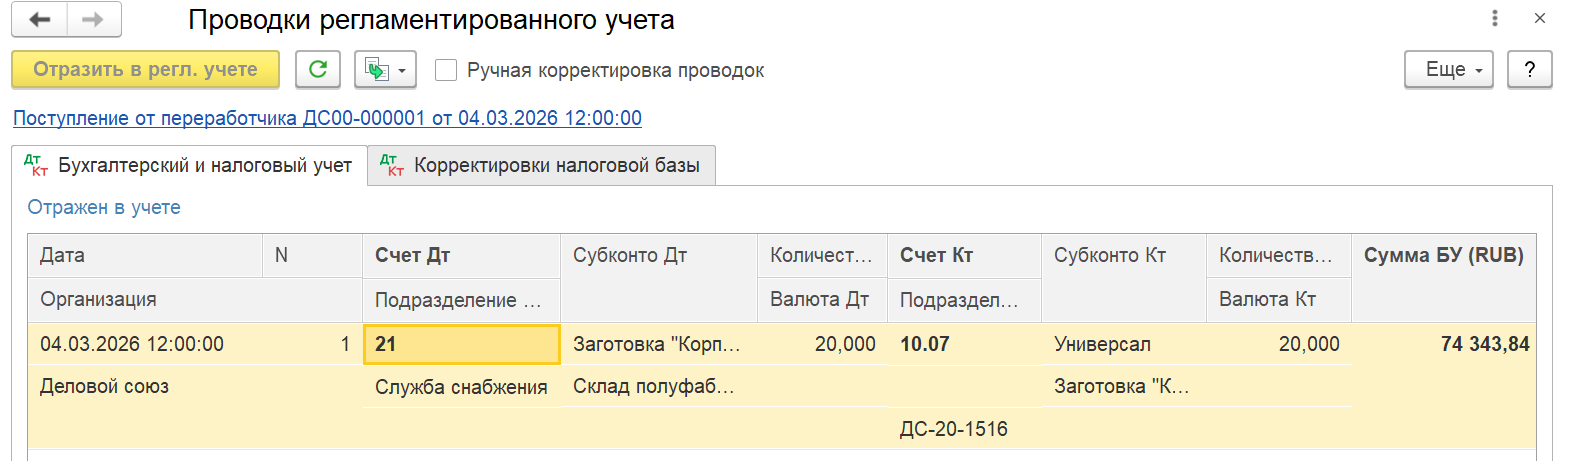
Контроль результата: в проводках по Дт 21 отображается сумма 74 343,84 руб.
2.10. Отчет переработчика
Цель: отразить стоимость услуг переработчика в затратах производства.
Документ: создайте на основании заказа переработчику → Отчет переработчика.
Ключевые поля: заполняется автоматически.
Ожидаемые движения:
- Дт 20.03 Кт 10.07 – списание материалов, переданных в переработку.
- Дт 20.03 Кт 60.01 – стоимость услуг переработчика отнесена на затраты производства по направлению деятельности (госконтракт) ДС-20-1516.
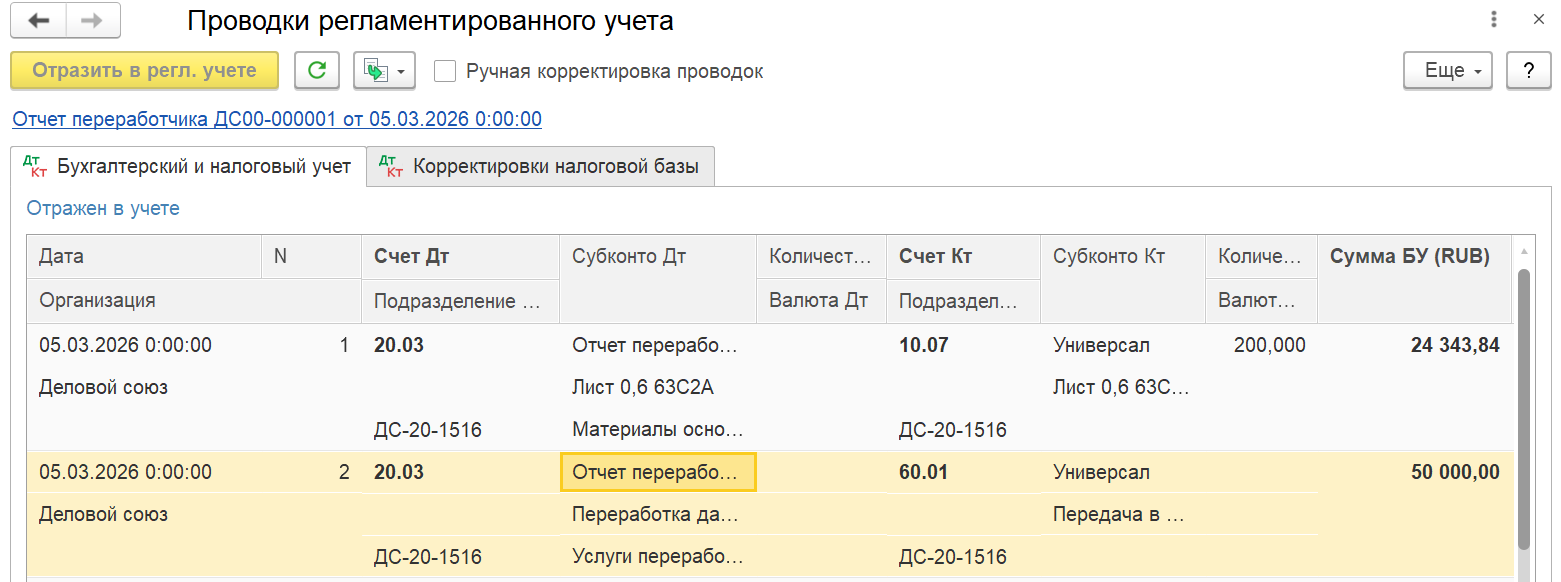
Контроль результата: в проводках по Дт 20.03 видны статьи калькуляции «Материалы основные» и «Услуги переработчика».
2.11. Выпуск готового изделия «Блок-контейнер 357-ДВ» (второй передел) – ДС-20-1516
Цель: собрать готовое изделие из полуфабриката и крепежа собственными силами по направлению деятельности (госконтракт) – ДС-20-1516.
Документ: Производство → Производство без заказа.
Ключевые поля:
- Организация: Деловой союз.
- Подразделение: Сварочно-сборочный цех.
- Направление деятельности (госконтракт): ДС-20-1516.
Закладка «Продукция»:
- Блок-контейнер 357-ДВ – 20 шт., спецификация «Блок-контейнер 357-ДВ».
Закладка «Материалы и работы»:
- Заполните по спецификации: Комплект крепежа С-1 и Заготовка «Корпус».
Закладка «Трудозатраты»:
- Заполните по спецификации.
Ожидаемые движения:
- Дт 20.03 Кт 20.01 – списание материалов.
- В проводке по «Заготовке» сумма не «сворачивается» в одну статью, а разузловывается на первичные статьи калькуляции.
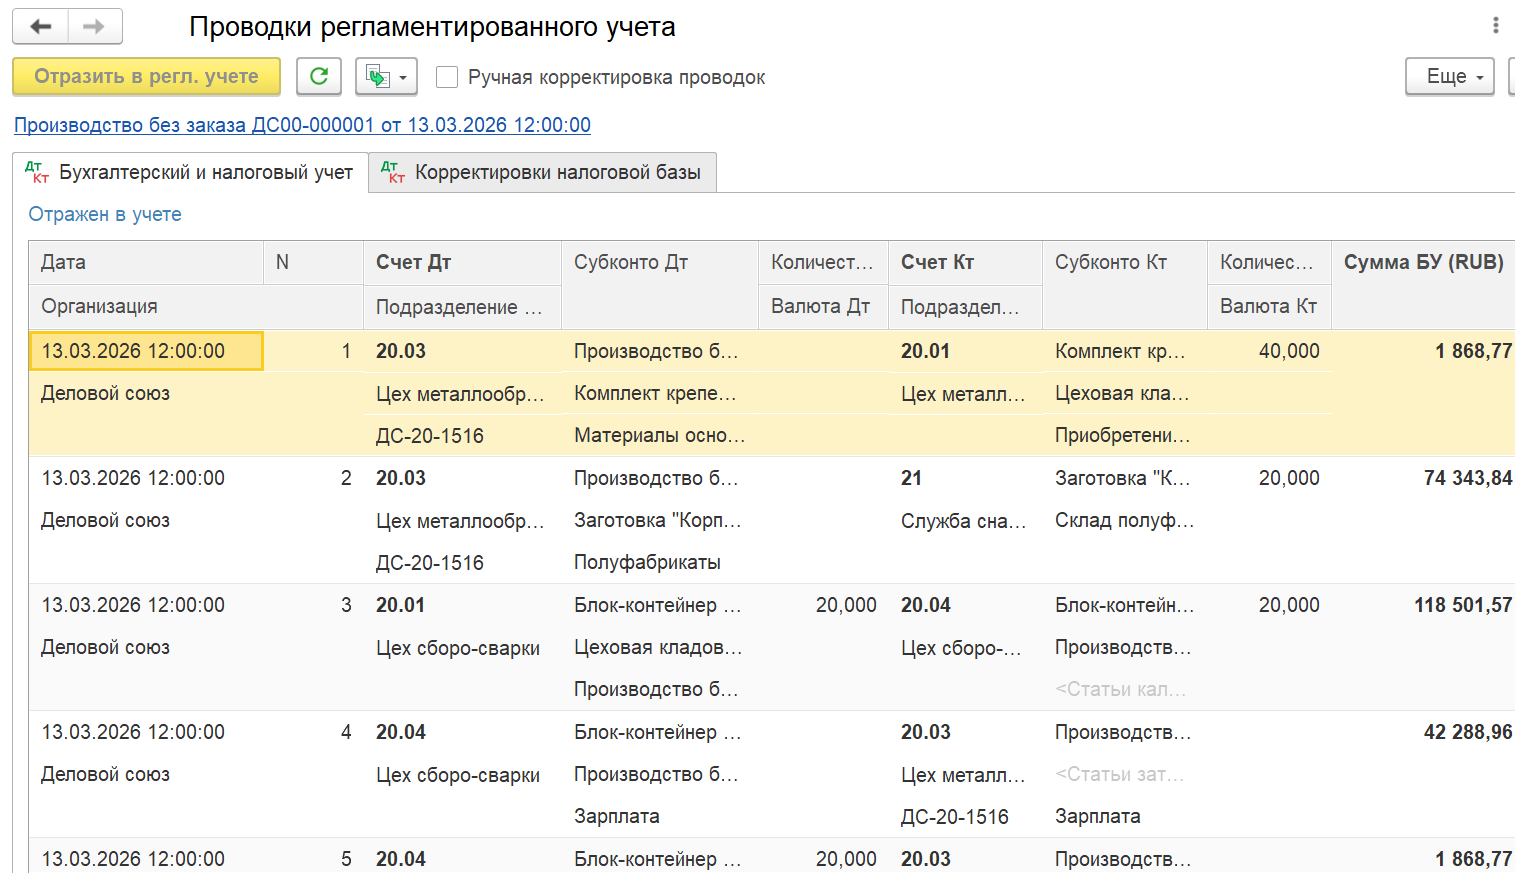
Контроль результата: в ОСВ по счету 20.03 за март видны суммы по статьям «Материалы основные» и «Зарплата» с указанием источника – «Заготовка "Корпус"».
2.12. Начисление зарплаты
Цель: начислить заработную плату с распределением по направлениям деятельности.
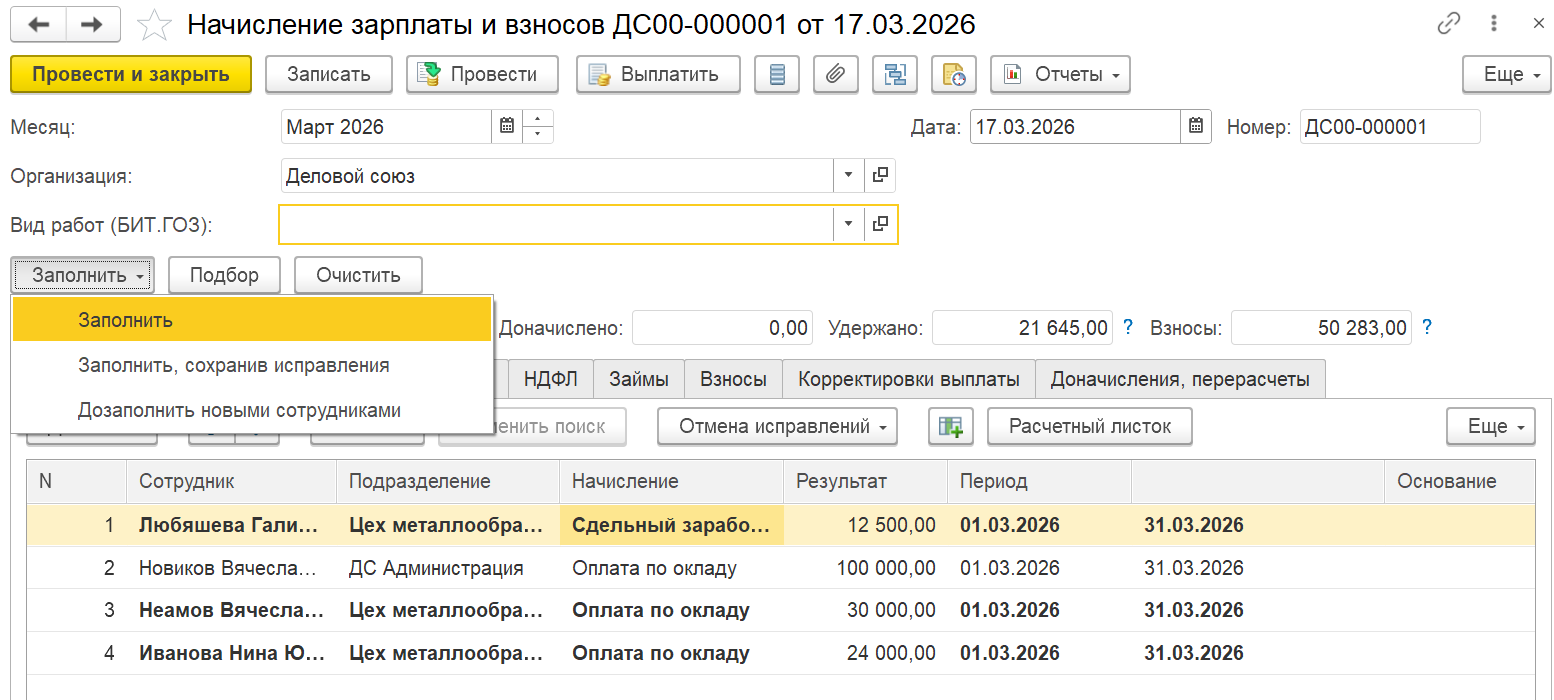
Документ: Зарплата → Начисление зарплаты и взносов.
Ключевые поля:
- Месяц: Март 2026.
- Организация: Деловой союз.
Что заполнить: нажмите «Заполнить» – система соберет данные из документов выработки. На основании проведенных документов «Производство без заказа» создается документ «Выработка сотрудников» (Производство → Трудозатраты → Выработка сотрудников). Где указывается сотрудник, вид работ, количество и сумму по расценке.
Проверьте, что для каждого сотрудника подставился правильный способ отражения. Если сотрудник работает по нескольким направлениям, используется документ «Распределение основного заработка».
Документ: Зарплата → Расчеты и выплаты → Перейти к отражению в учете.
Ключевые поля:
- Месяц: Март 2026.
- Организация: Деловой союз.
Что заполнить: нажмите «Заполнить» – система соберет данные из документов начисление зарплаты и взносов. На закладке «Начисления и взносы» заполните способ отражения в учете при необходимости.
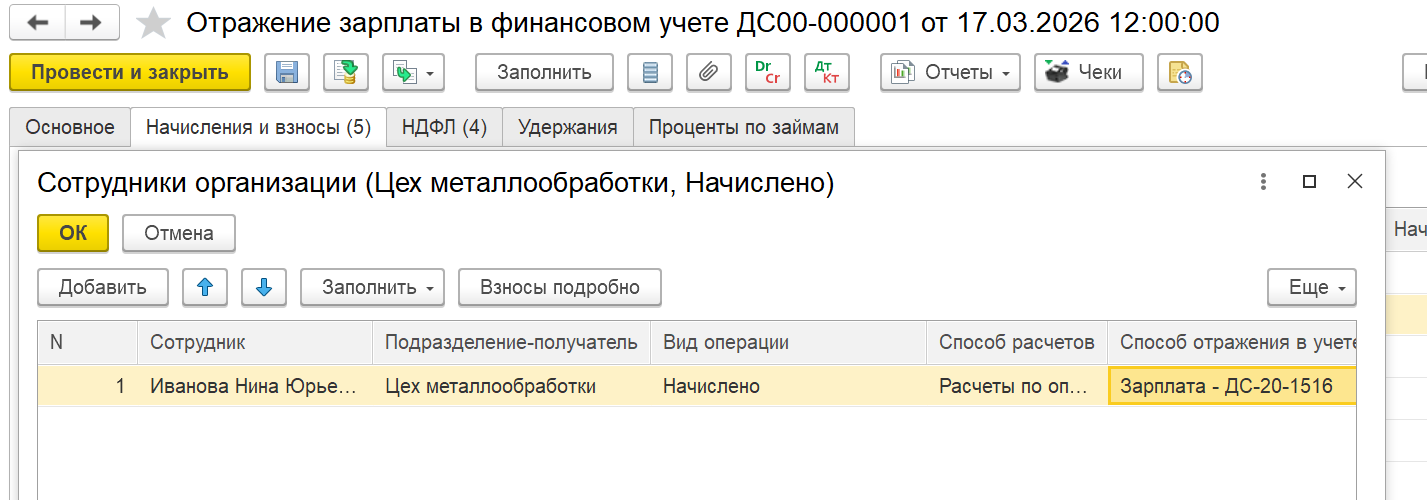
Ожидаемые движения: формируются проводки Дт 20.03, 20.02 Кт 70 с аналитикой по направлениям деятельности.
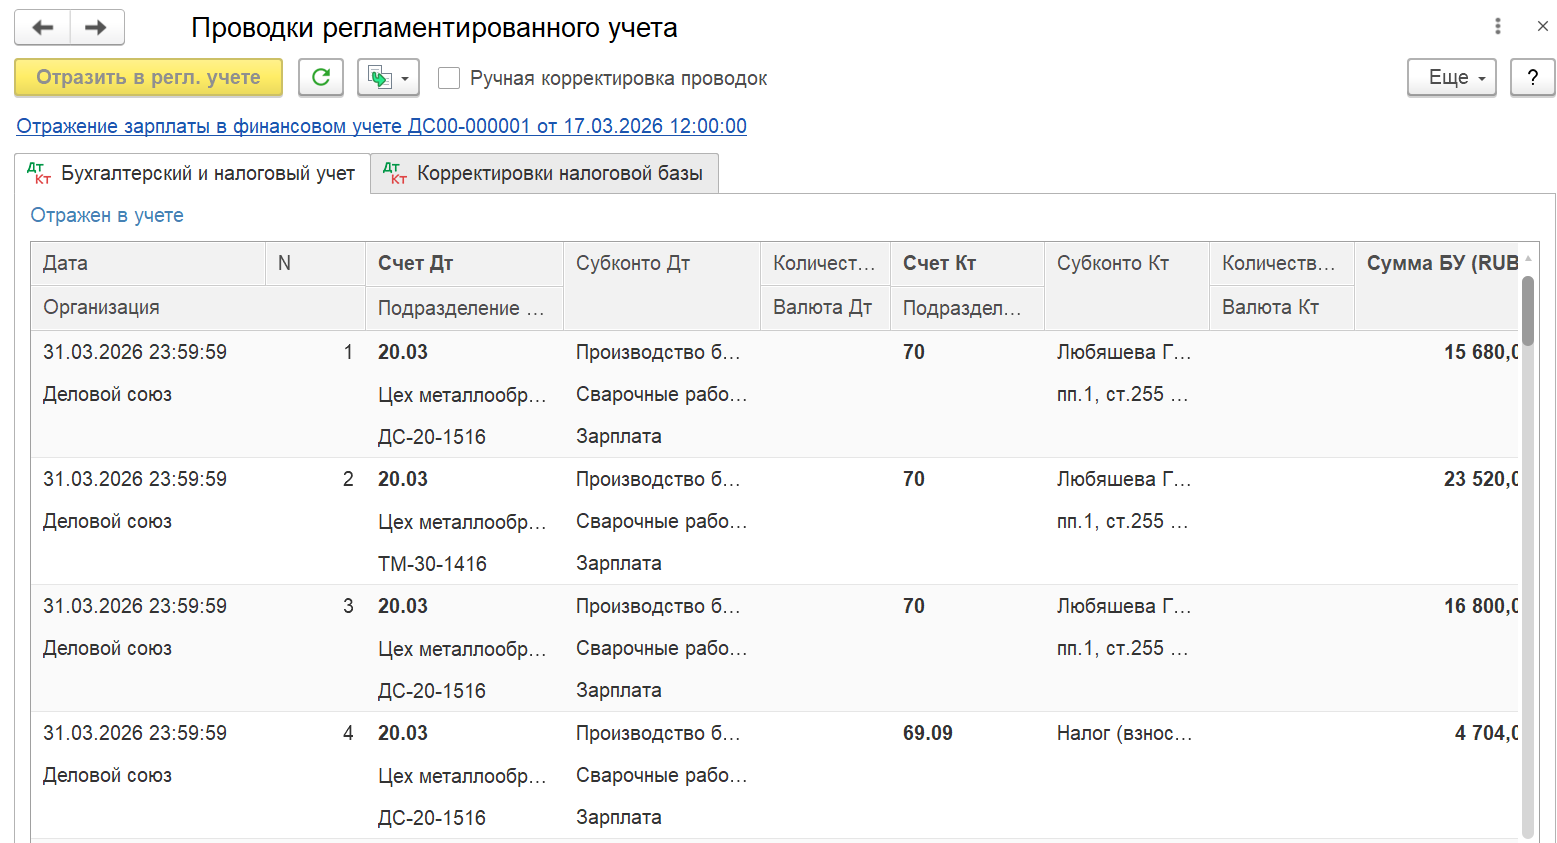
Контроль результата: в документе «Отражение зарплаты в финансовом учете» убедитесь, что по Дт 20.03 сформированы суммы с аналитикой по нужным направлениям деятельности. Если сумма распределилась неверно – вернитесь к «Распределению основного заработка» и проверьте доли.
2.13. Распределение расходов
Цель: включить ОПР, ОХР в себестоимость продукции по направлениям деятельности.
Документ: Финансовый результат и контроллинг → Распределение расходов.
Ключевые поля:
- Организация: Деловой союз.
- Период: Март 2026.
- Статья расходов: «Общепроизводственные расходы» (тип – «Общепроизводственные»).
- Направления деятельности: ДС-20-1516, ТМ-30-1416, коммерческая деятельность.
Ожидаемые движения: Дт 20.03 Кт 25, 26 – ОПР, ОХР включены в затраты производства с аналитикой по направлениям деятельности.
Контроль результата: в ОСВ по счету 20.03 с группировкой по статье калькуляции «Общепроизводственные расходы» и направлению деятельности должна отобразиться сумма (для строки 6 декларации).
Примечание. В декларации строка 6 «Накладные расходы» показывает не только ОПР, но и другие косвенные расходы, распределенные на контракт. Для точной сверки откройте ОСВ по счетам 25 и 26 с отбором по направлению ДС-20-1516 и убедитесь, что итог совпадает с графой 6 строки 6.
2.14. Закрытие месяца
Цель: сформировать данные для разузлования себестоимости.
Документ: Финансовый результат и контроллинг → Закрытие месяца.
Ключевые поля:
- Организация: Деловой союз.
- Период: Март 2026.
Что заполнить: нажмите «Выполнить операции». Система последовательно проведет все операции.
Ожидаемые движения и контроль результата: все операции выполнены успешно.
Ошибки и повторное закрытие. Если операции «Расчет себестоимости» завершились с ошибкой, проверьте первичные документы: заполнено ли направление деятельности, указана ли статья калькуляции. Затем отмените закрытие месяца за проблемный период (кнопка «Отменить») и запустите его заново. При повторном закрытии система сформирует новый регистратор расчета себестоимости только на разницу, проведенные движения не будут задвоены.
Шаг 3. Формирование расходной декларации
3.1. Параметры отчета
Где открыть: Регламентированный учет → Отчеты → Подтверждение расходов при казначейском сопровождении.
Что заполнить:
- Период: 01.01.2026 – 31.12.2026.
- Организация: Деловой союз.
- Направление деятельности (госконтракт): ДС-20-1516.
- Вид отчета: Расходная декларация.
Алгоритм заполнения с детализацией. Отчет формируется по данным раздельного учета с включенной детализацией регламентированного учета (субсчета 20.01–20.04). Графа 6 «Затраты по данным раздельного учета» заполняется по оборотам счетов бухгалтерского учета с отбором по направлению деятельности. В отчет попадают только расходы, у которых статья калькуляции (или статья расходов) имеет признак «Учитывать при формировании цены продукции ГОЗ».
Если детализация включена внутри отчетного периода. Например, с 1 марта, а декларация формируется за год. В этом случае данные за январь–февраль попадут в отчет без разузлования (по «свернутым» статьям), а с марта – с полной детализацией до первичных статей. Это нормальное поведение системы. При сверке графы 6 учитывайте, что суммы за разные месяцы могут иметь разную степень детализации.
3.2. Структура отчета
Отчет представляет собой форму по Приложению 2 к Приказу Минфина № 210н.
Ключевые графы:
| Графа | Наименование | Источник данных |
|---|---|---|
| 4 | Кассовые затраты (выплаты) – План (Сведения) | Регистр «Плановые затраты по государственным контрактам» (заполняется вручную) |
| 5 | Кассовые затраты (выплаты) – Факт | Данные о фактическом движении денежных средств (платежные документы) |
| 6 | Затраты по данным раздельного учета | Обороты на счетах бухгалтерского учета с отбором по направлению деятельности |
3.3. Разбор строк отчета
Графа 6 заполняется автоматически по данным раздельного учета.
| № | Показатель | Источник данных | Документ-регистратор |
|---|---|---|---|
| 1 | Цена государственного контракта | Обороты Кт 90.01.1 НД или Кт 90.01.3 НД | Реализация товаров и услуг |
| 1.1 | НДС 10% | Обороты Дт 90.03 НД с отбором по субконто «Ставки НДС» = 10, 10/110 | Реализация товаров и услуг |
| 1.2 | НДС 20% (22% с 01.01.2026) | Обороты Дт 90.03 НД с отбором по ставкам 22, 22/122 | Реализация товаров и услуг |
| 2 | Заработная плата | Обороты Дт 20, 23, 29 НД Кт 70 Без НД с отбором по типу затрат «Сдельная оплата труда» | Отражение зарплаты в финансовом учете |
| 3 | Страховые взносы | Обороты Дт 20, 23, 29 НД Кт 69.х Без НД | Отражение зарплаты в финансовом учете |
| 4 | Работы сторонних организаций | Обороты Дт 20, 23, 29 НД Кт 60, 76 НД или Без НД с отбором по типу затрат «Работы» | Приобретение товаров и услуг |
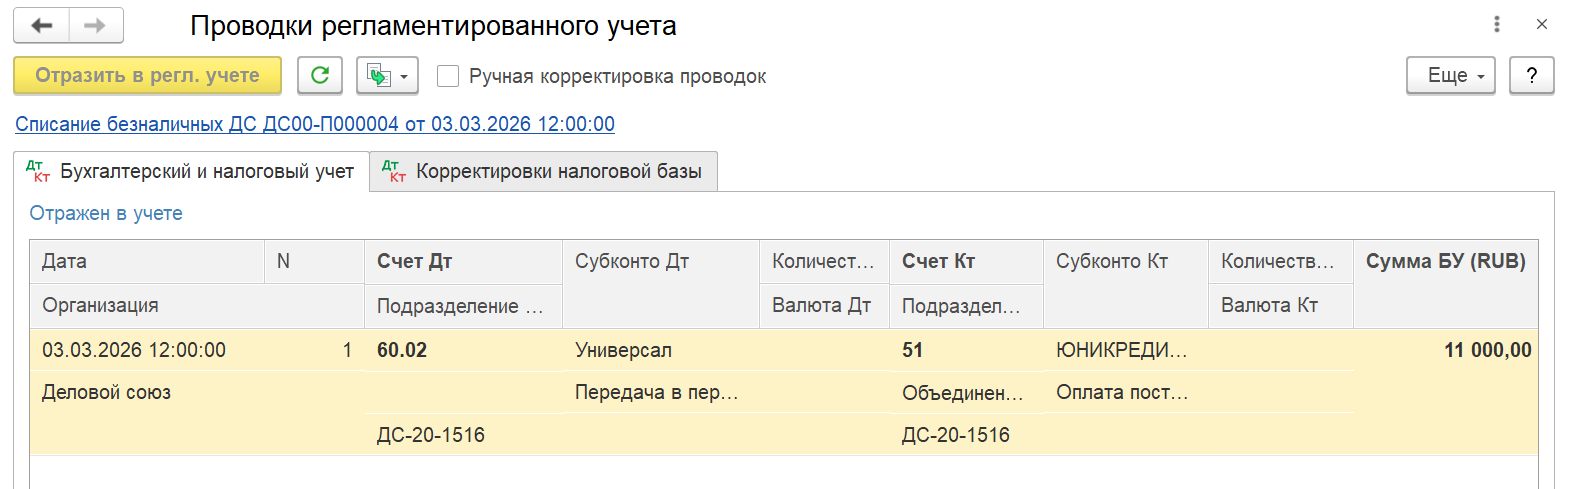
| 5 | Налоги, сборы, иные платежи | Данные графы 5 «Кассовые затраты – Факт» | Списание безналичных ДС |
| 5.1 | НДФЛ | Данные графы 5 | Списание безналичных ДС |
| 6 | Накладные расходы | Обороты Кт 25, 26 Без НД с отбором по направлению деятельности | Распределение расходов |
| 7 | Прибыль | Не заполняется, не подлежит подтверждению | – |
| 8 | Прочие выплаты | Сумма строк 8.1–8.4 | – |
| 8.1 | Выплаты персоналу | Данные графы 5 | Списание безналичных ДС |
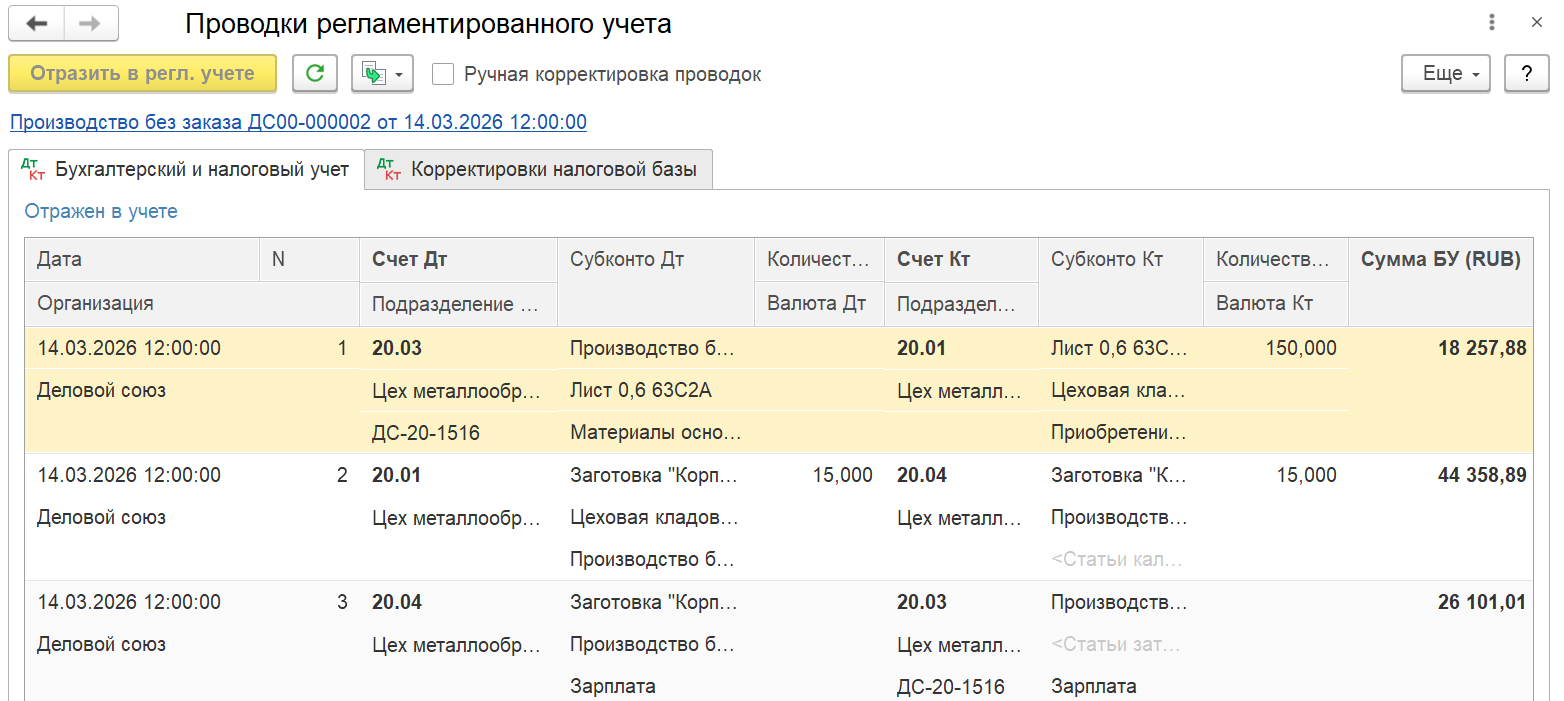
| 8.2 | Закупка материалов, НМА, ОС | Обороты Дт 20, 23, 29 НД Кт 10.01, 10.02, 10.03 + Дт 08.04.2 НД + Дт 08.05 НД | Производство без заказа |
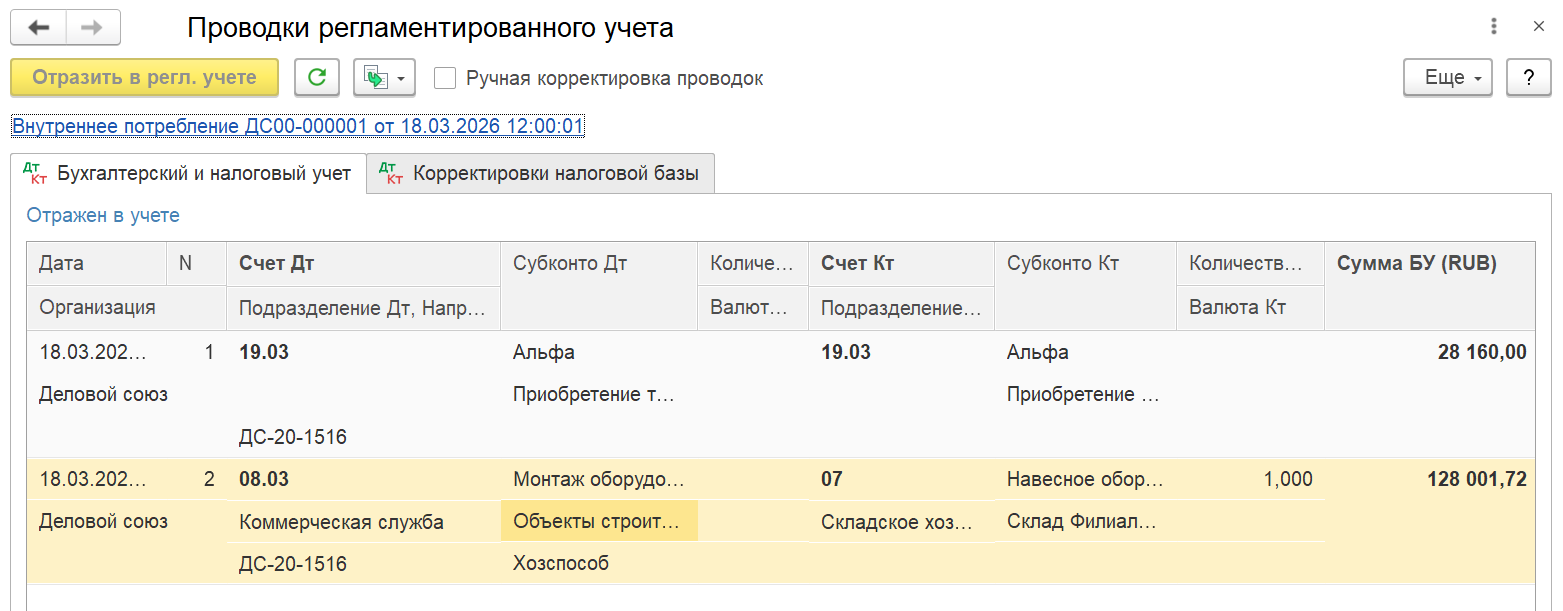
| 8.3 | Капитальные вложения | Обороты Дт 08.03 НД Кт XX Без НД | Внутреннее потребление |
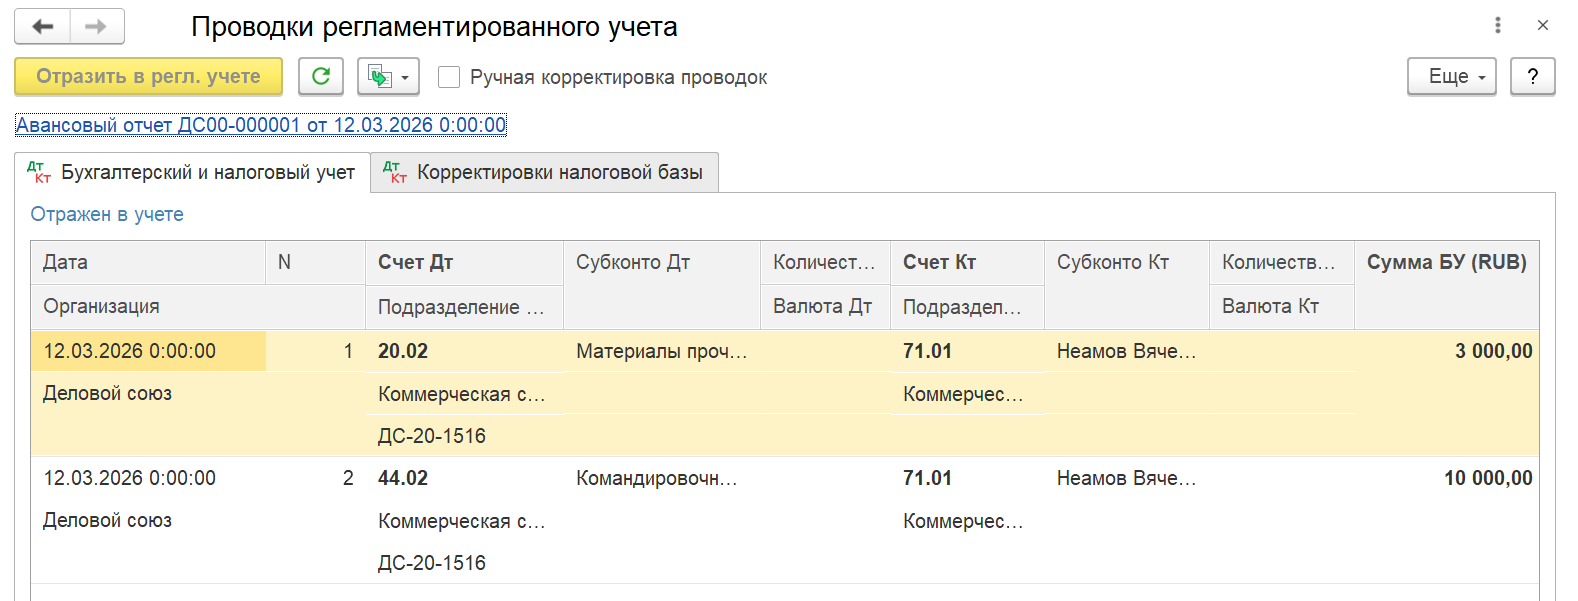
| 8.4 | Иные выплаты | Обороты Дт 20, 23, 29 НД Кт 71 Без НД + Дт 91.02 НД Кт 60, 76 | Авансовый отчет |
3.4. Подробное заполнение графы 6 отчета
Строки 1-4 по форме Расходной декларации
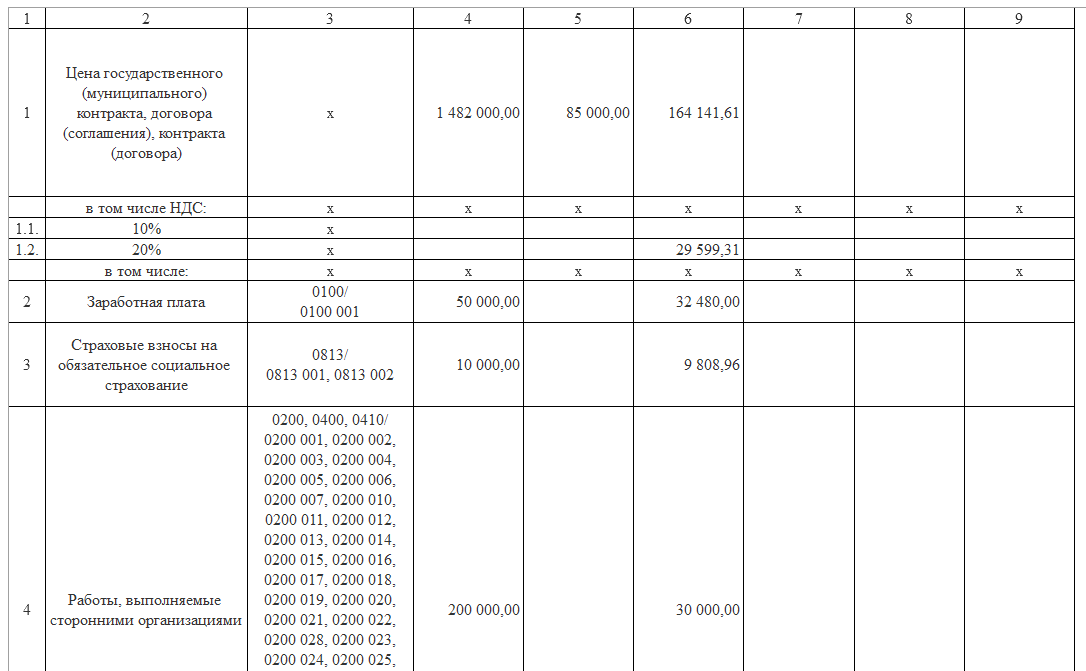
- Строка 1 «Цена государственного (муниципального) контракта, договора (соглашения), контракта (договора)» – рассчитывается через обороты Кт 90.01.1 НД или Кт 90.01.3 НД в зависимости от использования раздельного учета по налогу на прибыль.
- Документ – Реализация товаров и услуг. Отгрузка товаров со склада готовой продукции по направлению деятельности.
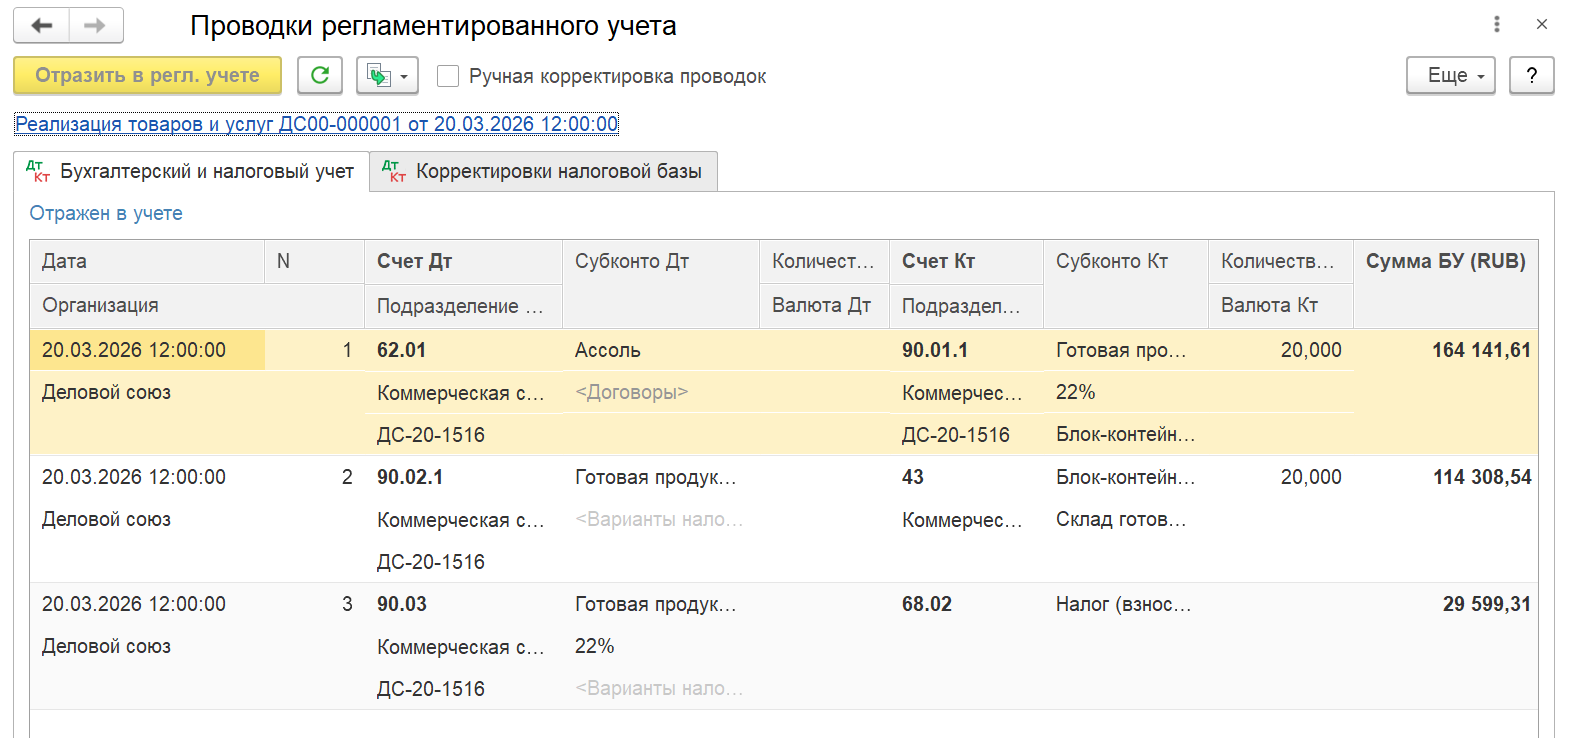
- Строка 1.1. «НДС 10%» – обороты Дт 90.03 НД с отбором по субконто «Ставки НДС» = 10, 10/110.
- Строка 1.2. «НДС 20%» –если начало периода отчета меньше 01.01.2026, применяются ставки 20, 20/120; если больше или равно 01.01.2026, применяются ставки 22, 22/122. Это связано с изменением налогового законодательства.
- Документ – Реализация товаров и услуг. НДС с реализации.
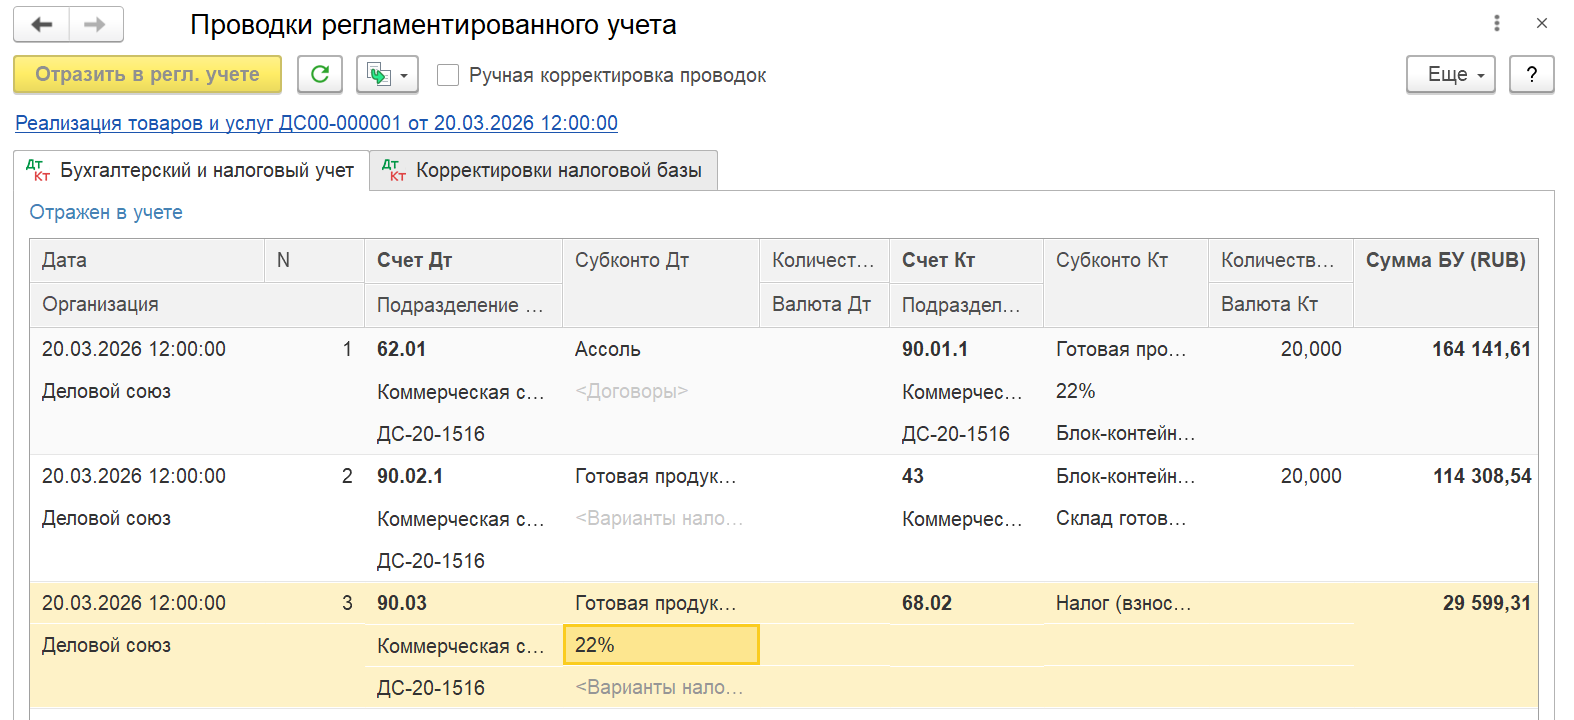
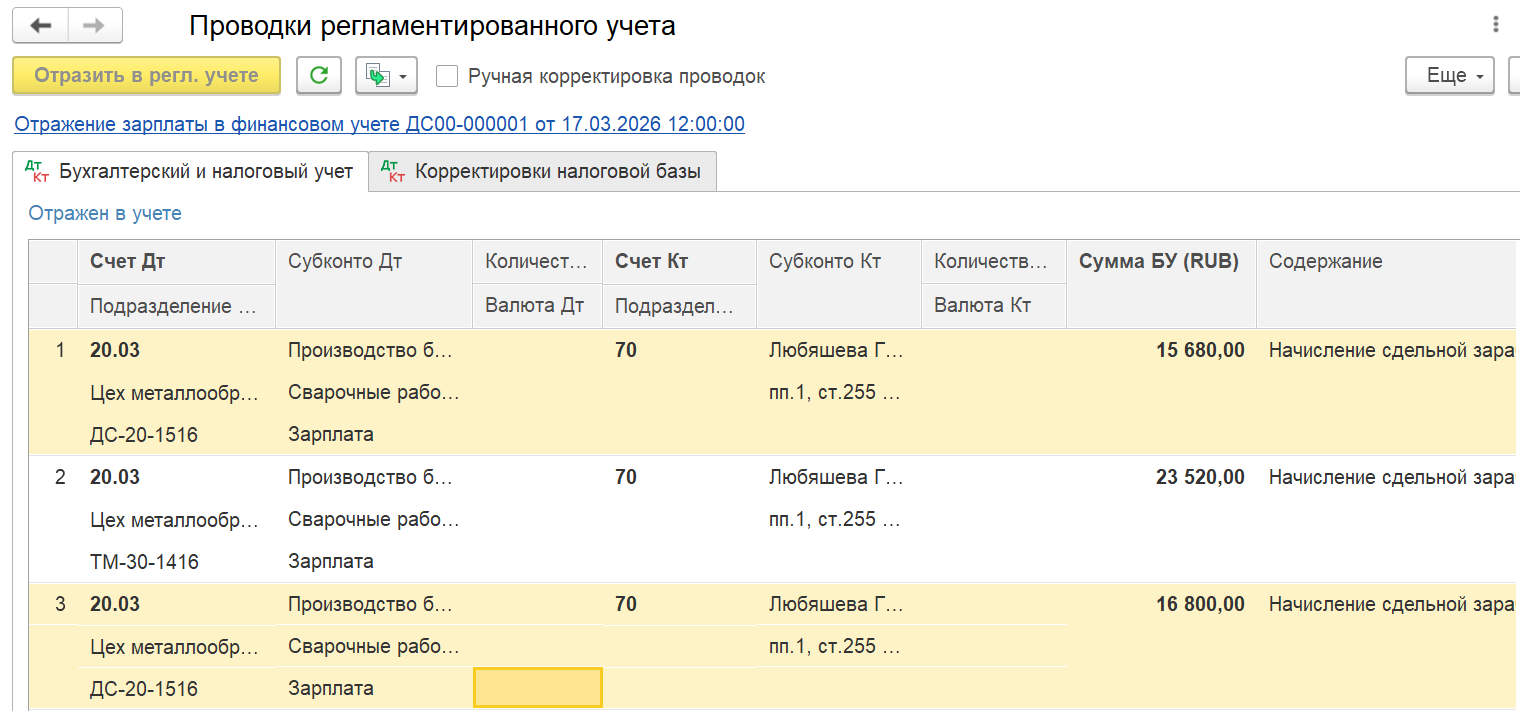
- Строка 2 «Заработная плата» – обороты Дт 20, 23, 29 НД Кт 70 Без НД с отбором по субконто «Типы затрат» = «Сдельная оплата труда», «Прочее» и с учетом признака ГОЗ.
- Документ – Отражение зарплаты в финансовом учете. Начисление сдельной заработной платы по направлению деятельности.
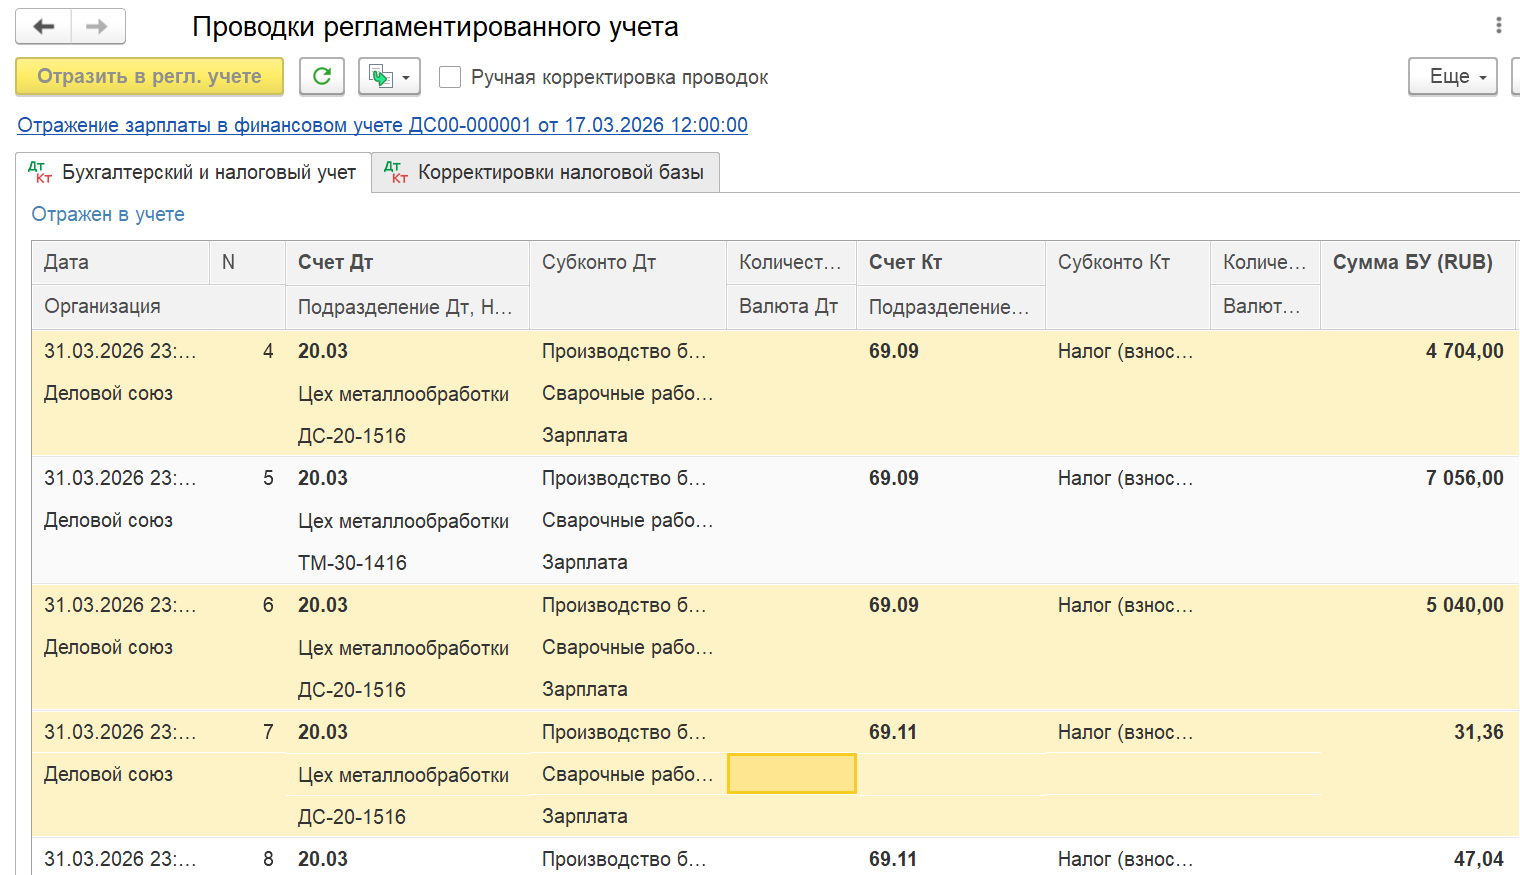
- Строка 3 «Страховые взносы на обязательное социальное страхование» – аналогично строке 2, но вместо счета 70 используется счет 69.х, а вид расхода – «Страховые взносы».
- Документ – Отражение зарплаты в финансовом учете. Начисление взносов со сдельной заработной платы.
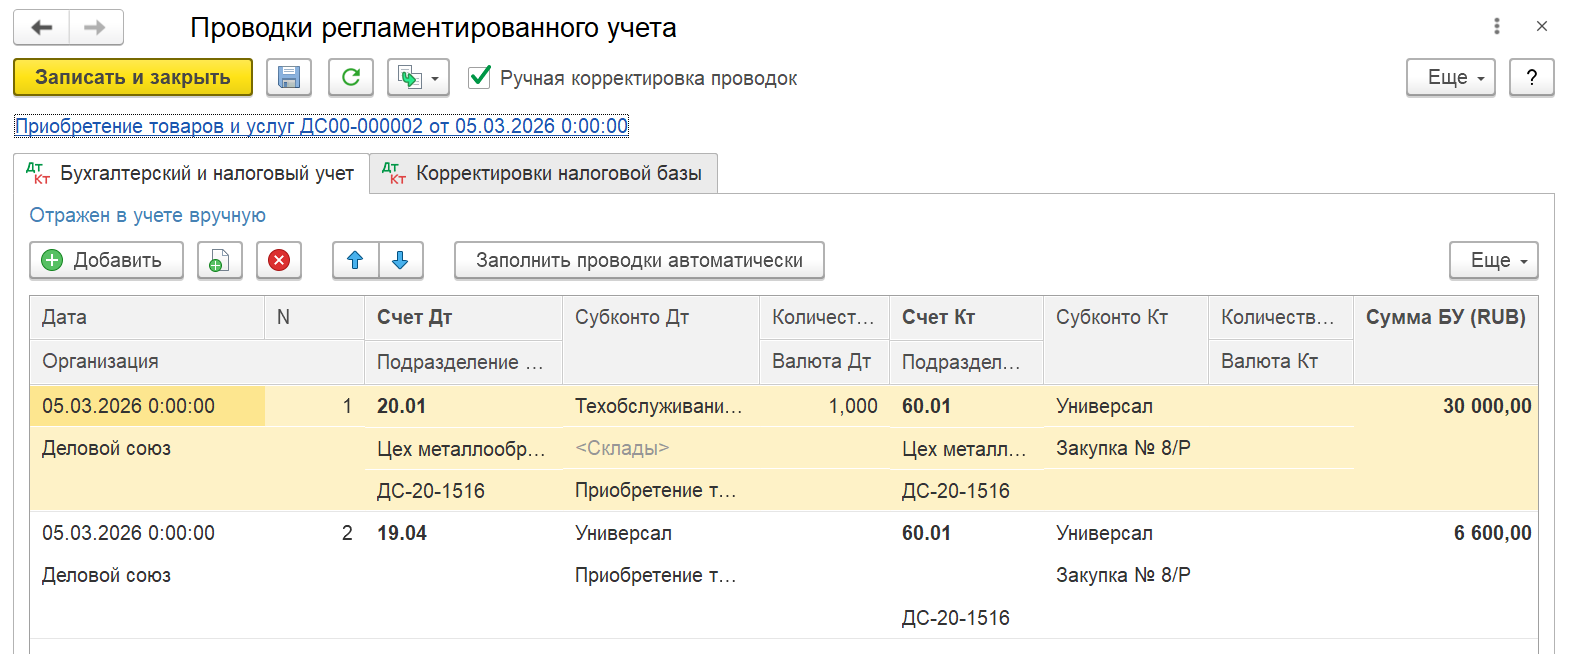
- Строка 4 «Работы, выполняемые сторонними организациями» – обороты Дт 20, 23, 29 НД Кт 60, 76 НД или Без НД с отбором по субконто «Типы затрат» = «Работы», «Прочее».
- Документ – Приобретение товаров и услуг. Работы закупаемые.
Строки 5-8 по форме Расходной декларации
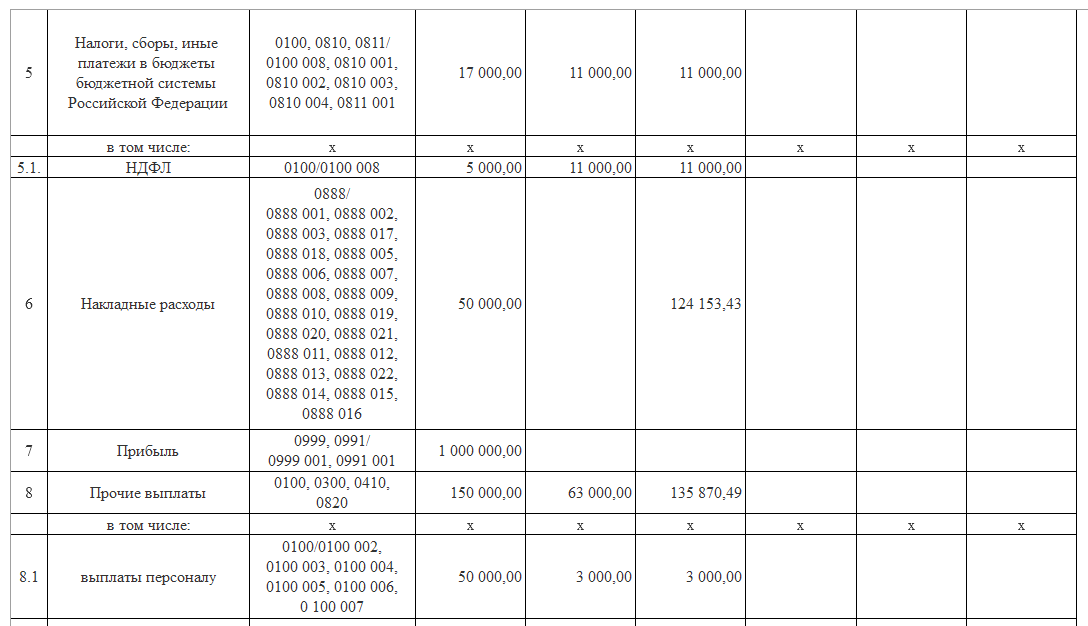
- Строка 5 «Налоги, сборы, иные платежи в бюджеты бюджетной системы Российской Федерации» – заполняется по данным графы 5 «Кассовые затраты (выплаты) – Факт».
- Документ – Списание безналичных ДС (с заполнением статьи целевых средств в расшифровке платежа). Оплата аванса поставщику.
- Строка 5.1. «НДФЛ» – заполняется также по данным графы 5.
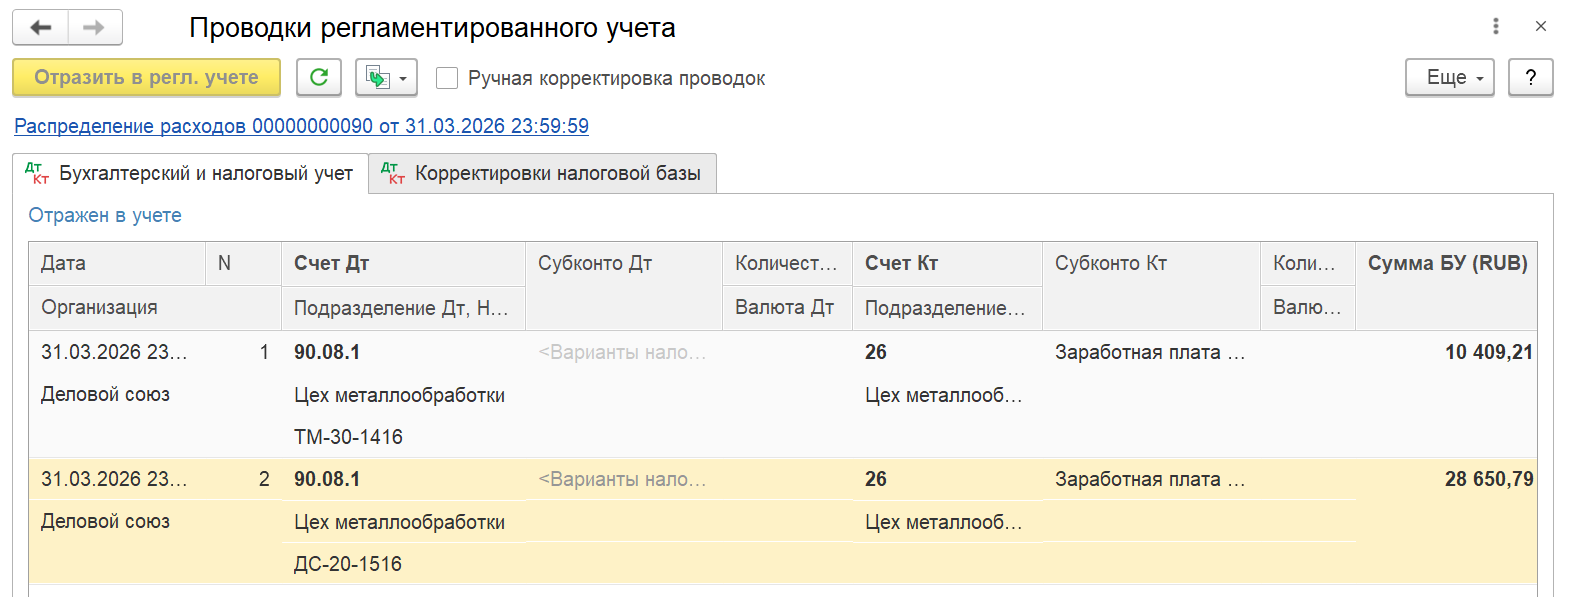
- Строка 6 «Накладные расходы» – обороты Кт счетов 25, 26 Без НД с отбором по направлению деятельности и субконто «Статьи затрат».
- Документ – Распределение расходов. Списание косвенных расходов (ОСНО).
- Строка 7 «Прибыль» – не заполняется. Прибыль не входит в состав подтверждаемых расходов: она представляет собой плановую маржу (доход) исполнителя, а не затрату, подлежащую подтверждению при казначейском сопровождении. Поэтому показатель «Прибыль» не рассчитывается по данным учета затрат и автоматически не заполняется.
- Строка 8 «Прочие выплаты» – сумма строк 8.1–8.4.
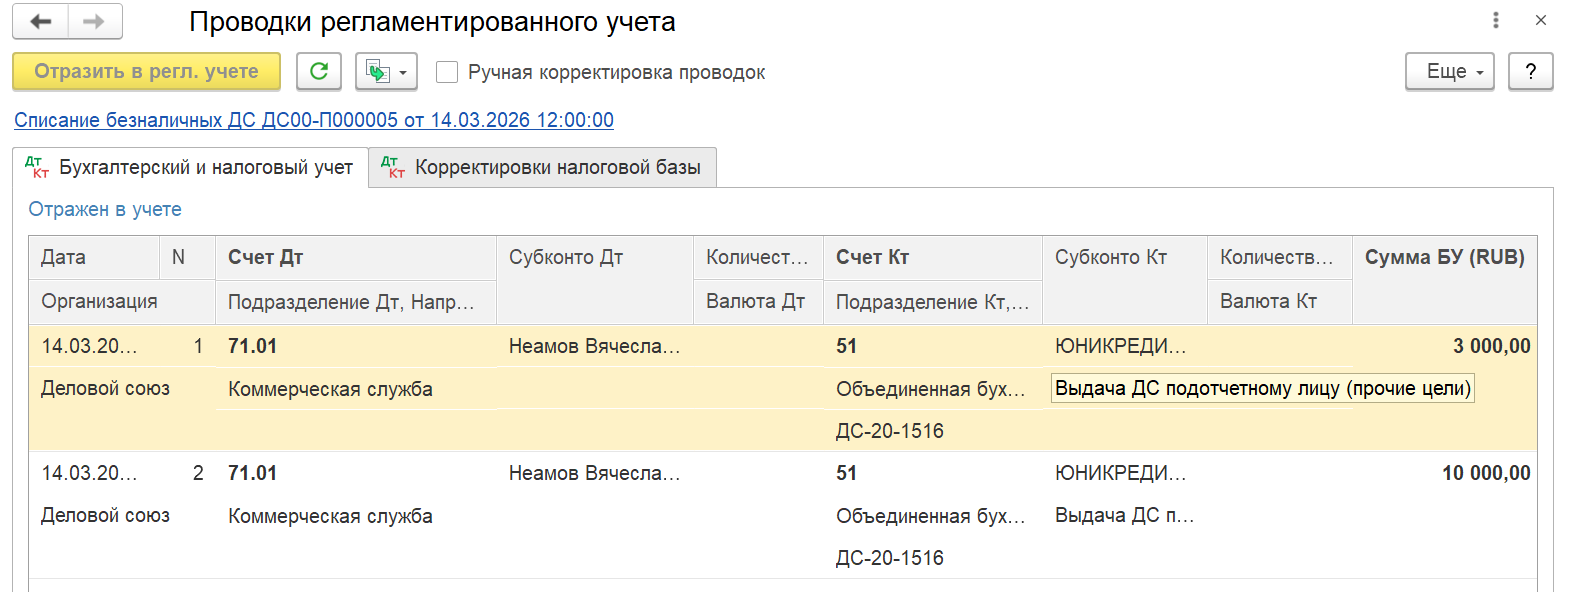
- Строка 8.1 «Выплаты персоналу» – заполняется по данным графы 5 «Кассовые затраты (выплаты) – Факт».
- Документ – Списание безналичных ДС (с заполнением статьи целевых средств в расшифровке платежа). Выдача подотчетнику.
Строки 8.2-8.4 по форме Расходной декларации
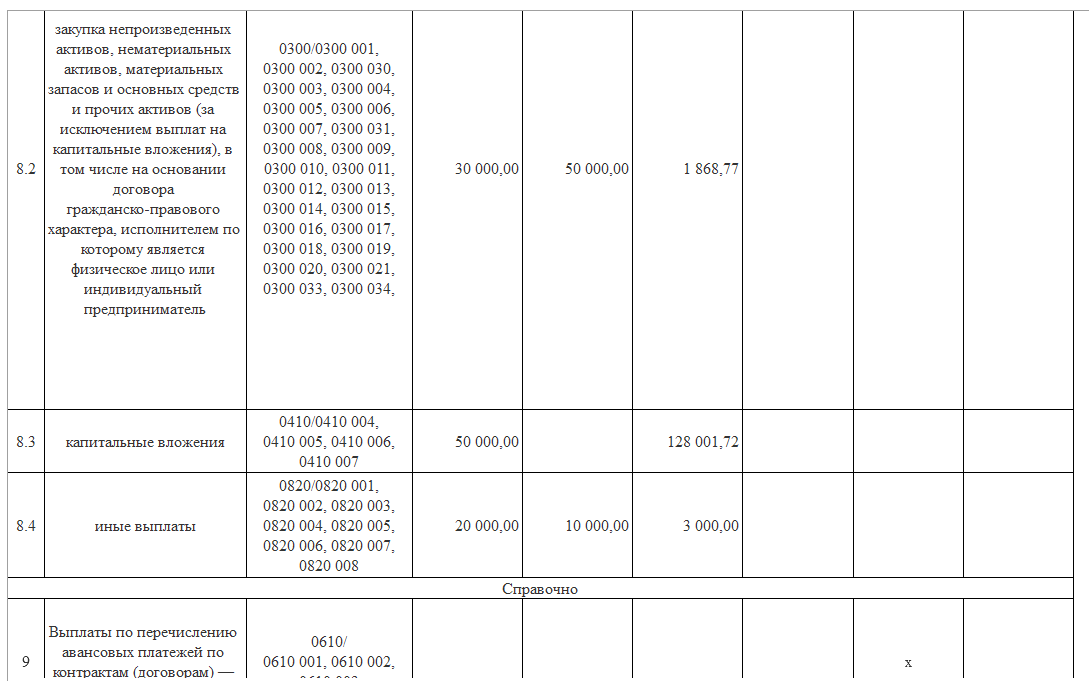
- Строка 8.2 «Закупка непроизведенных активов, НМА, материальных запасов и основных средств» – обороты Дт 20, 23, 29 НД Кт 10.01, 10.02, 10.03, 10.05, 10.06, 10.11.2 + Дт 08.04.2 НД + Дт 08.05 НД.
- Документ – Производство без заказа. Списание расходов на партии производства.
- Строка 8.3 «Капитальные вложения» – обороты Дт 08.03 НД Кт ХХ Без НД.
- Документ – Внутреннее потребление. Списание товаров на расходы.
- Строка 8.4 «Иные выплаты» – обороты Дт 20, 23, 29 НД Кт 71 Без НД с отбором по субконто «Статьи затрат» = статьи расходов, у которых в статье калькуляции включен признак «Учитывать при формировании цены продукции ГОЗ», плюс обороты Дт 91.02 НД Кт 60, 76 НД и Без НД с отбором по статье расходов с признаком ГОЗ.
- Документ – Авансовый отчет. Выдача ДС подотчетному лицу (прочие цели) по статье расходов – Материалы прочие (производ.).
- Строки 9–13 – автоматически не заполняются.
3.5. Расшифровка показателей
- Двойной клик по значению в графе 6 с показателем открывает форму «Расшифровка значения до оборотов».
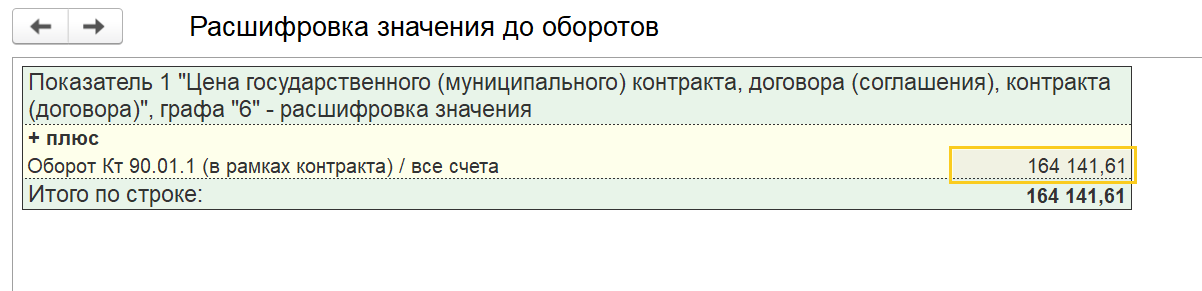
- Для более детального анализа двойной клик по сумме для просмотра документа.
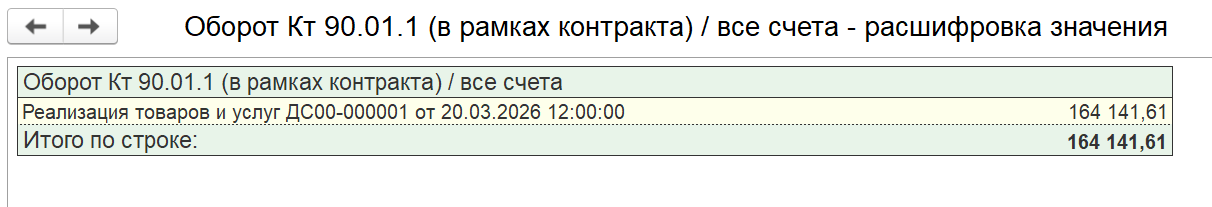
- Проверьте, что все суммы, попавшие в отчет, имеют признак «Учитывать при формировании цены продукции ГОЗ» на статье калькуляции или статье расходов.
3.6. Сравнение с плановыми данными (графа 4)
- Графа 4 заполняется вручную по данным регистра «Плановые затраты по государственным контрактам».
- Перейти в регистр можно из шапки текущего отчета по гиперссылке «Плановые затраты по контракту».
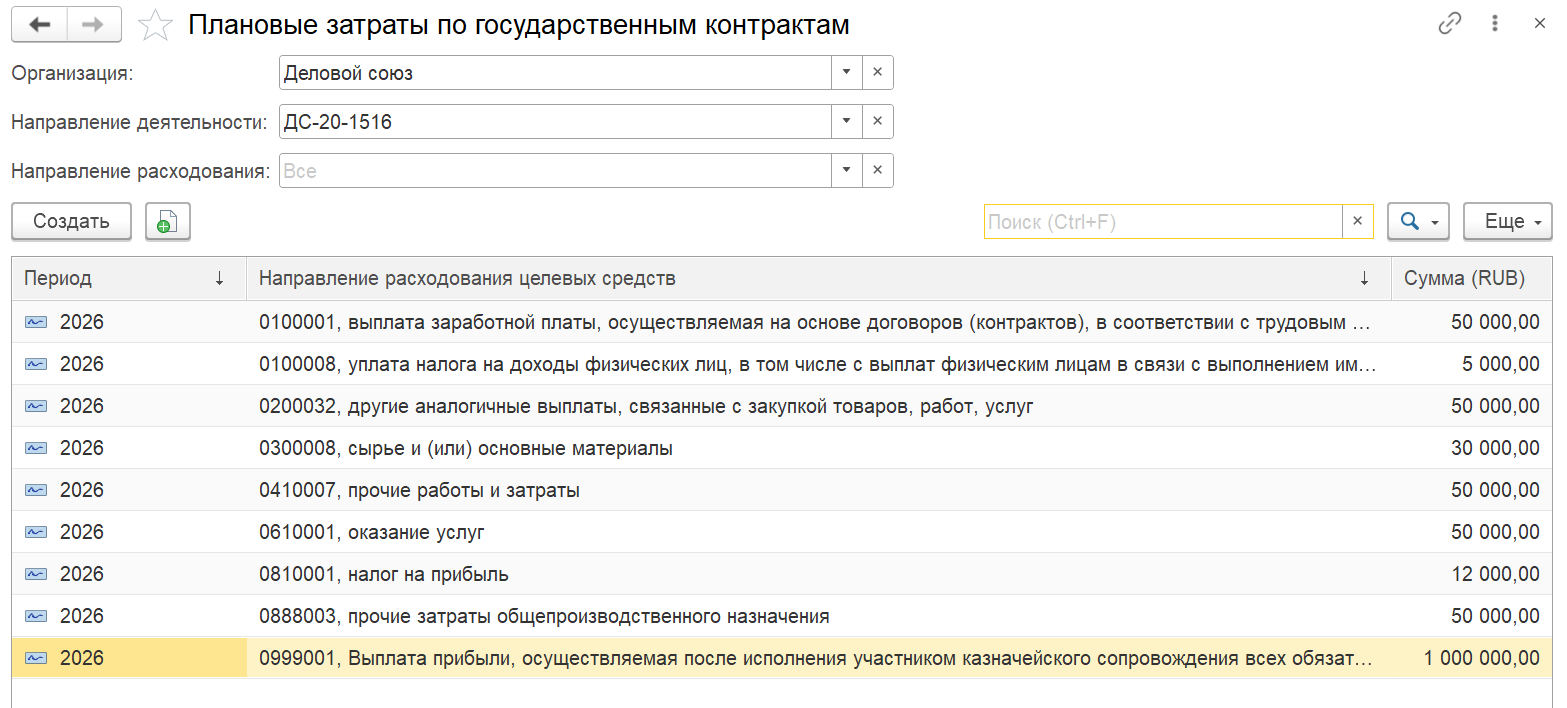
- Внесите плановые суммы вручную на год в разрезе организаций, направлений деятельности и направлений расходования целевых средств.
| Код | Наименование | Сумма, руб. |
|---|---|---|
| 010001 | Выплата заработной платы | 50 000 |
| 010002 | Выплата работодателя в пользу работников | 50 000 |
| 010008 | Уплата НДФЛ | 5 000 |
| 0200032 | Другие аналогичные выплаты | 50 000 |
| 0300008 | Сырье и материалы | 30 000 |
| 0410007 | Прочие работы и затраты | 50 000 |
| 0610001 | Оказание услуг | 50 000 |
| 0810001 | Налог на прибыль | 12 000 |
| 0813001 | Страховые взносы | 10 000 |
| 0820003 | Командирование работника | 20 000 |
| 088003 | Прочие затраты общепроизводственного назначения | 50 000 |
| 0999001 | Выплата прибыли | 1 000 000 |
- После заполнения регистра вернитесь в отчет и нажмите «Сформировать» – графа 4 заполнится автоматически. Сверьте итог с плановой суммой контракта.
3.7. Проверка кассовых затрат (графа 5)
- Графа 5 заполняется по данным платежных документов.
- Убедитесь, что в платежных поручениях указаны коды направлений расходования денежных средств.
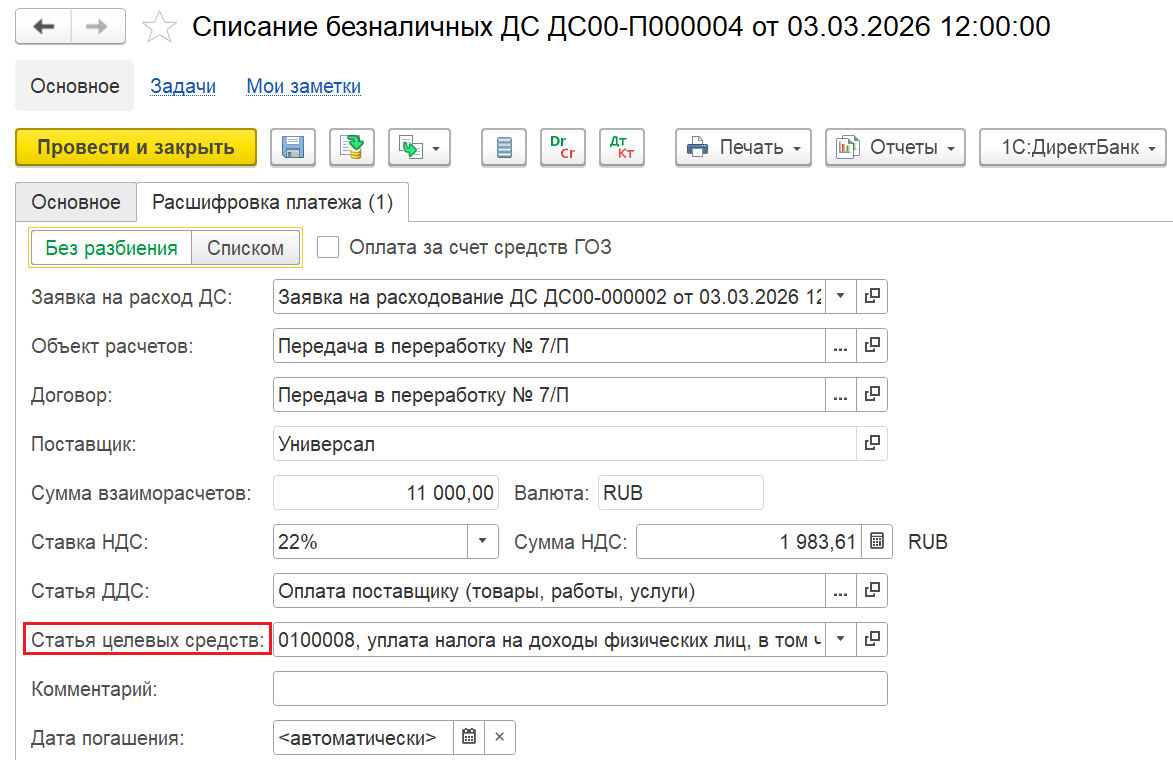
- Двойной клик по строке графы 5 открывает отчет о движениях денежных средств в разрезе кодов направлений.
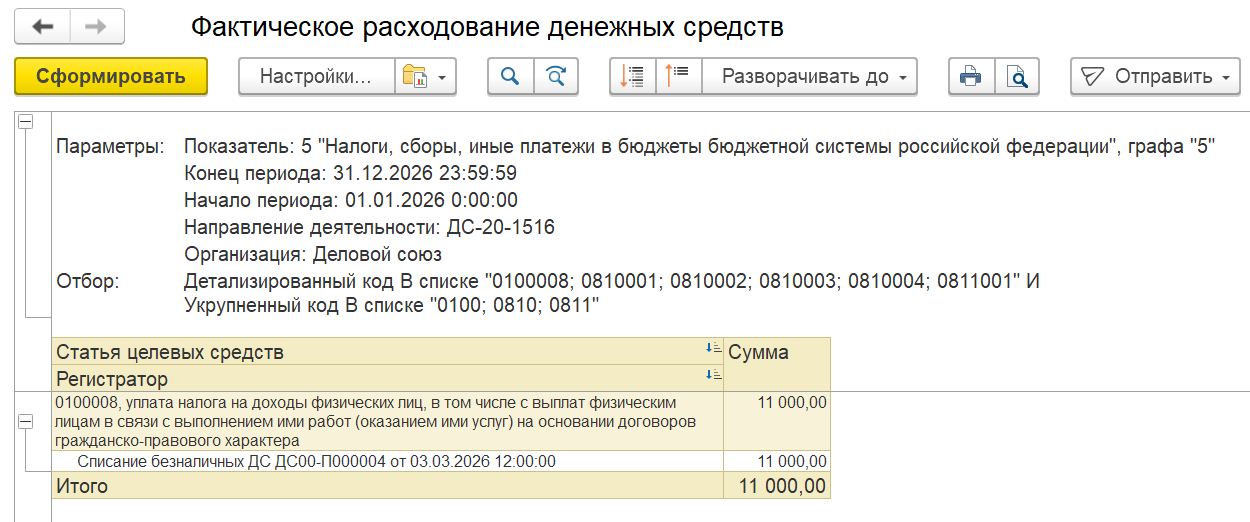
Платежи:
| № | Документ | Получатель | Назначение | Сумма, руб. | Статья целевых средств |
|---|---|---|---|---|---|
| 1 | Списание безналичных ДС | Универсал | Оплата аванса поставщику | 11 000 | 010008 |
| 2 | Списание безналичных ДС | Неамов В.В. | Выдача ДС подотчетному лицу | 3 000 | 088003 |
| 3 | Списание безналичных ДС | Неамов В.В. | Выдача ДС подотчетному лицу | 10 000 | 088003 |
| 4 | Списание безналичных ДС | Универсал | Оплата поставщику | 50 000 | 0300008 |
| 5 | Списание безналичных ДС | Альфа | Оплата транспортных услуг | 11 000 | 0410007 |
Важно! В декларации графа 5 строка 1 показывает итог по всем совершенным платежным документам, отнесенным на контракт ДС-20-1516. Если сумма не совпадает или отсутствует, проверьте, указан ли в каждом платежном поручении корректный код статьи целевых средств.
Шаг 4. Итоговая сверка и частые ошибки
4.1. Проверки по направлениям и контрактам
- Сформируйте ОСВ по счету 20.03 с группировкой по субконто «Статьи калькуляции» и «Направления деятельности».
- Сравните суммы в ОСВ с данными графы 6 отчета.
- Проверьте, что затраты коммерческой деятельности не попали в отчет по ГОЗ.
4.2. Сверка графы 6 с регистрами
- Двойной клик по значению в графе 6 → «Расшифровка значения до оборотов».
- Проверьте, что сумма совпадает с оборотами по счету 20.03 в разрезе статьи калькуляции.
- При расхождениях проверьте первичный документ-регистратор.
4.3. Проверки граф 4 и 5
- Графа 4 – сверьте с регистром «Плановые затраты по государственным контрактам». Если сумма не отображается, проверьте, заполнен ли регистр на год в разрезе направлений расходования целевых средств.
- Графа 5 – сверьте с отчетом о фактическом расходовании денежных средств. Если сумма не отображается, проверьте, указан ли в платежном поручении код направления расходования.
4.4. Типичные причины расхождений
| Причина | Как исправить |
|---|---|
| Не указано/неверное направление деятельности в первичном документе | Откройте документ и укажите правильное направление |
| Не заполнен код расходов в платежном поручении | Добавьте статью целевых средств в расшифровку платежа |
| Отсутствует статья калькуляции с признаком ГОЗ | Установите флаг «Учитывать при формировании цены продукции ГОЗ» |
| Не выполнено закрытие месяца | Выполните последовательно все операции, включая «Расчет себестоимости» |
| Затраты переработчика отнесены не на то направление | Проверьте заказ переработчику и отчет переработчика |
Выводы
- Отчет формируется автоматически по данным раздельного учета, накопленным на счетах 20.01–20.04 с аналитикой по направлениям деятельности.
- Графа 6 «Затраты по данным раздельного учета» заполняется по оборотам счетов бухгалтерского учета с отбором по направлению деятельности.
- Разузлование себестоимости обеспечивает попадание в отчет именно первичных статей калькуляции, а не «свернутых» сумм по полуфабрикатам.
- Признак «Учитывать при формировании цены продукции ГОЗ» является фильтром, так как только эти расходы с признаком попадают в отчет.
- Повышенная детализация позволяет видеть структуру затрат по контракту вплоть до первичных документов-регистраторов.
Частые вопросы
Где в 1С:ERP формируется расходная декларация по контракту ГОЗ?
В разделе «Регламентированный учет → Отчеты → Подтверждение расходов при казначейском сопровождении»; отчёт использует форму по Приложению 2 к Приказу Минфина № 210н.
Какие настройки обязательны для детализации себестоимости до первичных статей калькуляции?
В учётной политике финансового учёта — метод оценки товаров ФИФО, выпуск продукции по фактической стоимости и включённый флаг «Детализировать материальные и постатейные затраты в себестоимости товаров». Решение принимается один раз: после включения перейти на другие методы оценки или отключить детализацию уже нельзя.
За что отвечает признак «Учитывать при формировании цены продукции ГОЗ» на статье калькуляции?
Это фильтр, по которому расходы попадают в графу 6 отчёта. Если признак не установлен ни на статье калькуляции, ни на статье расходов, сумма в декларацию не включается, даже если затраты фактически понесены по контракту.
Как заполняется графа 4 «Кассовые затраты — План» в декларации?
Вручную, через регистр «Плановые затраты по государственным контрактам» (доступен по гиперссылке из шапки отчёта), куда суммы вносятся на год в разрезе организаций, направлений деятельности и направлений расходования целевых средств. После заполнения регистра отчёт формируется заново кнопкой «Сформировать».
Почему строка 7 «Прибыль» в расходной декларации не заполняется?
Прибыль — это плановая маржа исполнителя, а не затрата, подлежащая подтверждению при казначейском сопровождении, поэтому она не входит в состав подтверждаемых расходов и не рассчитывается по данным учёта затрат.
Что нужно сделать, если полуфабрикат, выпущенный по одному контракту ГОЗ, используется в производстве по другому контракту?
Сначала оформить документ «Корректировка назначения товаров» — иначе система не даст списать полуфабрикат в производство по новому направлению. При такой передаче себестоимость (включая разузлованные статьи калькуляции) переходит на направление-получатель, и для целей ГОЗ это требует отдельного обоснования.
Что делать, если операция «Расчёт себестоимости» при закрытии месяца завершилась с ошибкой?
Проверить первичные документы — заполнено ли направление деятельности и указана ли статья калькуляции, затем отменить закрытие проблемного периода и запустить его заново. При повторном закрытии система формирует новый регистратор расчёта себестоимости только на разницу, задвоения проведённых движений не будет.
Как проверить, что графа 6 декларации совпадает с данными бухгалтерского учёта?
Сформировать оборотно-сальдовую ведомость по счёту 20.03 с группировкой по статьям калькуляции и направлениям деятельности и сравнить суммы с графой 6. Двойной клик по значению в графе 6 открывает расшифровку до оборотов, а затем до документа-регистратора — так можно найти расхождение вплоть до конкретного первичного документа.