Казначейское сопровождение государственных контрактов требует от организаций-исполнителей как строгого учета целевого расходования средств, так и своевременного формирования отчетности по формам, утвержденным Минфином России. В редакции 1С:ERP 2.6 существенно обновлен механизм формирования отчет «Подтверждение расходов при казначейском сопровождении государственных контрактов». Изменения затрагивают форму, алгоритмы заполнения, детализацию показателей и учет отраслевой специфики. Ниже будет представлен расширенный обзор новых возможностей.
Актуальность обновления
В силу вступили положения Приказа Минфина России от 10.12.2021 № 210н в редакции Приказа Минфина России от 27.06.2025 № 83н. Изменения, внесенные Приказом № 83н, вступили в силу 05.08.2025 (приказ опубликован 25.07.2025), поэтому отчетность за периоды, начинающиеся с этой даты, формируется по обновленным формам и алгоритмам. В 1С:ERP 2.6 реализована полная поддержка этих требований:
- форма отчета приведена в соответствие с Приказом № 210н;
- обновлены правила заполнения показателей;
- добавлены новые аналитические разрезы;
- исключены устаревшие способы расшифровки.
Формирование отчета в целом по организации с обособленными подразделениями
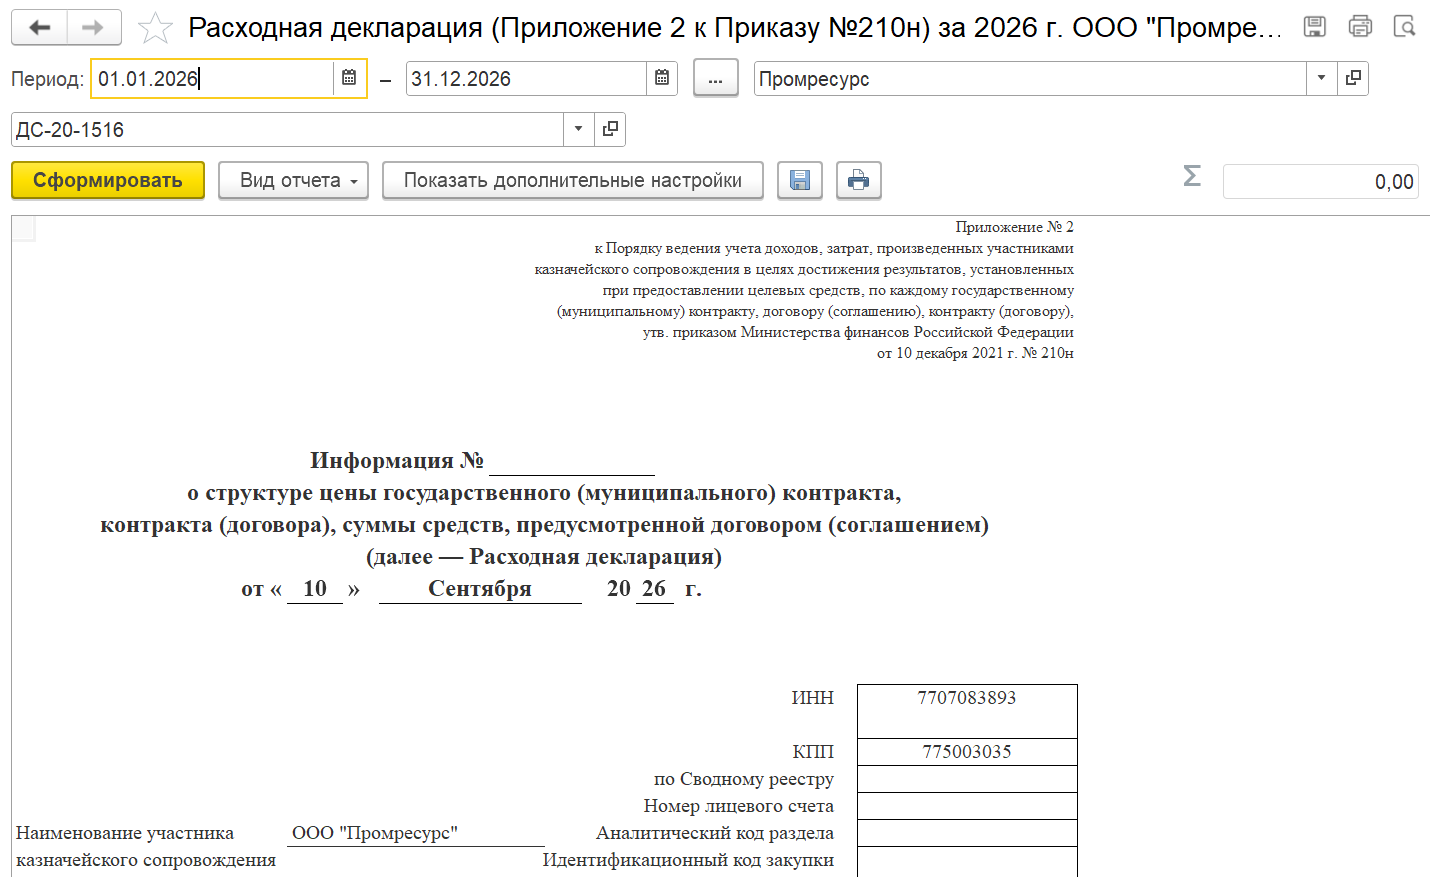
Ранее отчет можно было сформировать либо по головной организации, либо по каждому обособленному подразделению отдельно. Теперь добавлена возможность консолидированного формирования в целом по организации с учетом данных всех обособленных подразделений. Для этого в поле выбора организации появились значения вида «Организация с обособленными подразделениями».
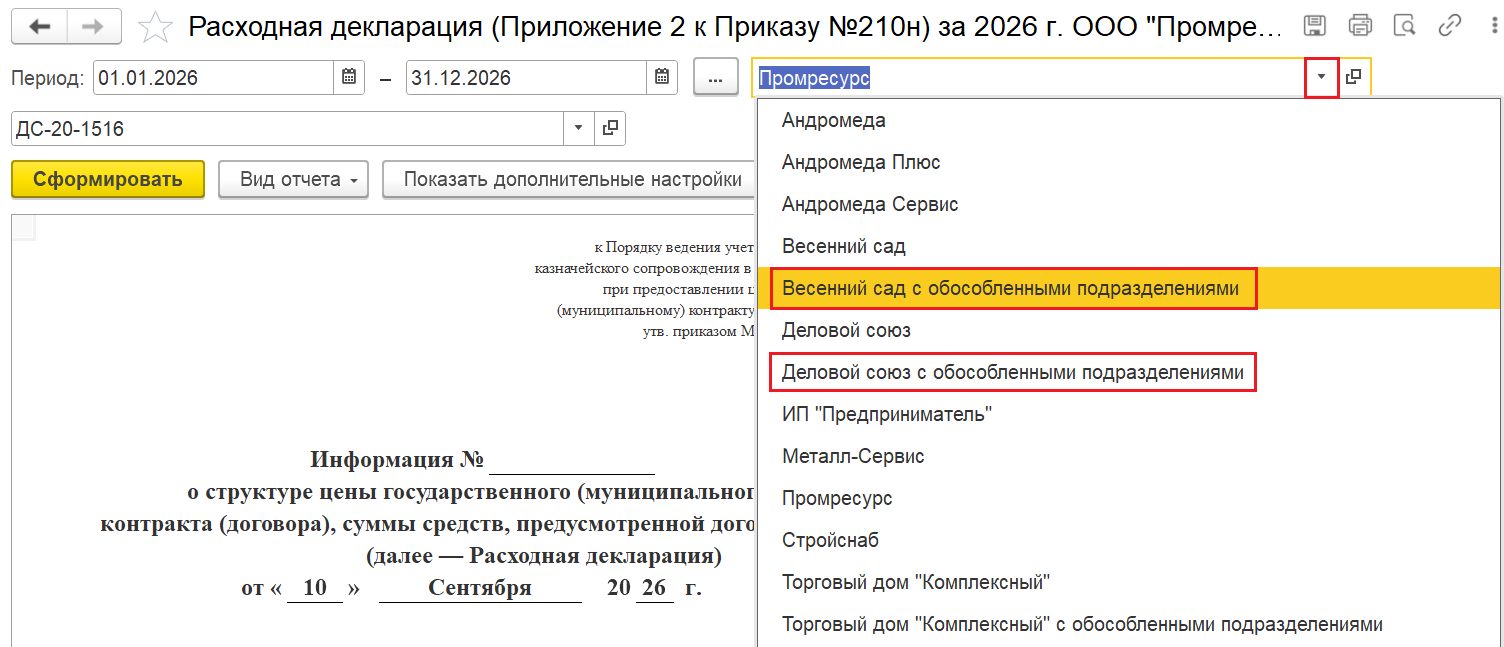
Это упрощает подготовку сводной отчетности по госконтрактам, особенно если в исполнении участвуют филиалы и представительства. Пользователю не нужно вручную собирать данные, система автоматически агрегирует показатели.
Расшифровки показателей
В новой редакции исключена расшифровка показателей через стандартный бухгалтерский отчет «Обороты счета». Вместо нее добавлены два уровня детализации:
- Расшифровка показателей отчета до оборотов – позволяет увидеть, из каких бухгалтерских оборотов сложилась сумма.
- Расшифровка оборотов до регистраторов – позволяет перейти к конкретным документам (регистраторам), сформировавшим оборот.
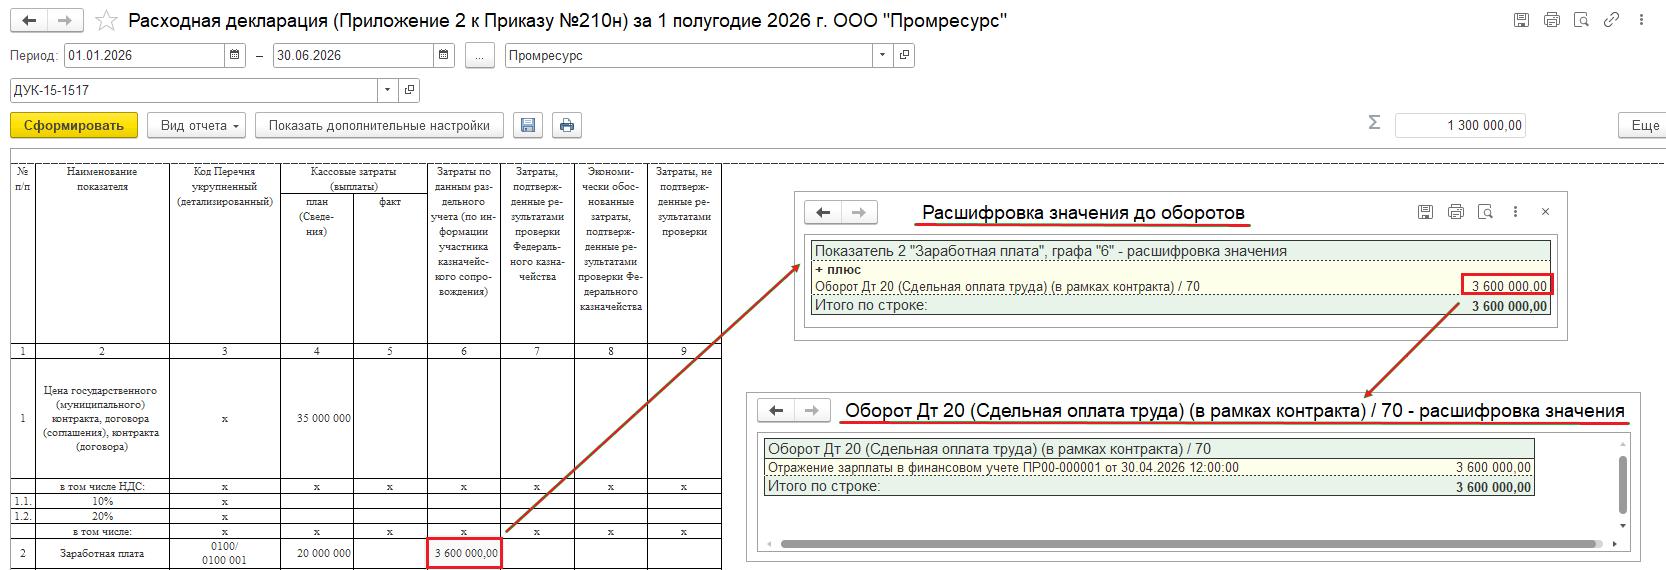
Такая двухуровневая детализация значительно ускоряет проверку данных и поиск ошибок. Например, если строка «Заработная плата» вызывает сомнения, можно последовательно раскрыть ее до проводок и затем до конкретных начислений.
Актуализация списков кодов направлений расходования
Показатели отчета заполняются по элементам списка «Направления расходования целевых средств». Для каждого показателя в алгоритмах системы описан перечень относящихся к нему кодов. В 1С:ERP 2.6 эти списки актуализированы в соответствии с текущими требованиями Минфина.
Это важно, так как некорректное сопоставление кодов может привести к искажению отчетности. Рекомендуется проверить настройки справочника «Направления расходования целевых средств» перед формированием отчета.
Как настроить справочник «Направления расходования целевых средств»
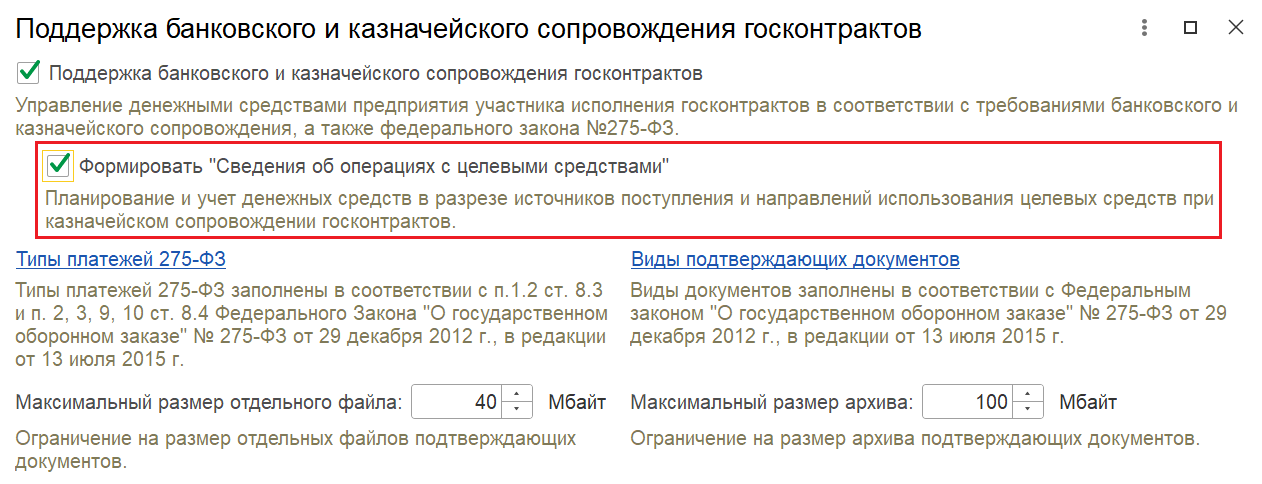
Справочник «Направления расходования целевых средств» используется для заполнения показателей отчета: каждый код направления сопоставляется с определенными строками расходной и ресурсной расходной деклараций. Работа со справочником ведется в форме настройки подсистемы казначейского сопровождения (см. Рис.4). Перед началом отчетного периода необходимо проверить актуальность кодов и их сопоставление со строками отчета.
Точный состав кодов определяется требованиями Минфина России и релизом 1С:ERP 2.6, поэтому итоговую сверку выполняйте по справочнику системы и актуальной редакции Приказа № 210н. Ниже приведено пояснительное соответствие между видами затрат и строками расходной декларации (итоговое сопоставление кодов проверяется по справочнику):
| Код направления расходования (группа) | Строки Расходной декларации |
|---|---|
| Затраты на оплату труда и страховые взносы | Строки 2, 3 |
| Работы, выполняемые сторонними организациями | Строка 4 |
| Налоги, сборы, иные платежи в бюджеты бюджетной системы РФ | Строка 5 (в т.ч. 5.1 НДФЛ) |
| Накладные (косвенные) расходы | Строка 6 |
| Выплаты персоналу | Строка 8.1 |
| Приобретение материальных запасов, НМА, ОС и непроизведенных активов | Строка 8.2 |
| Капитальные вложения | Строка 8.3 |
| Иные выплаты | Строка 8.4 |
Учет признака «Учитывать при формировании цены продукции ГОЗ»
При получении данных по постатейным расходам теперь учитывается признак «Учитывать при формировании цены продукции ГОЗ». В отчет попадают только те расходы, по которым:
- в статье калькуляции установлен признак «Учитывать при формировании цены продукции ГОЗ»;
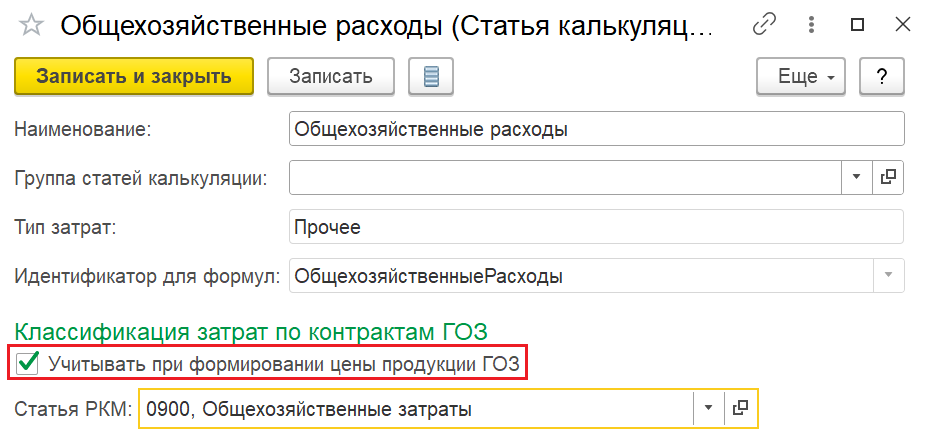
- либо непосредственно в карточке статьи расходов установлен указанный признак.
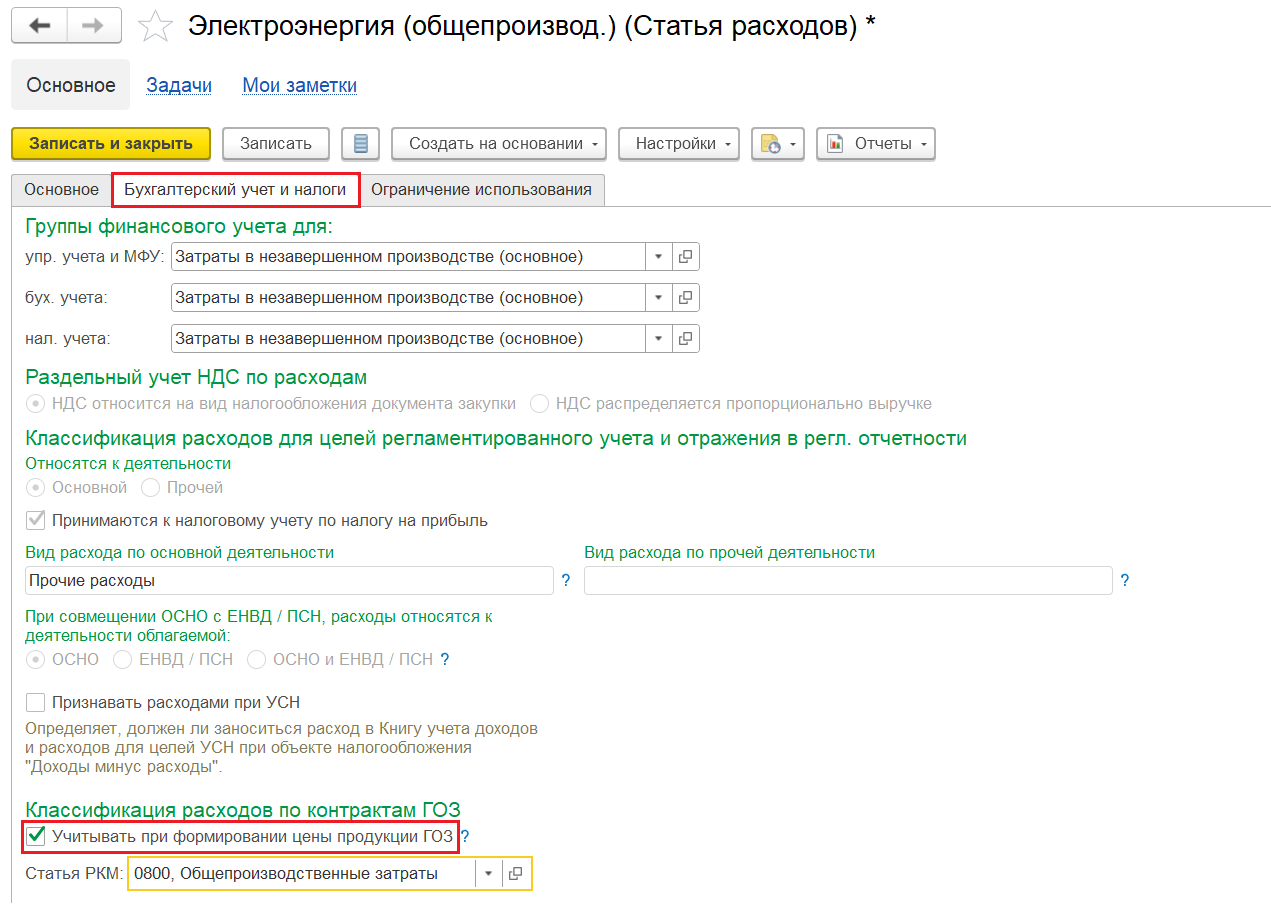
Это позволяет автоматически отсекать затраты, не участвующие в ценообразовании государственного оборонного заказа, и снижает риск включения лишних сумм.
Алгоритмы заполнения отчета
В системе реализовано четыре алгоритма формирования показателей. Выбор алгоритма зависит от настроек функциональности повышенной детализации регламентированного учета.
| Алгоритм | Условие применения |
|---|---|
| Старый | Версия до обновления (для сравнения) |
| Без детализации | Функциональность повышенной детализации регламентированного учета выключена |
| С детализацией (устаревшие счета) | Детализация включена, но данные собираются за период до даты ее включения |
| С детализацией | Детализация включена, данные собираются за период с даты ее включения |
Особенность: если дата включения функциональности повышенной детализации попадает внутрь периода формирования отчета, система автоматически адаптирует алгоритмы и корректно собирает данные как по старым, так и по новым счетам.
Общие отборы для всех алгоритмов
Для всех четырех алгоритмов применяются единые правила отбора оборотов:
- НД – обороты по направлению деятельности, выбранному в отчете;
- Без НД – обороты по пустому направлению деятельности;
- Иное НД – обороты по всем направлениям деятельности, кроме выбранного.
Эти отборы обеспечивают чистоту данных. В отчет не попадают операции, не относящиеся к данному госконтракту.
Источники данных отчета
Отчет заполняется по данным регистров регламентированного (бухгалтерского) учета с обособлением по направлениям деятельности (НД). Для корректного заполнения расходы по государственному контракту должны собираться в системе с привязкой к соответствующему направлению деятельности, а для постатейных расходов - с корректным указанием статей калькуляции, статей расходов и признака «Учитывать при формировании цены продукции ГОЗ».
Перед формированием отчета убедитесь, что настроены: (а) направления деятельности, соответствующие каждому сопровождаемому контракту; (б) справочник «Направления расходования целевых средств» и его коды; (в) статьи калькуляции и статьи расходов с признаком ГОЗ; (г) для строк, заполняемых по графе 5 «Кассовые затраты (выплаты) – Факт», - корректно отражены кассовые выплаты по контракту.
Контрольные точки сверки: сверить суммы отчета с оборотно-сальдовой ведомостью по счетам 20, 23, 25, 26, 29, 90, 91 (в разрезе направлений деятельности), данные по заработной плате - с регистром начисленной заработной платы. Двухуровневая расшифровка отчета позволяет последовательно раскрыть каждую сумму до бухгалтерских оборотов и до документов-регистраторов, что удобно использовать для сверки перед сдачей.
Детальные алгоритмы по строкам отчета
Форма «Расходная декларация» (Приложение 2 к Приказу 210н), графа 6
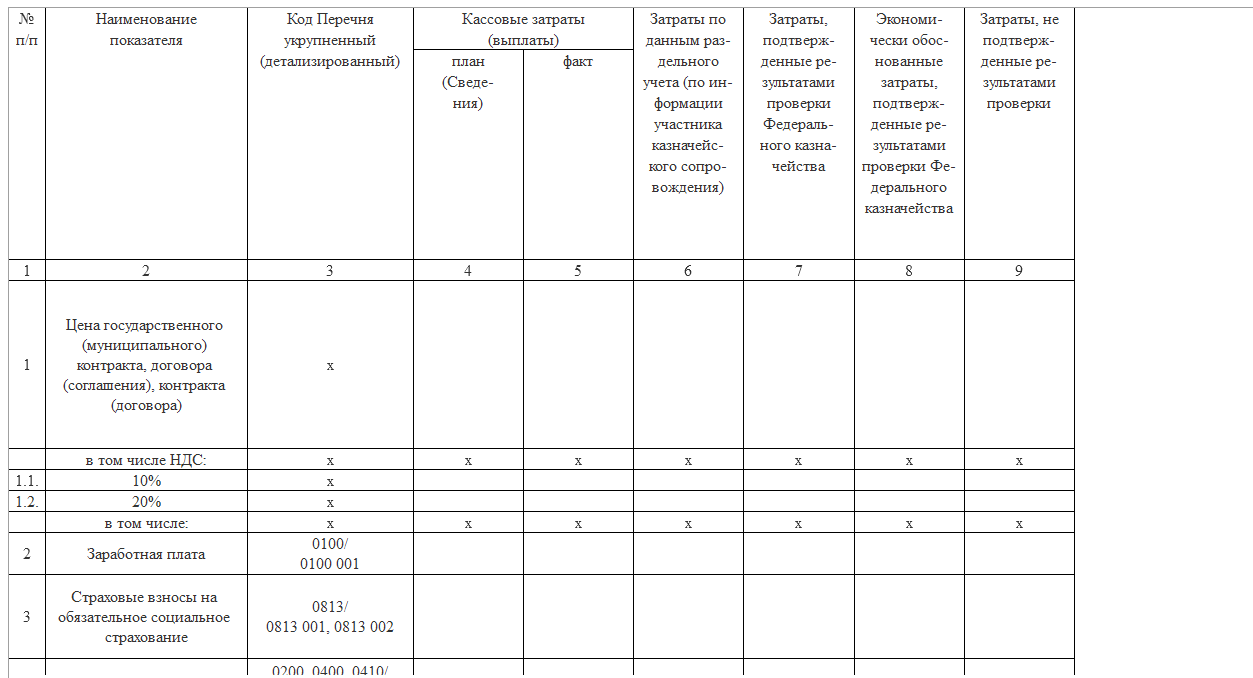
- Строка 1 «Цена государственного (муниципального) контракта, договора (соглашения), контракта (договора)» – может рассчитываться через обороты Кт 90.01.1 НД или Кт 90.01.3 НД в зависимости от использования раздельного учета по налогу на прибыль.
- Строка 1.1. «НДС 10%» – обороты Дт 90.03 НД с отбором по субконто «Ставки НДС» = 10, 10/110.
- Строка 1.2. «НДС 20%» – нововведение: если начало периода отчета меньше 01.01.2026, применяются ставки 20, 20/120; если больше или равно 01.01.2026, применяются ставки 22, 22/122. Это связано с изменением налогового законодательства.
Важно: критерий применяется к дате начала периода отчета. Если отчетный период пересекает 01.01.2026 (например, формируется отчет за IV квартал 2025 года или I квартал 2026 года, в который попадают операции и до, и после этой даты), внутри одного отчета могут присутствовать операции и по ставке 20/120, и по ставке 22/122. В таком случае система разносит обороты по субконто «Ставки НДС» с учетом дат документов и заполняет строки 1.1 и 1.2 раздельно. Рекомендуется проверить, что в справочнике «Ставки НДС» настроены обе группы ставок (20/120 и 22/122) и корректно указана дата начала действия новых ставок.
- Строка 2 «Заработная плата» – обороты Дт 20, 23, 29 НД Кт 70 Без НД с отбором по субконто «Типы затрат» = «Сдельная оплата труда», «Прочее» и с учетом признака ГОЗ.
- Строка 3 «Страховые взносы на обязательное социальное страхование» – аналогично строке 2, но вместо счета 70 используется счет 69.х, а вид расхода – «Страховые взносы».
- Строка 4 «Работы, выполняемые сторонними организациями» – обороты Дт 20, 23, 29 НД Кт 60, 76 НД или Без НД с отбором по субконто «Типы затрат» = «Работы», «Прочее».
- Строка 5 «Налоги, сборы, иные платежи в бюджеты бюджетной системы Российской Федерации» – заполняется по данным графы 5 «Кассовые затраты (выплаты) – Факт».
- Строка 5.1. «НДФЛ» – также по данным графы 5.
- Строка 6 «Накладные расходы» – обороты Кт счетов 25, 26 Без НД с отбором по направлению деятельности и субконто «Статьи затрат».
- Строка 7 «Прибыль» – не заполняется. Прибыль не входит в состав подтверждаемых расходов: она представляет собой плановую маржу (доход) исполнителя, а не затрату, подлежащую подтверждению при казначейском сопровождении. Поэтому показатель «Прибыль» не рассчитывается по данным учета затрат и автоматически не заполняется.
- Строка 8 «Прочие выплаты» – сумма строк 8.1–8.4.
- 8.1 «Выплаты персоналу» – по графе 5.
- 8.2 «Закупка непроизведенных активов, НМА, материальных запасов и основных средств» – обороты Дт 20, 23, 29 НД Кт 10.01, 10.02, 10.03, 10.05, 10.06, 10.11.2 + Дт 08.04.2 НД + Дт 08.05 НД.
- 8.3 «Капитальные вложения» – обороты Дт 08.03 НД Кт ХХ Без НД.
- 8.4 «Иные выплаты» – обороты Дт 20, 23, 29 НД Кт 71 Без НД с отбором по субконто «Статьи затрат» = статьи расходов, у которых в статье калькуляции включен признак «Учитывать при формировании цены продукции ГОЗ», плюс обороты Дт 91.02 НД Кт 60, 76 НД и Без НД с отбором по статье расходов с признаком ГОЗ.
- Строки 9–13 – автоматически не заполняются.
Форма «Ресурсная расходная декларация» (Приложение 3 к Приказу 210н), графа 7
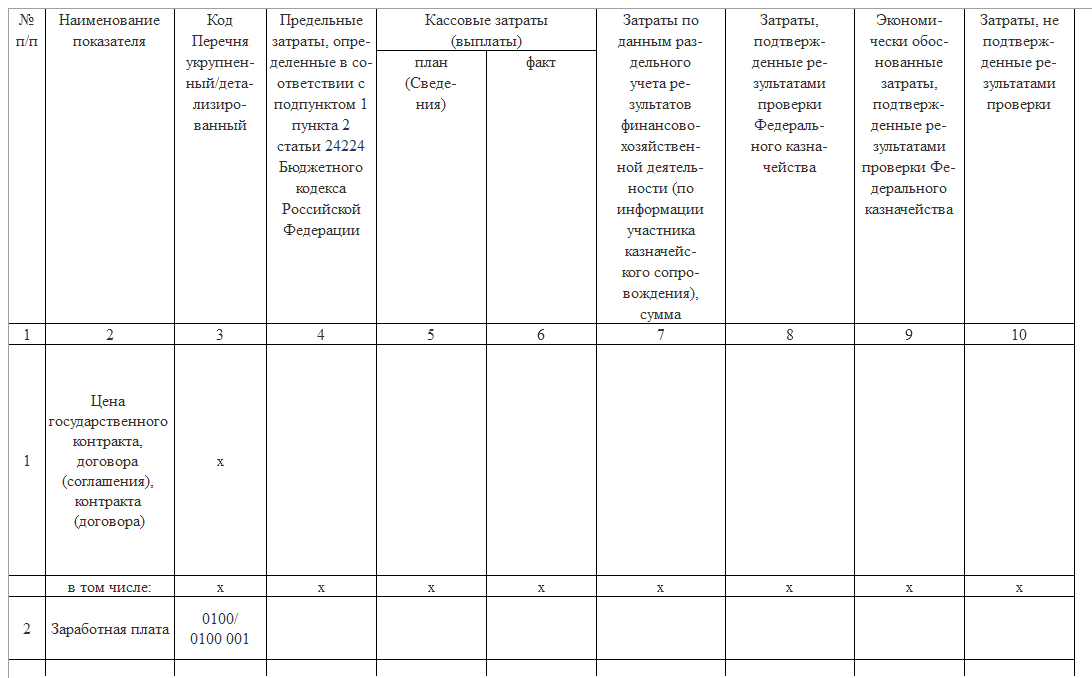
- Строка 1 «Цена государственного (муниципального) контракта, договора (соглашения), контракта (договора)» – аналогично строке 1 расходной декларации.
- Строка 2 «Заработная плата» – см. строку 2 расходной декларации.
- Строка 3 «Страховые взносы на обязательное социальное страхование» – см. строку 3 расходной декларации.
- Строка 4 «Налоги, сборы, иные платежи в бюджеты бюджетной системы Российской Федерации» – см. строку 5 расходной декларации.
- Строка 4.1 «НДФЛ» – см. строку 5.1 расходной декларации.
- Строка 5 «Прочие затраты» – сумма строк 4 + 6 + 8.1 + 8.2 + 8.3 + 8.4 расходной декларации.
- Строка 6 «Прибыль» – см. строку 7 расходной декларации.
Ограничения при формировании отчета
При работе с отчетом необходимо учитывать следующие ограничения:
- Адресные работы сторонних подрядчиков должны отражаться по номенклатуре работ. Их отражение по статьям расходов не применяется.
- При обособлении сбора затрат под направление деятельности, соответствующее госконтракту на казначейском сопровождении, должны оформляться производственные задания (документы «Производство без заказа», «Заказ на производство») на все виды работ, за исключением сбора затрат по объектам капитального строительства.
- Стоимость всех материалов, относимых по схеме номенклатурных затрат в состав прямых производственных затрат по заказам на производство, всегда участвует в ценообразовании продукции контракта. Для таких материалов не применяются статьи калькуляции со снятой галочкой «Учитывать при формировании цены продукции ГОЗ».
- Начисленная заработная плата основных исполнителей всегда относится к расходам, учитываемым при ценообразовании продукции контрактов.
Типовые ошибки и их устранение
Наиболее частые ситуации и способы их устранения:
- Строка не заполняется, хотя расходы по контракту есть.
Причины: расход не привязан к направлению деятельности, выбранному в отчете (проверьте отборы НД / Без НД / Иное НД); не установлен признак «Учитывать при формировании цены продукции ГОЗ» в статье калькуляции или статье расходов; для расходов, собираемых по номенклатурным затратам, признак ГОЗ не применяется. - Сумма в отчете не сходится с данными бухгалтерского учета.
Причины: устаревшие коды в справочнике «Направления расходования целевых средств»; смешение данных до и после включения повышенной детализации регламентированного учета; неверный выбор организации (отчет по подразделению вместо консолидированного). - В отчет попали лишние суммы.
Причины: отсутствие обособления по направлению деятельности - под направление контракта собраны расходы, не относящиеся к нему; неверно настроен признак ГОЗ (снят или установлен избыточно). - НДС отражен не по той ставке.
Причины: в отчетном периоде операции выполнялись и до, и после 01.01.2026 (см. замечание по строкам 1.1/1.2); новые ставки 22/122 не добавлены в справочник «Ставки НДС». - Данные по обособленному подразделению не попали в сводный отчет.
Причины: подразделение не относится к выбранной организации с обособленными подразделениями; у пользователя нет прав на расшифровку до регистраторов.
Общая методика диагностики: последовательно раскрывать показатель (расшифровка до оборотов, затем до регистраторов), сверять обороты с оборотно-сальдовой ведомостью и проверять настройки справочников (коды направлений, признак ГОЗ, ставки НДС).
Преимущества обновления
- Соответствие актуальным требованиям Минфина – отчет можно сдавать без доработок.
- Консолидация по обособленным подразделениям – экономия времени на сбор данных.
- Двухуровневая расшифровка – быстрый поиск ошибок и подтверждение сумм.
- Автоматический учет признака ГОЗ – снижение риска включения ненужных расходов.
- Гибкость алгоритмов – корректная работа при включении детализации внутри отчетного периода.
Рекомендации по внедрению
- Установите актуальный релиз 1С:ERP 2.6 с поддержкой Приказа № 210н (в ред. № 83н).
- Обновите справочник «Направления расходования целевых средств» и проверьте соответствие кодов.
- Настройте признак «Учитывать при формировании цены продукции ГОЗ» для статей калькуляции и статей расходов.
- Проверьте настройку направлений деятельности и обособление затрат по сопровождаемым контрактам, включая обособленные подразделения.
- Настройте права доступа пользователей к расшифровкам до регистраторов согласно матрице доступа.
- Проведите тестовое формирование отчета за прошлый период и сравните суммы по строкам с предыдущей версией.
Заключение
Обновление отчета «Подтверждение расходов при казначейском сопровождении» в 1С:ERP 2.6 не является формальным приведением форм в соответствие с приказом. Это качественный этап к прозрачности, скорости и точности отчетности по госконтрактам. Консолидация по обособленным подразделениям, детализация до первичных документов и автоматический учет признака ГОЗ позволяют организациям-исполнителям минимизировать ручные операции и снизить риски при взаимодействии с казначейством. Рекомендуется не откладывать обновление и провести проверку настроек до начала следующего отчетного периода.
Шаблоны документов казначейского сопровождения по приказу № 210н с автоматическим заполнением есть в модуле БИТ.ГОЗ для 1С. Его можно 14 дней бесплатно попробовать на полном функционале.
Частые вопросы
Что изменилось в отчете «Подтверждение расходов при казначейском сопровождении» в 1С:ERP 2.6?
Форма отчета приведена в соответствие с Приказом Минфина № 210н в редакции № 83н, обновлены правила заполнения показателей, добавлены новые аналитические разрезы, а расшифровка через отчет «Обороты счета» исключена и заменена двухуровневой детализацией.
С какого периода нужно применять обновленные формы?
Приказ № 83н вступил в силу 05.08.2025 (опубликован 25.07.2025), поэтому отчетность за периоды, начинающиеся с этой даты, формируется по обновленным формам и алгоритмам.
Можно ли сформировать отчет сразу по организации с обособленными подразделениями?
Да. Раньше отчет можно было сформировать либо по головной организации, либо по каждому подразделению отдельно. Теперь в поле выбора организации появились значения вида «Организация с обособленными подразделениями», и система автоматически агрегирует данные всех подразделений в одном отчете.
Как теперь расшифровываются показатели отчета?
Через два уровня детализации: расшифровка показателей отчета до бухгалтерских оборотов и расшифровка оборотов до конкретных документов-регистраторов, которые их сформировали.
На что влияет признак «Учитывать при формировании цены продукции ГОЗ»?
В отчет попадают только те расходы, по которым этот признак установлен — либо в статье калькуляции, либо непосредственно в карточке статьи расходов. Это позволяет автоматически отсекать затраты, не участвующие в ценообразовании государственного оборонного заказа.
По какой ставке НДС заполняются строки 1.1 и 1.2, если отчетный период захватывает 01.01.2026?
Критерий применяется к дате начала периода отчета: если она меньше 01.01.2026 — используются ставки 20/120, если больше или равно — ставки 22/122. Если отчетный период пересекает эту дату, в отчете могут присутствовать операции по обеим ставкам, и система разносит их по строкам 1.1 и 1.2 раздельно с учетом дат документов.
Почему строка «Прибыль» не заполняется автоматически?
Прибыль не входит в состав подтверждаемых расходов — это плановая маржа (доход) исполнителя, а не затрата, подлежащая подтверждению при казначейском сопровождении, поэтому показатель не рассчитывается по данным учета затрат.
Какие данные нужно сверить перед сдачей отчета?
Суммы отчета — с оборотно-сальдовой ведомостью по счетам 20, 23, 25, 26, 29, 90, 91 в разрезе направлений деятельности, а данные по заработной плате — с регистром начисленной заработной платы. Двухуровневая расшифровка отчета позволяет последовательно раскрыть каждую сумму до оборотов и до документов-регистраторов.