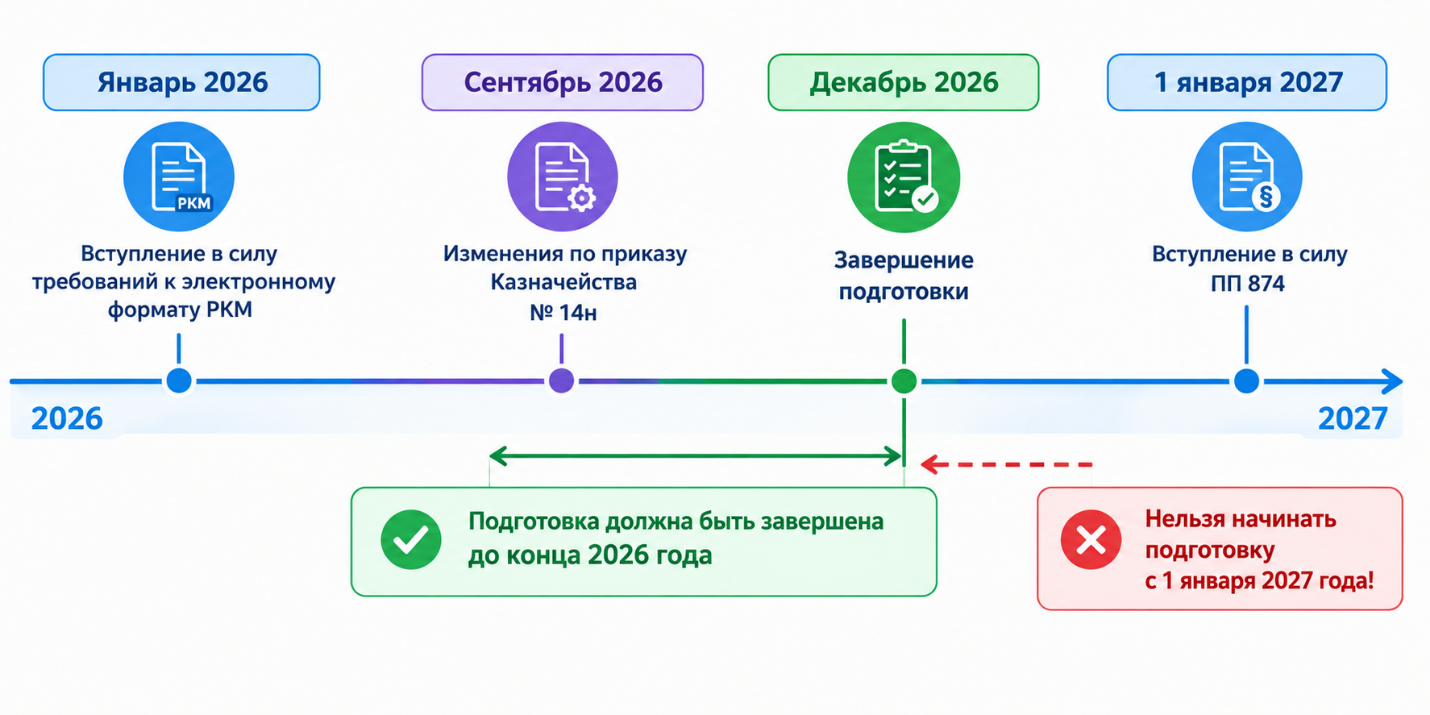
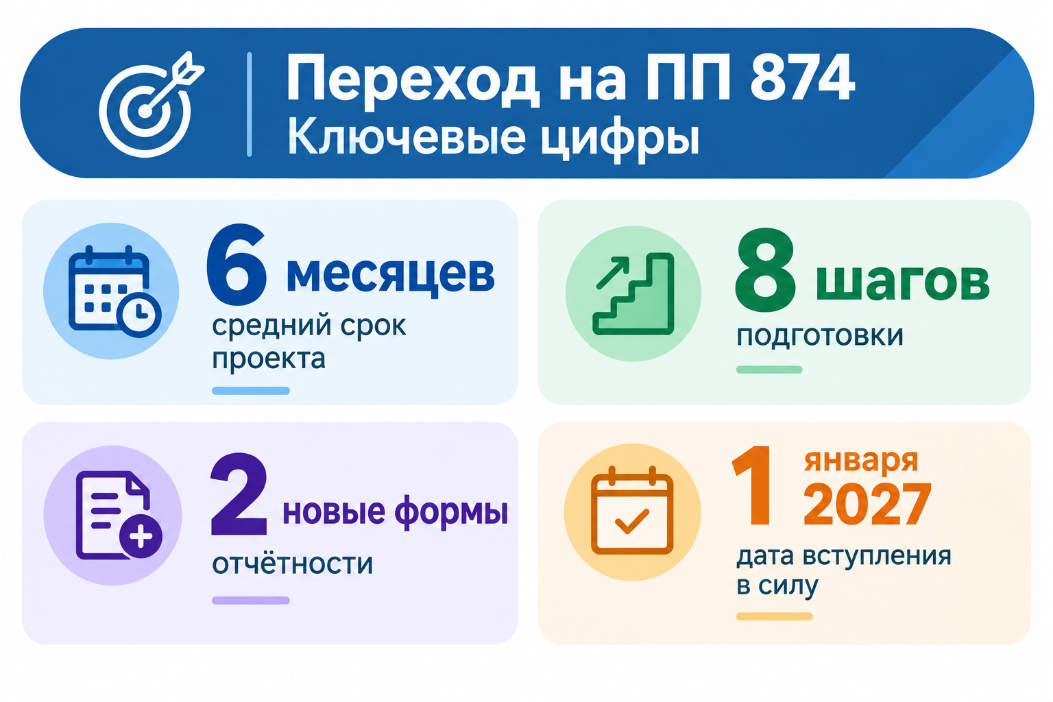
До 1 января 2027 года осталось чуть больше трех месяцев. Именно с этой даты вступает в силу Постановление Правительства РФ № 874 от 13.07.2026, которое кардинально меняет правила учета затрат и калькулирования себестоимости для всех исполнителей государственного оборонного заказа. Если раньше структура затрат во многом определялась внутренними методиками предприятия, то теперь она жестко регламентирована: введена единая номенклатура статей, обязательная привязка фактической себестоимости к первичным документам и две новые формы отчетности – отчет о фактических затратах по контракту и справка о распределении косвенных затрат.
Предприятия, которые начали подготовку заранее, уже проходят этот путь. Их опыт показывает, что переход – это не просто обновление программного обеспечения. Это перестройка бизнес-процессов, пересмотр учетной политики и кропотливая работа с нормативно-справочной информацией. В этой статье будет практический взгляд на то, как реальные организации внедряли раздельный учет ГОЗ в 1С:ERP и с какими сложностями сталкивались.
Что именно меняет ПП 874
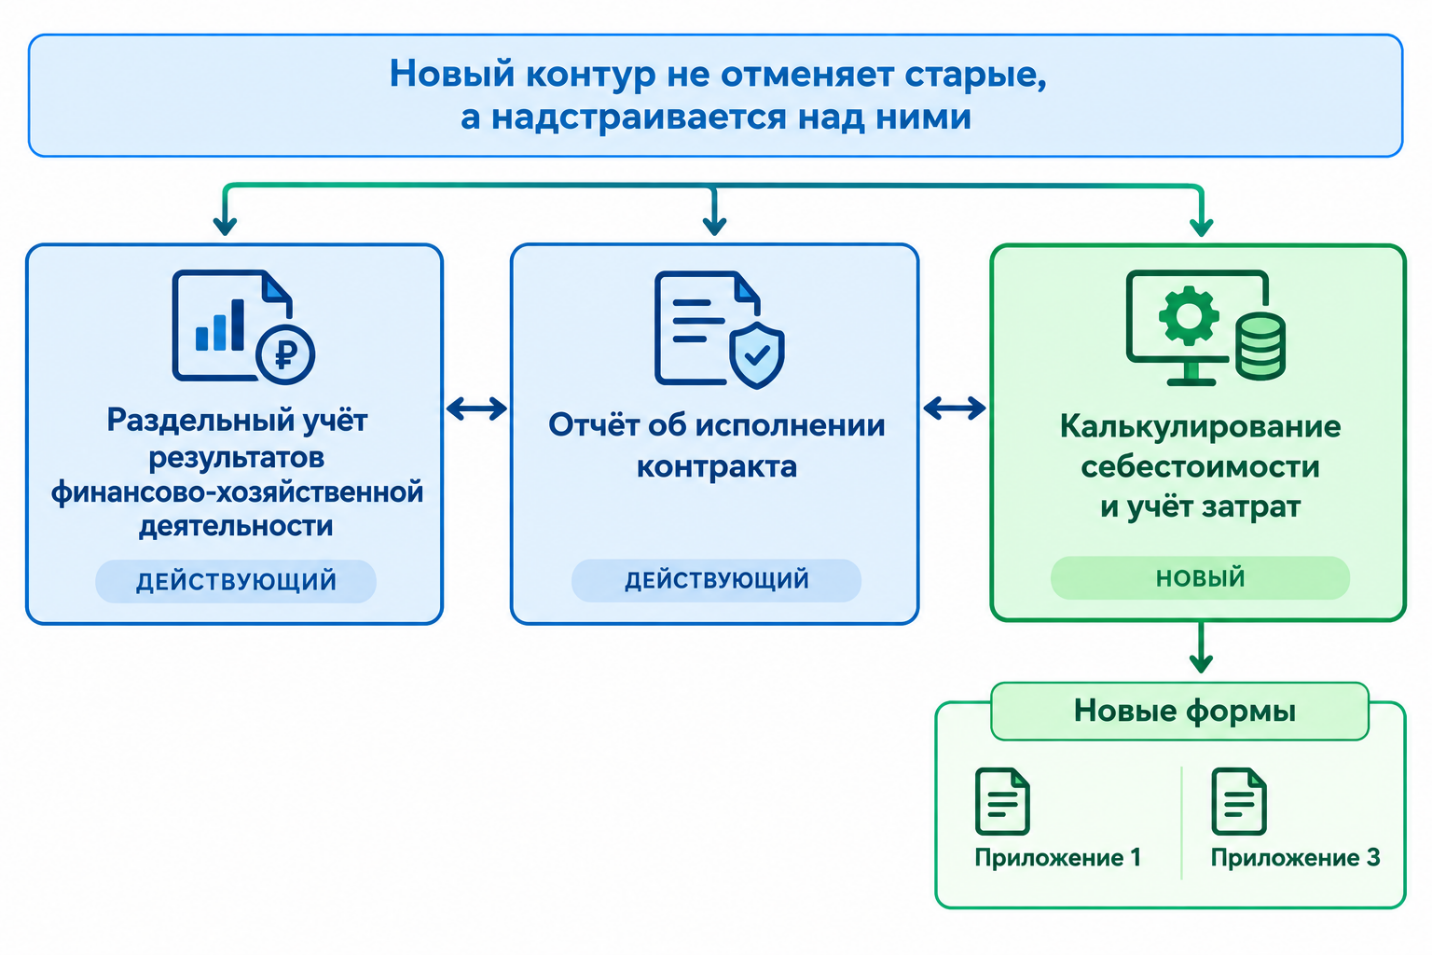
Главное отличие нового порядка – переход от общих рамок раздельного учета к детальной регламентации калькулирования. Постановление № 874 дополняет действующие правила раздельного учета (утвержденные еще Постановлением № 47 от 19.01.1998) специальными правилами калькулирования себестоимости. Раньше предприятия обязаны были вести раздельный учет по каждому контракту, но методика формирования себестоимости во многом оставалась на их усмотрение. Теперь появляются единые требования к объектам калькулирования, методам распределения косвенных расходов и составу статей затрат.
Ключевые содержательные новшества, которые надо учесть при настройке:
- введена единая номенклатура статей калькулирования - 17 статей с четырехзначными кодами (приложение 2 к Правилам калькулирования);
- закреплены позаказный и попередельный методы калькулирования;
- результаты отражаются в отчете о фактических затратах по контракту и справке по результатам распределения затрат за месяц (по объектам калькулирования, структурным подразделениям и видам расходов).
Основное требование – прослеживаемость. В первичных документах должен быть признак, позволяющий отнести хозяйственную операцию к конкретному государственному контракту. Результаты калькулирования отражаются в отчете о фактических затратах, форма которого утверждена тем же постановлением. При этом новые правила не отменяют требования ФСБУ 10/2026 «Расходы», который также применяется с 1 января 2027 года и организациям придется соблюдать оба документа.
Отдельно стоит отметить переходные положения для контрактов, по которым на 1 января 2027 года в учете числятся активы в виде незавершенного производства или выполненных этапов, предусмотрена детализация калькулирования с учетом уже понесенных затрат. Это означает, что подготовку нужно завершить не к январю, а значительно раньше.
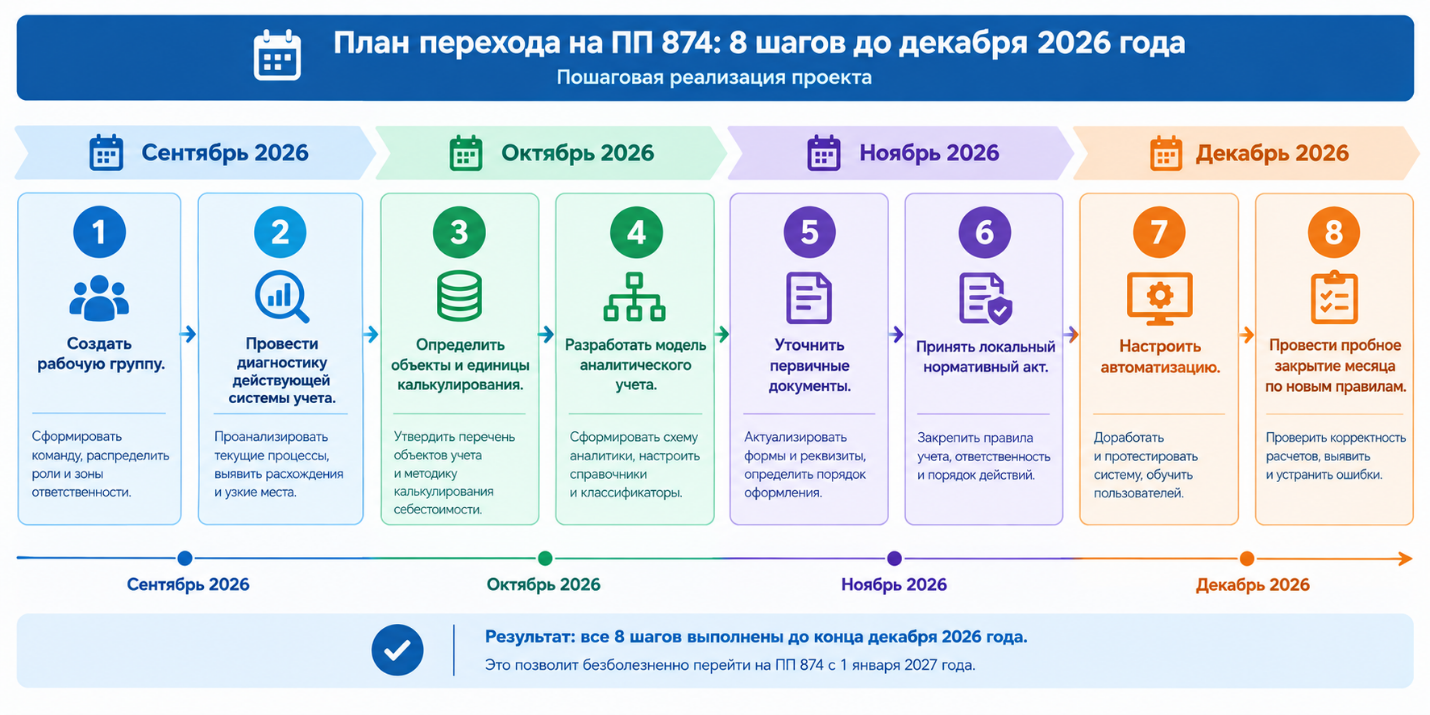
Такой переход мы проводим по дорожной карте: инвентаризация в сентябре, целевая модель в октябре, настройка в ноябре, тестовое закрытие в декабре. Как это выглядит для вашей компании, смотрите на странице раздельного учёта ГОЗ в 1С под ключ.
Три контура раздельного учета
Раздельный учет по ПП 874 целесообразно рассматривать как три связанных контура, данные которых должны быть сопоставимы между собой:
Контур 1. Бухгалтерский учет затрат: обороты по счетам 20, 23, 25, 26, 29 и др. с аналитикой по направлениям деятельности (НД).
Контур 2. Раздельный учет по контрактам и объектам калькулирования: привязка каждой хозяйственной операции к контракту через признак направления деятельности; обособление затрат по каждому объекту калькулирования.
Контур 3. Отчетность: отчет о фактических затратах по контракту и справка о распределении косвенных затрат, формируемые по данным контуров 1 и 2.
Основное требование - чтобы данные всех трех контуров сходились. Контрольная сверка между контурами (см. раздел «Методические материалы для внедрения») позволяет находить расхождения на этапе настройки, а не при сдаче отчетности.
ФСБУ 10/2026 «Расходы»: пересечение с ПП 874
С 1 января 2027 года одновременно с ПП 874 применяется ФСБУ 10/2026 «Расходы» (приказ Минфина России от 24.04.2026 № 53н), который заменяет ПБУ 10/99. Организации обязаны соблюдать оба документа: ФСБУ 10/2026 задает общие правила признания и классификации расходов в бухгалтерском учете, а ПП 874 – специальные требования к калькулированию себестоимости по ГОЗ.
Ключевые изменения ФСБУ 10/2026 по сравнению с ПБУ 10/99: уточнены порядок признания расходов, их классификация и состав информации, раскрываемой в отчетности. Применительно к ГОЗ важно, чтобы аналитика расходов, настроенная под требования ПП 874 (статьи калькулирования, направления деятельности), одновременно соответствовала правилам ФСБУ 10/2026.
Рекомендация: при разработке учетной политики на 2027 год учесть оба документа и отразить, что аналитический учет расходов построен в разрезе статей номенклатуры ПП 874 и одновременно удовлетворяет требованиям ФСБУ 10/2026 к классификации и раскрытию расходов.
Номенклатура статей калькулирования и методы
Единая номенклатура статей калькулирования (17 статей с четырехзначными кодами) задана в приложении 2 к Правилам калькулирования. Для ориентации ниже приведены типовые группы статей, встречающиеся в составе калькуляций ГОЗ:
| Группа статей (типовой состав) | Краткая характеристика |
|---|---|
| Материальные затраты | Сырье, материалы, комплектующие, полуфабрикаты, относимые на себестоимость конкретного контракта |
| Расходы на оплату труда | Основная и дополнительная заработная плата производственного персонала (исполнителей по контракту) |
| Страховые взносы | Взносы на обязательное социальное страхование с оплаты труда исполнителей |
| Амортизация | Амортизация основных средств и НМА, используемых при исполнении контракта |
| Прочие прямые затраты | Прямые затраты, прямо относимые на объект калькулирования |
| Общепроизводственные (ОПР) | Косвенные производственные расходы, распределяемые по выбранной базе |
| Общехозяйственные (ОХР) | Косвенные управленческие и общехозяйственные расходы |
| Коммерческие / прочие | Расходы на продажу и иные расходы, включаемые в себестоимость по правилам |
Методы калькулирования, закрепленные Правилами, – позаказный (для продукции, производимой по конкретному заказу/контракту) и попередельный (для продукции, проходящей последовательные переделы). Выбор метода и порядка распределения косвенных расходов фиксируется в локальном документе организации.
Сложности, которые выявляются на практике
Подводя итог по опыту проектов, можно выделить несколько типичных проблем, с которыми сталкиваются предприятия при переходе на новые правила.
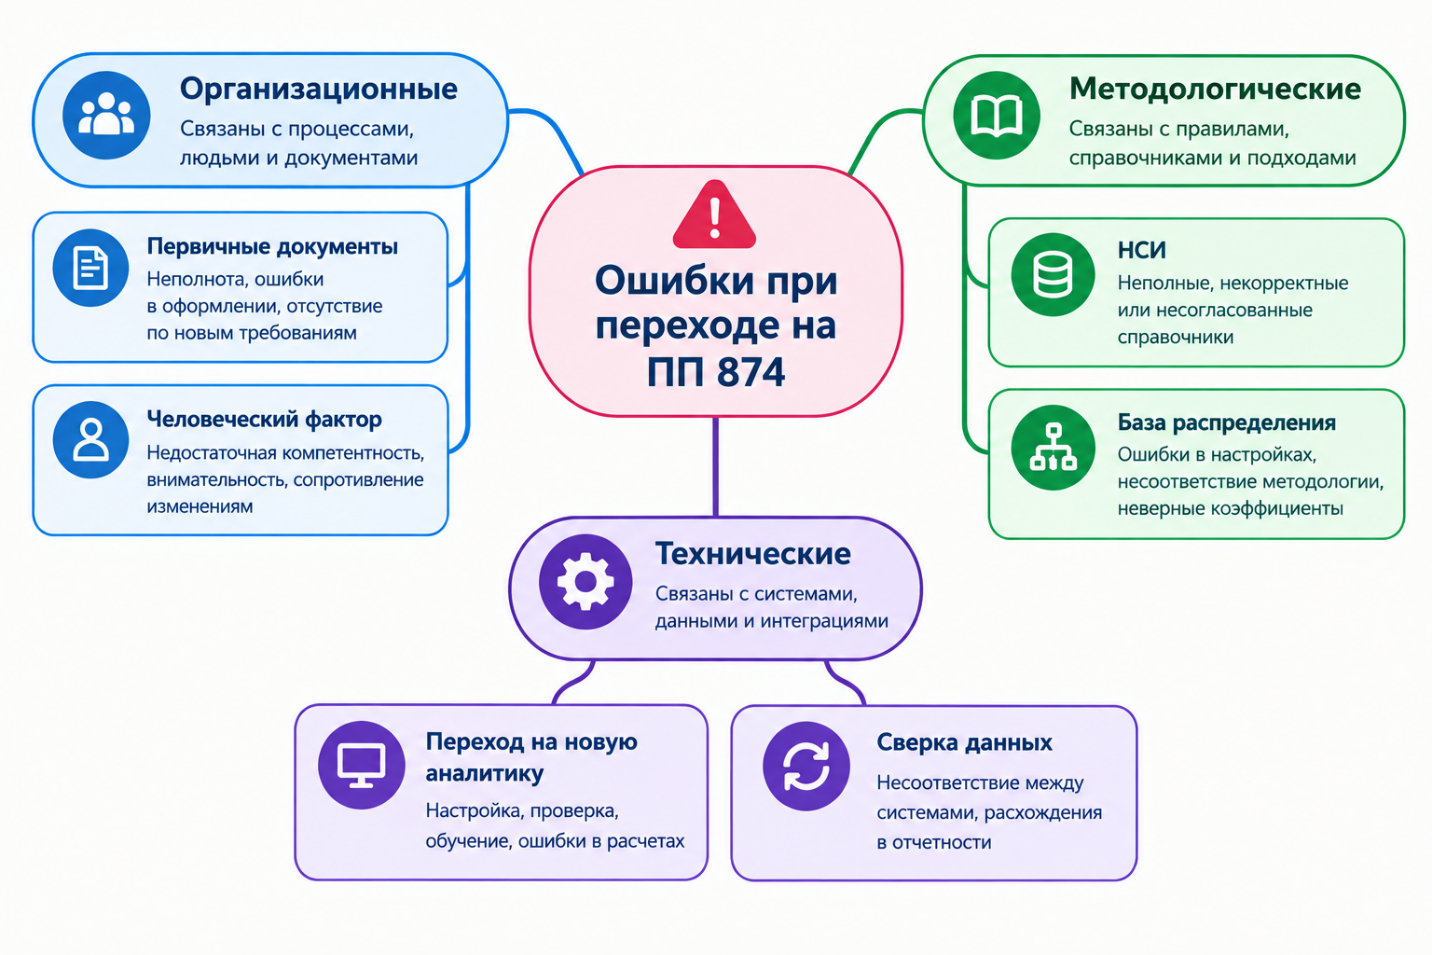
Первичные документы без признака контракта. Это самая распространенная ошибка. Если документ оформляется без указания направления деятельности, аналитика теряется уже на входе. Восстановить ее постфактум труднее, придется перебирать документы вручную. Контроль заполнения должен работать до проведения документа, а не при сборке отчета.
Качество нормативно-справочной информации. Справочники статей расходов, статей калькуляции и статей РКМ – основа для автоматического формирования отчетности. Если соответствие между экономическим смыслом расхода, счетом учета и статьей калькуляции не настроено, формы будут собираться только ручными переклассификациями. При этом ошибка в НСИ не остается внутри одного отчета, ежемесячная справка о распределении затрат делает ее повторяющейся из месяца в месяц.
Распределение косвенных расходов. Правила калькулирования задают общий принцип, где общепроизводственные и общехозяйственные расходы включаются в себестоимость пропорционально выбранной базе. Приоритетная база – основная заработная плата работников. Использование иного показателя допустимо, но требует экономического обоснования и закрепления в локальном документе. Распределение, противоречащее этим правилам, расценивается как нарушение раздельного учета.
Проверка данных до перехода на новую аналитику. Переход на детализированные субсчета (20.01–20.04) аналогичен переходу в блоке ТМЦ. При закрытии месяца программа «растаскивает» старый счет 20.У на новые субсчета. Если остатки в оборотно-сальдовой ведомости и в регистрах расходятся, найти проблему после перехода будет крайне сложно. Рекомендуется провести сверку до включения детализации.
Уточнение. Механизм перехода на детализированные субсчета реализован через включение функциональности повышенной детализации регламентированного учета и доступен в актуальных релизах 1С:ERP. Перед планированием проверьте, что в используемом релизе реализована поддержка новых форм и правил ПП № 874, а порядок «растаскивания» счета 20.У на субсчета 20.01–20.04 соответствует описанию релиза.
Человеческий фактор. Внедрение – это проект, объединяющий бухгалтерию, планово-экономический отдел, производство, договорную службу и ИТ. Сопротивление изменениям со стороны сотрудников, привыкших к старым регламентам, реальная сложность, которую нельзя игнорировать. Обучение и постепенное вовлечение всех участников процесса обязательны.
Чек-лист подготовки
На основе опыта внедрения и рекомендаций, можно сформулировать последовательность шагов до конца 2026 года.
1. Создать рабочую группу. Включить представителей бухгалтерии, ПЭО, производства и ИТ-службы. Назначить ответственного за результат.
2. Провести диагностику действующей системы учета. Оценить, насколько текущая аналитика позволяет проследить формирование себестоимости от первичного документа до отчета. Выявить «слепые зоны».
3. Определить объекты и единицы калькулирования. Для каждого контракта определить, что является объектом калькулирования (продукция, этап, партия реализации), и как это соотносится с текущей структурой учета.
4. Разработать модель аналитического учета. Составить таблицу соответствия статей затрат ERP статьям калькуляции ГОЗ и зафиксировать ее в локальном документе.
5. Уточнить первичные документы. Убедиться, что каждый документ содержит признак принадлежности к контракту. Разработать регламенты для типовых ситуаций.
6. Принять локальный нормативный акт. Методика раздельного учета и калькулирования должна быть закреплена в учетной политике на основе Федерального закона № 275-ФЗ и Постановления № 47 (в редакции Постановления № 874) и новых Правил калькулирования.
7. Настроить автоматизацию. Проверить справочники, алгоритмы распределения, способы отражения зарплаты по направлениям деятельности. Убедиться, что отчеты формируются автоматически.
8. Провести пробное закрытие месяца по новым правилам. Это позволит выявить ошибки в настройках и регламентах до наступления обязательных требований.
Как выбрать подход к автоматизации
Опыт предприятий показывает, что единого «правильного» пути нет. Выбор зависит от масштаба организации, количества контрактов и текущего состояния учетной системы.
Для небольших предприятий с ограниченным числом контрактов ГОЗ оптимальным может оказаться поэтапный переход. Настройка базового раздельного учета по направлениям деятельности, затем детализации себестоимости, и только после этого автоматизация новых форм отчетности.
Для средних и крупных предприятий с десятками контрактов и сложной производственной структурой требуется комплексный проект, включающий ревизию НСИ, перестройку бизнес-процессов и обучение сотрудников. Здесь важно не пытаться сделать все сразу. Можно разбить проект на этапы, каждый из которых дает измеримый результат.
Для холдингов с несколькими юридическими лицами целесообразно рассмотреть переход на «1С:ERP. Управление холдингом», что позволяет унифицировать учетную политику и обеспечить прозрачность данных на уровне группы.
Риски проекта, контрольные точки и критерии приемки
Переход к раздельному учету по ПП 874 – это проект с типовыми рисками. Управление ими строится через контрольные точки и четкие критерии приемки.
| Риск | Возможные последствия | Митигация |
|---|---|---|
| Неполное заполнение признака контракта в первичных документах | Потеря аналитики на входе, ручное восстановление | Контроль заполнения до проведения документа (см. матрицу ниже) |
| Ошибки в НСИ (статьи, счета, соответствия) | Повторяющиеся ошибки в справках распределения каждый месяц | Ревизия НСИ, таблица соответствия статей, проверка на тестовом закрытии |
| Неверный выбор базы распределения косвенных расходов | Нарушение раздельного учета, претензии | Экономическое обоснование и закрепление базы в локальном документе |
| Непроверенные остатки до включения детализации 20.01–20.04 | Сложность поиска расхождений после перехода | Сверка ОСВ и регистров до включения детализации |
| Сопротивление персонала | Срыв сроков, ошибки ввода | Обучение, постепенное вовлечение, четкая коммуникация |
| Недостаток времени (промедление) | Экстренная настройка после вступления в силу | План-график с резервом, ранний старт |
Контрольная точка 1 (до настройки): утверждены объекты калькулирования и модель аналитического учета.
Контрольная точка 2: настроены НСИ и первичные документы с признаком контракта/направления деятельности.
Контрольная точка 3: проведено пробное закрытие месяца по новым правилам.
Контрольная точка 4: сформированы новые формы отчетности и выполнена трехконтурная сверка.
Критерии приемки:
- Каждая хозяйственная операция привязана к контракту/направлению деятельности до проведения;
- Обороты по счетам 20, 25, 26, 29 соответствуют данным раздельного учета;
- Формы отчетности (отчет о фактических затратах, справка о распределении) формируются автоматически без ручных переклассификаций;
- Результаты тестового закрытия месяца совпадают с ожиданиями по контрольным точкам.
Методические материалы для внедрения
Методика трехконтурной сверки. Сверка выполняется в три шага и позволяет удостовериться, что данные бухгалтерского учета, раздельного учета и отчетности сходятся:
Шаг 1. Сверка контуров 1 и 2: сопоставить обороты по счетам затрат (20, 23, 25, 26, 29) в разрезе направлений деятельности с суммой затрат, отнесенных к контрактам/объектам калькулирования. Расхождение означает, что часть затрат не привязана к контракту.
Шаг 2. Сверка контуров 2 и 3: сопоставить затраты по объектам калькулирования с суммами в отчете о фактических затратах. Расхождение говорит о неверном сопоставлении статей калькулирования.
Шаг 3. Сверка косвенных расходов: проверить, что сумма распределенных ОПР/ОХР в справке распределения равна сумме, подлежащей распределению, а база распределения выбрана и закреплена корректно.
Сверку проводите ежемесячно (или ежеквартально) до сдачи отчетности. Двухуровневые расшифровки отчетов 1С (до оборотов и до регистраторов) ускоряют поиск причины расхождения.
Контроль заполнения первичных документов (матрица «документ → признак контракта»). Чтобы признак контракта не терялся на входе, для каждого типа первичных документов заранее определите, где заполняется признак направления деятельности и как он контролируется до проведения:
| Первичный документ | Признак контракта (где заполняется) | Типовая ситуация | Контроль до проведения |
|---|---|---|---|
| Требование-накладная / передача материалов | Реквизит «Направление деятельности» / аналитика статьи затрат | Отпуск материалов на контракт | Обязательность реквизита, запрет проведения без НД |
| Отражение зарплаты в производстве | Способ отражения зарплаты / направление деятельности | Начисление зарплаты исполнителям по контракту | Проверка соответствия способа отражения контракту |
| Поступление работ/услуг от подрядчиков | Аналитика по контракту / направлению деятельности | Услуги сторонних организаций по контракту | Контроль заполнения при вводе |
| Приобретение материалов / ОС | Признак целевого использования / направление деятельности | Прямые материальные затраты по контракту | Обязательность аналитики до проведения |
| Закрытие месяца / распределение ОПР, ОХР | Механизм распределения по выбранной базе | Распределение косвенных расходов | Контроль результата распределения, отсутствие пустых баз |
Ключевой принцип: контроль заполнения аналитики должен срабатывать до проведения документа, а не при формировании отчета (см. раздел «Сложности»). Настройте проверку обязательности реквизита/аналитики на этапе ввода или проведения.
Типовой состав локального акта (методики раздельного учета и калькулирования). Локальный документ, закрепляющий методику, рекомендуется строить по следующей структуре:
- Общие положения: область применения, термины и сокращения, ссылки на 275-ФЗ, ПП № 47, ПП № 874, ФСБУ 10/2026.
- Объекты и единицы калькулирования: перечень по каждому контракту (продукция, этап, партия), правила изменения.
- Модель аналитического учета: таблица соответствия статей затрат ERP статьям калькулирования (17 статей) и счетам учета.
- Порядок признания и распределения косвенных расходов: выбранная база распределения ОПР/ОХР и ее экономическое обоснование.
- Регламенты заполнения первичных документов: признак контракта/направления деятельности по видам документов, контроль до проведения.
- Порядок закрытия месяца и формирования отчетности: последовательность регламентных операций, формы (отчет о фактических затратах, справка о распределении).
- Контроль и ответственность: ответственные лица, порядок сверки (трехконтурная сверка), сроки.
Приложения к локальному акту: таблица соответствия статей, перечень объектов калькулирования, образцы первичных документов с указанием места заполнения признака контракта.
Заключение
Правильная настройка 1С:ERP с учетом изменений ПП 874 позволяет минимизировать риски и сокращает трудозатраты на подготовку отчетности. Но инструмент работает только тогда, когда процессы выстроены. Аналитика фиксируется в момент операции, НСИ поддерживается в актуальном состоянии, а сотрудники понимают, зачем нужны изменения.
Опыт предприятий, уже прошедших этот путь, показывает, что проект занимает длительное время активной работы. Начать сейчас значит встретить 2027 год с работающей системой, а не со срочной настройкой отчетных форм. Каждый месяц промедления увеличивает риск того, что переход придется проводить экстренно, когда требования уже вступили в силу, а система еще не готова.
Частые вопросы
Что меняет Постановление Правительства № 874 в учете по гособоронзаказу?
Вводится единая номенклатура из 17 статей калькулирования с четырехзначными кодами, закрепляются позаказный и попередельный методы калькулирования, а результаты должны отражаться в двух новых формах отчетности — отчете о фактических затратах по контракту и справке о распределении косвенных затрат.
С какой даты нужно применять новые правила?
С 1 января 2027 года. Постановление № 874 принято 13.07.2026, поэтому подготовку нужно завершить до конца 2026 года — начинать её с 1 января 2027 года уже нельзя.
Как ПП 874 соотносится с ФСБУ 10/2026 «Расходы»?
Оба документа применяются одновременно с 1 января 2027 года: ФСБУ 10/2026 задает общие правила признания и классификации расходов в бухгалтерском учете, а ПП 874 — специальные требования к калькулированию себестоимости по ГОЗ. Учетную политику на 2027 год нужно строить с учетом обоих документов.
Какие три контура раздельного учета нужно сопоставлять между собой?
Контур 1 — бухгалтерский учет затрат по счетам 20, 23, 25, 26, 29 с аналитикой по направлениям деятельности; контур 2 — раздельный учет по контрактам и объектам калькулирования; контур 3 — отчетность (отчет о фактических затратах и справка о распределении косвенных затрат), формируемая по данным первых двух контуров.
Какие типичные ошибки допускают предприятия при переходе?
Первичные документы без признака контракта, некачественная нормативно-справочная информация (справочники статей расходов и калькуляции), неверная база распределения косвенных расходов, непроверенные остатки перед переходом на детализированные субсчета 20.01–20.04 и сопротивление персонала изменениям.
По какому принципу распределяются косвенные расходы (ОПР/ОХР)?
Пропорционально выбранной базе распределения, приоритетная база — основная заработная плата работников. Использование иного показателя допустимо, но требует экономического обоснования и закрепления в локальном документе; распределение, противоречащее этим правилам, расценивается как нарушение раздельного учета.
Что входит в чек-лист подготовки к переходу на ПП 874?
Восемь шагов: создать рабочую группу, провести диагностику действующей системы учета, определить объекты и единицы калькулирования, разработать модель аналитического учета, уточнить первичные документы, принять локальный нормативный акт, настроить автоматизацию и провести пробное закрытие месяца по новым правилам.
Как проверить готовность системы перед сдачей первой отчетности по новым правилам?
Через трехконтурную сверку в три шага: сверка контуров 1 и 2 (обороты по счетам затрат против сумм, отнесенных к контрактам), сверка контуров 2 и 3 (объекты калькулирования против отчета о фактических затратах) и сверка косвенных расходов (сумма распределенных ОПР/ОХР против суммы, подлежащей распределению).