Промежуточная бухгалтерская отчётность по ГОЗ стала новой обязанностью головных исполнителей и исполнителей, участвующих в поставках продукции по государственному оборонному заказу. Закон № 471-ФЗ вступил в силу 15 декабря 2025 года, первым обязательным периодом стало первое полугодие 2026 года. Отчётность подают в налоговый орган по месту нахождения организации не позднее 30 календарных дней после отчётной даты, формат утверждает ФНС России.
Что изменилось и кого это касается
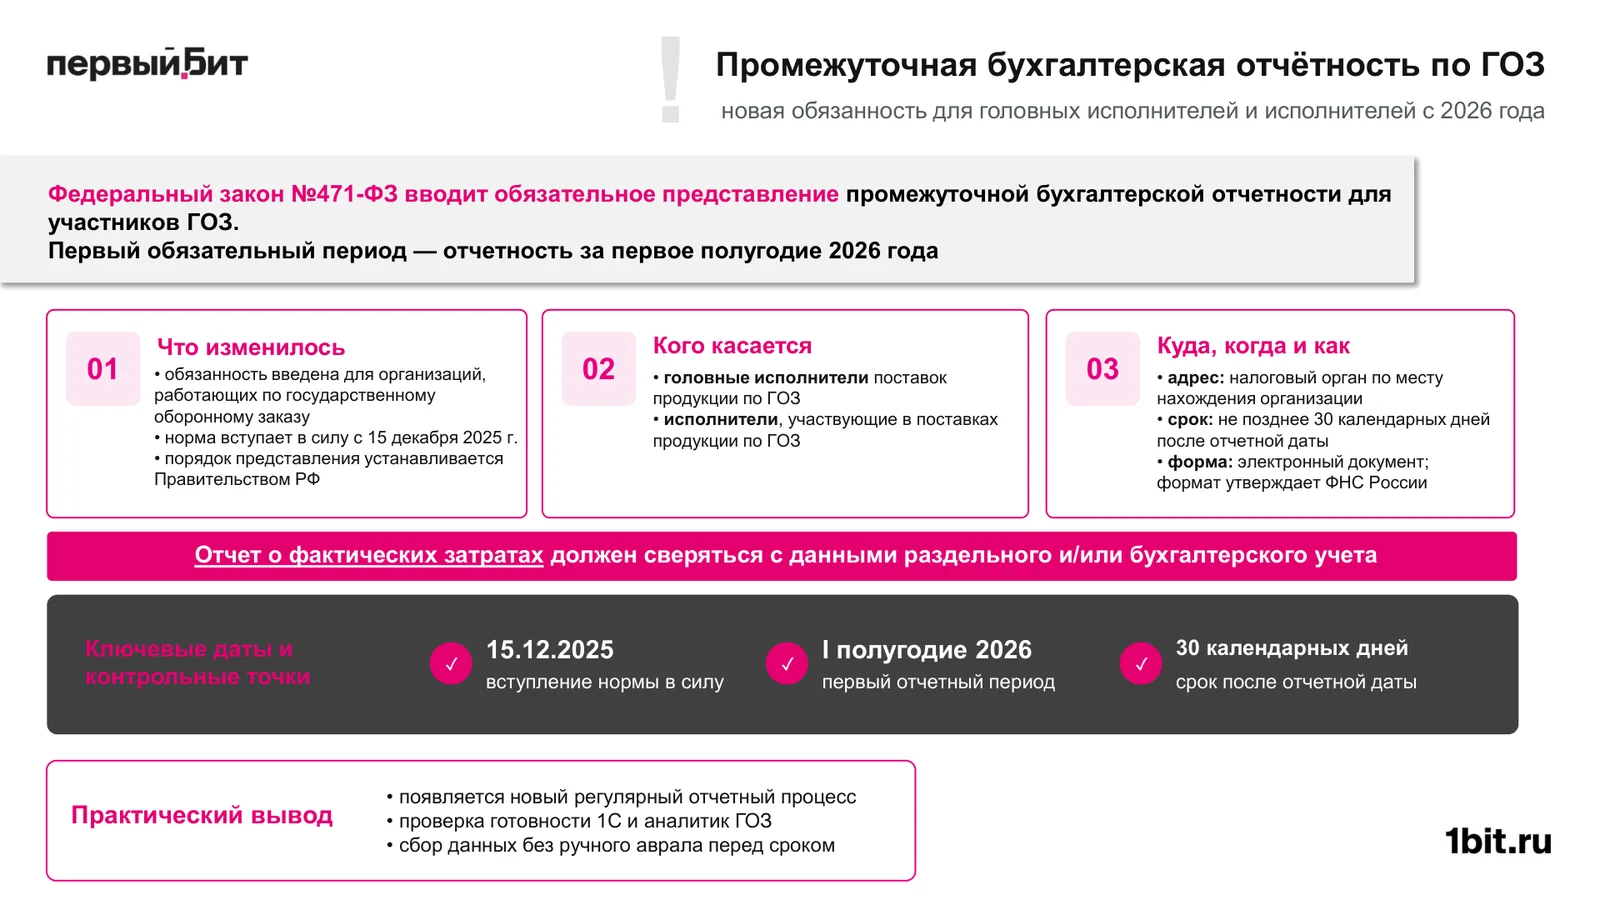
Федеральный закон № 471-ФЗ вводит обязательное представление промежуточной бухгалтерской отчётности для организаций, работающих по государственному оборонному заказу. Норма вступила в силу 15 декабря 2025 года. Порядок представления устанавливает Правительство РФ.
Обязанность касается двух групп участников.
- головных исполнителей поставок продукции по ГОЗ;
- исполнителей, участвующих в поставках продукции по ГОЗ.
Если вы участвуете в поставках по ГОЗ, эта обязанность тоже ваша, а не только головного исполнителя.
Куда, когда и в каком виде сдавать
- Адрес. Налоговый орган по месту нахождения организации.
- Срок. Не позднее 30 календарных дней после отчётной даты.
- Форма. Электронный документ, формат утверждает ФНС России.
- Первый обязательный период. Отчётность за первое полугодие 2026 года.
Формат утверждает ФНС, поэтому форму нужно брать из действующего документа службы. Как часто отчётность сдавать дальше, определяет порядок Правительства РФ. На вебинаре Алина Бутенко отметила, что с 2027 года отчётность станет ежеквартальной. Сверяйтесь с актуальной редакцией порядка, когда будете планировать календарь сдачи.
Почему это касается учёта затрат
Слайд вебинара формулирует практический вывод жёстко. Отчёт о фактических затратах должен сверяться с данными раздельного и (или) бухгалтерского учёта. Значит, цифры бухгалтерской отчётности и ежемесячных калькуляций по контрактам должны сходиться.
Алина Бутенко, аналитик Первого Бита по раздельному учёту и ГОЗ, назвала два следствия. Во-первых, по её оценке, к вашим цифрам получают сквозной доступ налоговые органы, Казначейство и Минобороны. Во-вторых, скорректировать калькуляцию задним числом в конце года уже не получится, потому что расхождение с балансом будет видно.
У вас появляется новый регулярный отчётный процесс, и данные для него лучше собирать заранее, чтобы не делать всё вручную перед сроком.
Как подготовить учёт в 1С
На вебинаре назвали пять признаков того, что учётную модель стоит проверить до 2027 года. Для промежуточной отчётности важны четыре из них, и по каждому есть вопрос к вашему учёту.
- Первичные документы. В документе нельзя однозначно определить контракт, и цепочка от документа до отчёта прерывается.
- Базы распределения. Правило распределения косвенных расходов живёт в Excel или «по договорённости» и не закреплено в системе.
- Ручные корректировки. Изменения вносят в отчёт без документа-основания и расшифровки.
- Сверка данных. Бухгалтерский учёт, раздельный учёт и отчёт приходится сопоставлять вручную.
Если совпал хотя бы один пункт, учётную модель стоит проверить до первого закрытия по новым правилам. Пошаговый порядок проверки описан в чек-листе подготовки к раздельному учёту ГОЗ. О том, как перейти на новые правила учёта затрат по ГОЗ с 2027 года, рассказывает статья об опыте перехода на постановление № 874.
Где здесь БИТ.ГОЗ
Сама промежуточная отчётность строится по данным бухгалтерского учёта. БИТ.ГОЗ работает с другими данными. Он ведёт раздельный учёт и формирует отчёты по контрактам, а их нужно будет сверять с промежуточной отчётностью. Каждая цифра в этих отчётах расшифровывается до первичного документа, а контрольные соотношения проверяют комплект до передачи. Это снимает часть ручной сверки. Подробности о версиях и возможностях продукта есть на странице БИТ.ГОЗ, а проверить свою учётную модель можно в рамках услуги автоматизации раздельного учёта по ГОЗ.
Вопросы и ответы
Кто должен сдавать промежуточную бухгалтерскую отчётность по ГОЗ?
Обязанность введена законом № 471-ФЗ для головных исполнителей поставок продукции по ГОЗ и для исполнителей, участвующих в этих поставках. Норма вступила в силу 15 декабря 2025 года.
Куда и в какие сроки нужно представлять отчётность?
В налоговый орган по месту нахождения организации, не позднее 30 календарных дней после отчётной даты. Форма электронная, формат утверждает ФНС России.
За какой период была первая обязательная отчётность?
За первое полугодие 2026 года. Дальнейшую периодичность определяет порядок Правительства РФ, а Алина Бутенко на вебинаре отметила, что с 2027 года отчётность станет ежеквартальной.
С чем нужно сверять промежуточную отчётность по ГОЗ?
Отчёт о фактических затратах должен сверяться с данными раздельного и (или) бухгалтерского учёта. Расхождения между бухгалтерской отчётностью и ежемесячными калькуляциями по контрактам будут заметны при проверке.