Давальческое сырьё — это материалы, которые компания передаёт стороннему переработчику для изготовления продукции, оставаясь при этом их собственником: право собственности к переработчику не переходит, меняется только физическое местонахождение материала. Схема распространена там, где своих мощностей на конкретную операцию нет или невыгодно — раскрой, пошив, розлив, сборка. В 1С:Бухгалтерии 3.0 у этой схемы есть строгий порядок документов, и если сбить последовательность, разъедет и себестоимость, и вычет НДС.
Предварительные настройки
Прежде чем передавать материалы в переработку, стоит зафиксировать в учётной политике конкретные параметры, под которые дальше подстраивается вся цепочка документов: затраты учитываются на счёте 26, используется ежемесячная калькуляция по фактической себестоимости продукции, распределение идёт по объёму выпуска продукции, учёт незавершённого производства не ведётся, а затраты фиксируются в разрезе подразделения, номенклатурных групп и статей затрат.
Передача сырья в переработку и что приходит обратно
Первое действие — передача материалов переработчику через счёт 107 «Материалы, переданные в переработку на сторону», с обязательной проверкой проводок сразу после проведения документа.
Дальше переработчик возвращает готовую продукцию — и здесь пригождаются заранее заведённые спецификации, в которых указано, сколько материала уходит на одну единицу конечной продукции. Поступление из переработки система рассчитывает автоматически на основании спецификации: сколько материала было фактически использовано.
Отдельно нужно учесть возвращённые материалы — то, что переработчик не использовал полностью. Они бывают двух видов: неиспользованные материалы, которые ещё пригодны, и обрезки, использовать которые обычно уже нельзя (хотя вариант применения им иногда находится). В документе поступления из переработки такие позиции указываются отдельными номенклатурными строками — в практическом примере с вебинара это две позиции в количестве 30 и 20 единиц, с плановой ценой и счётом учёта 21 «Полуфабрикаты собственного производства».
В самом документе также фиксируются оказанные переработчиком услуги — сумма и статья затрат; при работе с НДС отдельно регистрируется входящий счёт-фактура. Дополнительная аналитика (закладка «Счета затрат») обычно включает подразделение и номенклатурную группу — например, «Раскрой полуфабрикатов».
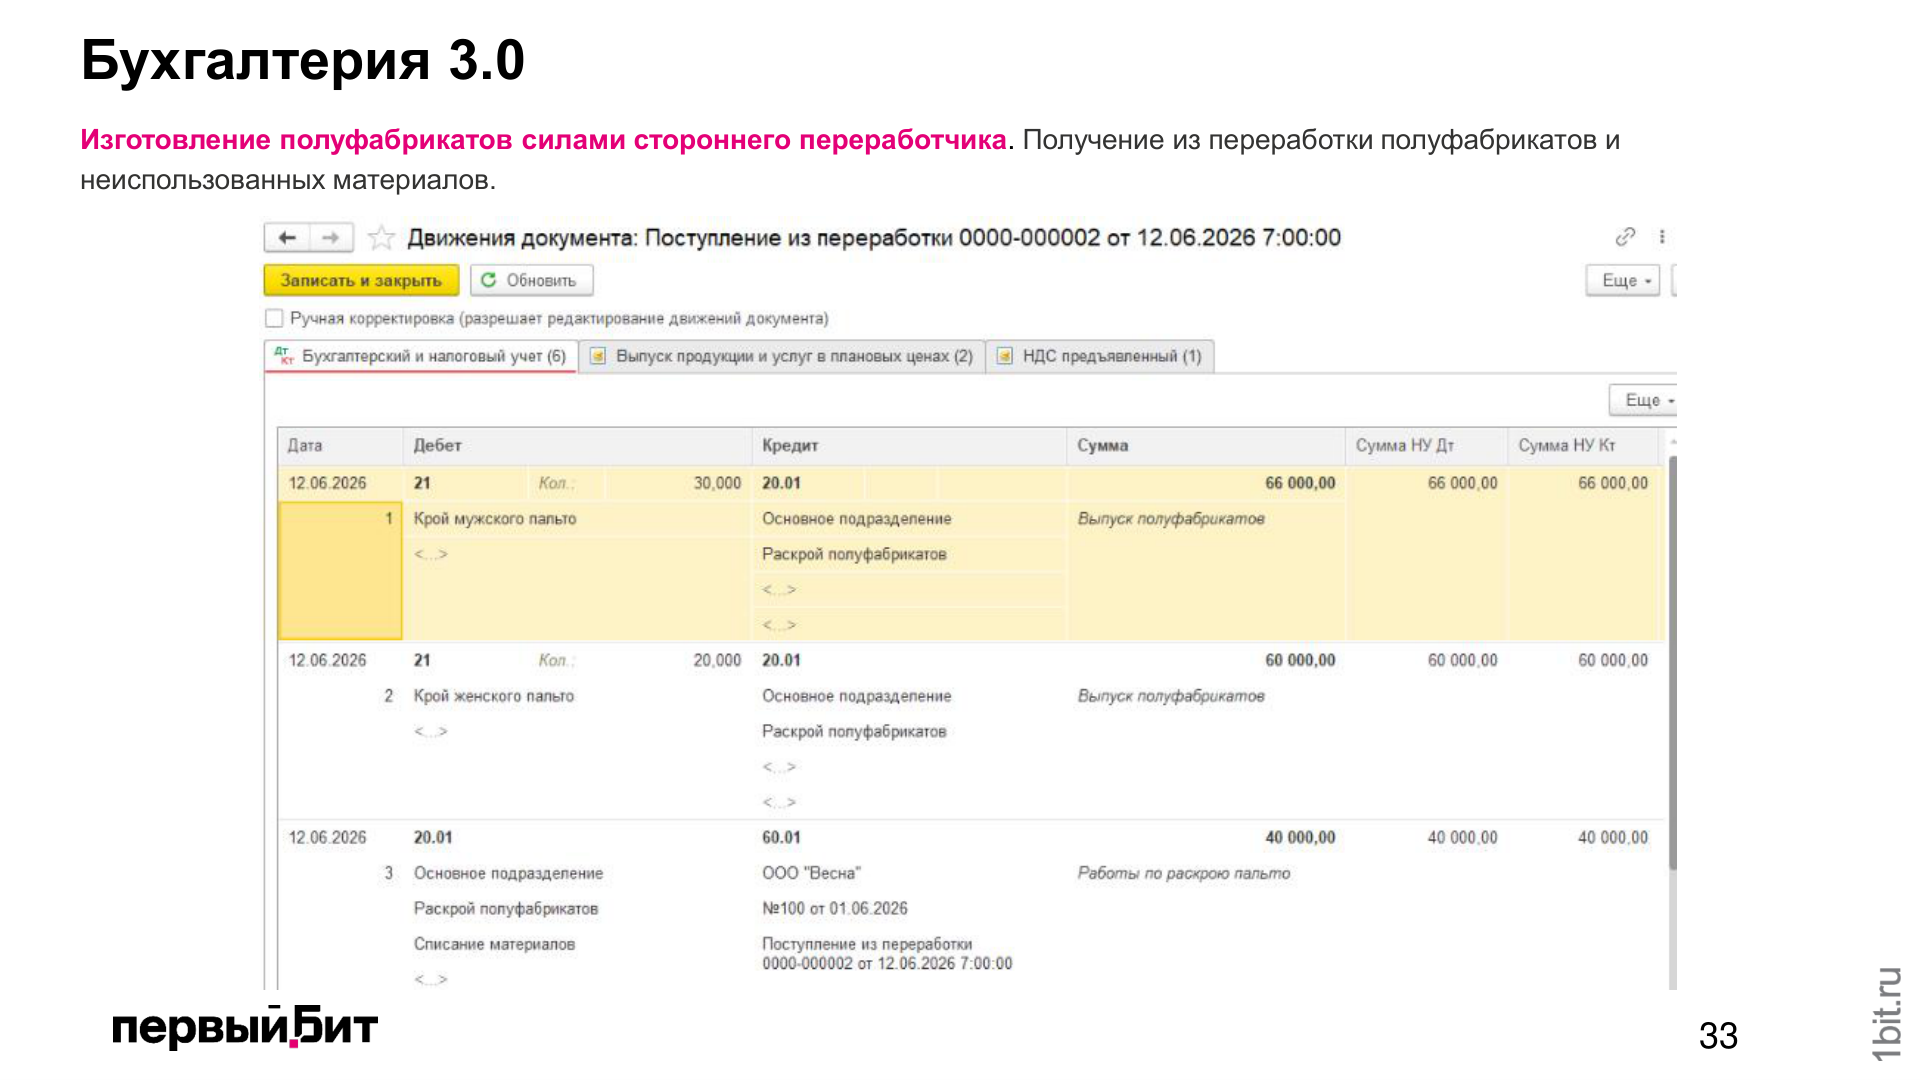
После проведения обязательно проверяются проводки: счёт 21 корреспондирует со счётом 20.01, а сам счёт 20.01 — со счётом 107 (закрытие материалов, переданных в переработку) и со счётом 60.01 (расчёты с переработчиком за услугу). Отдельно проверяется регистрация входящего счёта-фактуры — от того, что она правильно проведена и записи сформированы корректно, зависит вычет по НДС.
Закрытие месяца и проверка калькуляции
После проведения всех документов по счёту 20 остаётся списание материалов и расходы — в примере с вебинара на конец месяца на счёте остаётся сальдо 4 000 ₽. При закрытии месяца счёт фактически закрывается положительными 12 000 ₽, а корректировка выпуска продукции по факту составляет 8 000 ₽.
Проверять результат стоит через справку «Расчёт себестоимости выпущенной продукции» — там же видно отклонение от фактической себестоимости и доли распределения базы согласно рассчитанным коэффициентам. Для анализа остатков и себестоимости выпущенных полуфабрикатов используется оборотно-сальдовая ведомость по счёту 21 — с дополнительными настройками группировки (через «Показать настройки») можно добавить в группировку не только подразделение и номенклатуру, но и саму продукцию, а также вывести элементы затрат и статьи затрат отдельными колонками.
Отдельный нюанс для организаций на общей системе налогообложения: в оборотно-сальдовой ведомости важно выбирать разрез — БУ и НУ вместе или отдельно, — чтобы сразу видеть, есть ли расхождение между бухгалтерским и налоговым учётом.
Списание проданных товаров по методу ФИФО
Метод ФИФО в 1С:Бухгалтерии по-прежнему действует и не исключён из программы — этот момент стоит держать в голове, потому что периодически возникает ощущение, что метод устарел. При выборе метода ФИФО ключевая рекомендательная настройка — через «Параметры учёта» → «Настройки плана счетов» сразу ставить учёт запасов по номенклатуре, партиям и складам, причём одновременно по количеству и по сумме.
Если эта настройка не была включена с самого начала и её нужно внести задним числом — правило одно: сначала снять свежую копию базы. У настройки нет даты начала применения — она распространяется сразу на всю базу целиком и не может быть включена только для одной организации. После включения есть два пути: перепровести вообще все документы с начала ведения учёта в программе, либо определить конкретную дату, на которую вносятся изменения через операцию, введённую вручную (в терминологии бухгалтеров — бухгалтерская справка). На практике это означает, что часть товарно-материальных запасов придётся списать со счетов 10/41 без аналитики по партиям и складам и поставить их же на эти счета заново, но уже с аналитикой. Процесс трудоёмкий — номенклатура год от года растёт и редко остаётся неизменной, поэтому при большом объёме имеет смысл привлекать специалистов, а не проходить его вручную.
Пример из вебинара показывает механику списания на практике: на склад поступают три партии одной товарной позиции — 10 единиц, ещё 10 единиц и, наконец, 5 единиц, итого 25 на остатке. При продаже 23 единиц система списывает их строго в порядке поступления: сначала полностью самая ранняя партия, потом следующая, и так далее — то есть «первым пришёл — первым ушёл».
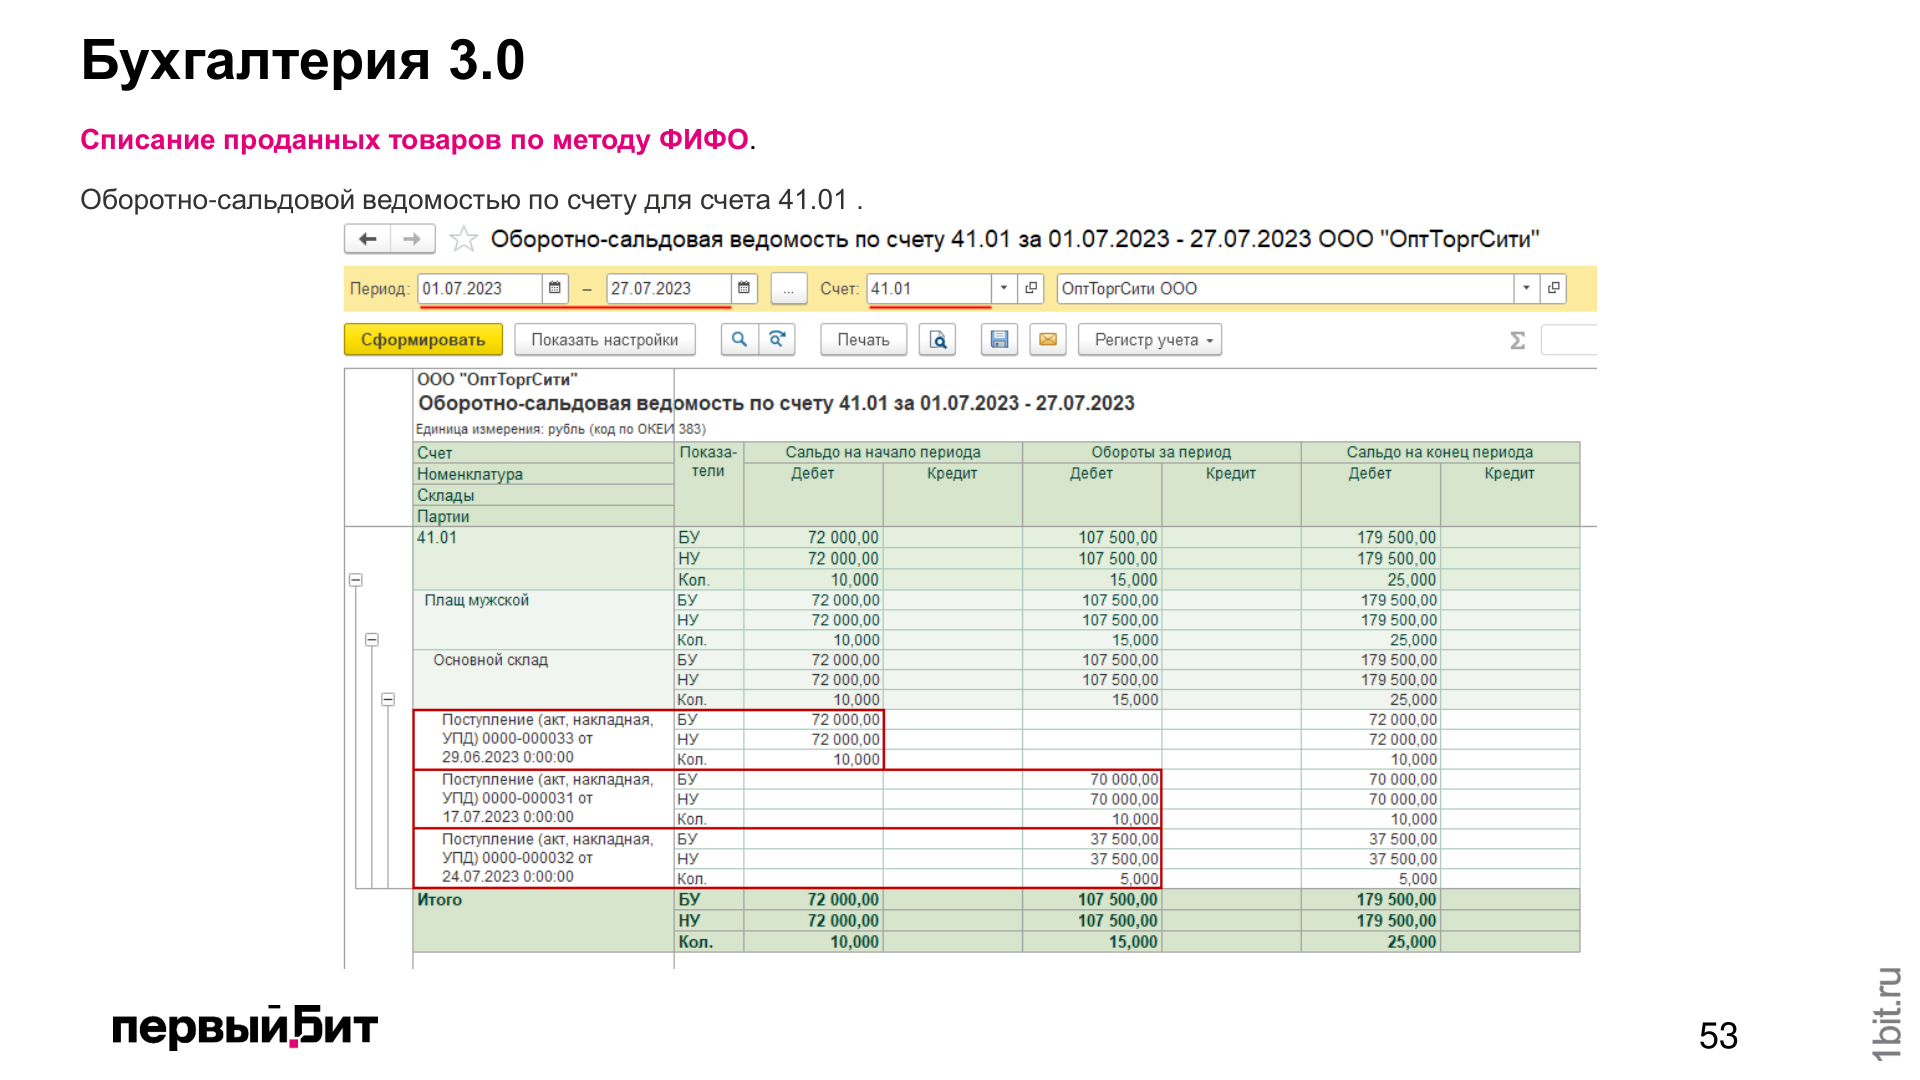
Результат списания проверяется через оборотно-сальдовую ведомость по счёту 41 — она сразу показывает, какие партии закрылись полностью, а какая осталась частично израсходованной.
Коротко: на что смотреть перед внедрением схемы
- зафиксирована ли в учётной политике база распределения затрат до того, как пойдёт первая передача в переработку;
- заведены ли спецификации на конечную продукцию — без них поступление из переработки не рассчитается автоматически;
- отдельно учтены ли возвращённые материалы (неиспользованные и обрезки) как самостоятельные позиции, а не потеряны в общей сумме;
- включена ли настройка учёта запасов по партиям и складам одновременно по количеству и по сумме, если используется ФИФО — и снята ли копия базы перед включением задним числом.
Если нужна помощь с переносом такой схемы на реальную базу или с настройкой партионного учёта под ФИФО — обращайтесь к специалистам: 1С:Бухгалтерия Предприятия 8. Практические разборы похожих кейсов — на вебинарах: вебинары по 1С:Бухгалтерии.
Частые вопросы
Что такое давальческое сырьё?
Материалы, которые компания передаёт стороннему переработчику для изготовления продукции, оставаясь их собственником, — право собственности к переработчику не переходит, меняется только физическое местонахождение материала.
На каком счёте учитываются материалы, переданные в переработку?
На счёте 107 «Материалы, переданные в переработку на сторону». Готовая продукция и возвращённые материалы после этого приходуются через счёт 21.
Зачем нужны спецификации при работе с переработчиком?
Без них поступление из переработки не рассчитается автоматически — система использует спецификацию, чтобы определить, сколько материала фактически ушло на изготовление единицы продукции.
Действует ли метод ФИФО в 1С:Бухгалтерии?
Да, метод по-прежнему поддерживается и не исключён из программы.
Что нужно сделать перед включением партионного учёта по количеству и сумме задним числом?
Обязательно снять свежую копию базы. У этой настройки нет даты начала применения — она распространяется сразу на всю базу целиком, а не на отдельную организацию.